Piloter sa trésorerie à l'aveugle : 7 signes d'alerte

Piloter sa trésorerie à vue, c'est consulter la météo en regardant par la fenêtre. Tant que le ciel est clair, tout va bien. Le jour où il pleut, vous l'apprenez en même temps que vous êtes mouillé, et il est trop tard pour prendre un parapluie.
« On pilote notre trésorerie un petit peu à vue » : la phrase revient souvent dans les démonstrations que nous faisons avec des dirigeants de TPE et de PME. Elle n'est pas dite avec inquiétude. L'entreprise tourne, les clients paient, les salaires partent à l'heure. Mais chaque décision importante se prend sur le solde du jour, et chaque mauvaise surprise arrive sans prévenir.
Piloter à vue, ce n'est pas manquer de chiffres. C'est les avoir trop tard. Voici sept signes pour poser un diagnostic honnête, puis quatre étapes pour retrouver de la visibilité en quelques semaines.
Piloter sa trésorerie à vue : de quoi parle-t-on ?
Votre banque vous donne un chiffre exact : le solde d'aujourd'hui. Elle ne vous dit rien de ce qui va entrer et sortir dans les semaines qui viennent. Or c'est ce solde à venir qui compte pour décider : celui qui intègre les factures clients attendues, les salaires de fin de mois, la TVA, les cotisations, le loyer et les abonnements.
Piloter à vue, c'est confondre ces deux soldes. C'est aussi confondre trésorerie et rentabilité : une entreprise bénéficiaire peut manquer d'argent un mois donné, et l'inverse est vrai. Ce décalage entre trésorerie et bénéfice mérite un article à lui seul.
Service Public Entreprendre, dans sa fiche consacrée aux signaux d'alerte, rappelle que ces signaux « interviennent généralement bien avant les problèmes de trésorerie ». Encore faut-il les voir.
7 signes que vous pilotez votre trésorerie à l'aveugle
1. Vous ouvrez l'application de la banque chaque matin pour savoir où vous en êtes
Le réflexe est rassurant, et c'est bien le problème. Regarder son solde chaque jour donne l'illusion du contrôle. Mais ce chiffre ne dit rien des 40 000 € de salaires qui partiront dans dix jours, ni du virement client qui n'arrivera pas.
2. La TVA, l'URSSAF ou l'impôt vous surprennent au prélèvement
Ces sorties ne sont pas des imprévus. Les acomptes d'impôt sur les sociétés, par exemple, tombent à date fixe : « 15 mars, 15 juin, 15 septembre et 15 décembre », selon Service Public Entreprendre. La cotisation foncière des entreprises se règle au plus tard le 15 décembre. Si ces montants vous surprennent, c'est qu'ils ne figurent nulle part dans votre vision des semaines à venir.
3. Vous ne savez pas, sans chercher, combien vos clients vous doivent ni depuis quand
Une facture émise n'est pas une facture encaissée. Les clients français ne sont pas toujours ponctuels : 13,4 jours de retard de paiement fin 2025, d'après l'Observatoire des délais de paiement hébergé par la Banque de France. Si vous ne voyez pas vos retards au fil de l'eau, vous relancez tard, et chaque jour de retard pèse sur votre solde. Pour les relances elles-mêmes, voyez notre guide pour relancer une facture impayée.
4. Vos vrais chiffres arrivent avec le bilan, des mois après
Le bilan est un document indispensable, mais c'est une photographie d'un exercice terminé. S'il est le premier moment où vous découvrez votre marge, votre résultat et l'état de vos créances, vous pilotez avec plusieurs mois de décalage.
5. Le fichier de suivi existe, mais une seule personne le tient et il n'est jamais à jour
Beaucoup d'entreprises ont un tableur de trésorerie. Il a été construit avec soin, puis tenu par une seule personne, à la main, quand elle a le temps. Le jour où cette personne part en congé, le fichier s'arrête. Et un fichier en retard de trois semaines donne une fausse assurance.
6. Vous ne savez pas dire combien de mois vous tenez si rien ne rentre
C'est la question que pose un banquier ou un associé, et que l'on appelle parfois le runway : combien de temps l'entreprise peut couvrir ses dépenses si les encaissements s'arrêtent. Si la réponse demande une demi-journée de calcul, c'est un signe.
7. Vous repoussez une décision faute de savoir si vous pouvez
Recruter, investir dans du matériel, accepter un gros client qui paie à 60 jours : les décisions qui font grandir l'entreprise sont celles que l'on reporte quand on ne voit pas loin. Ne rien décider est aussi une décision, et souvent la plus coûteuse.
Si vous avez coché trois cases ou plus, vous pilotez votre trésorerie à vue. Ce n'est pas un signe de mauvaise gestion, c'est un problème d'outillage et de rythme.
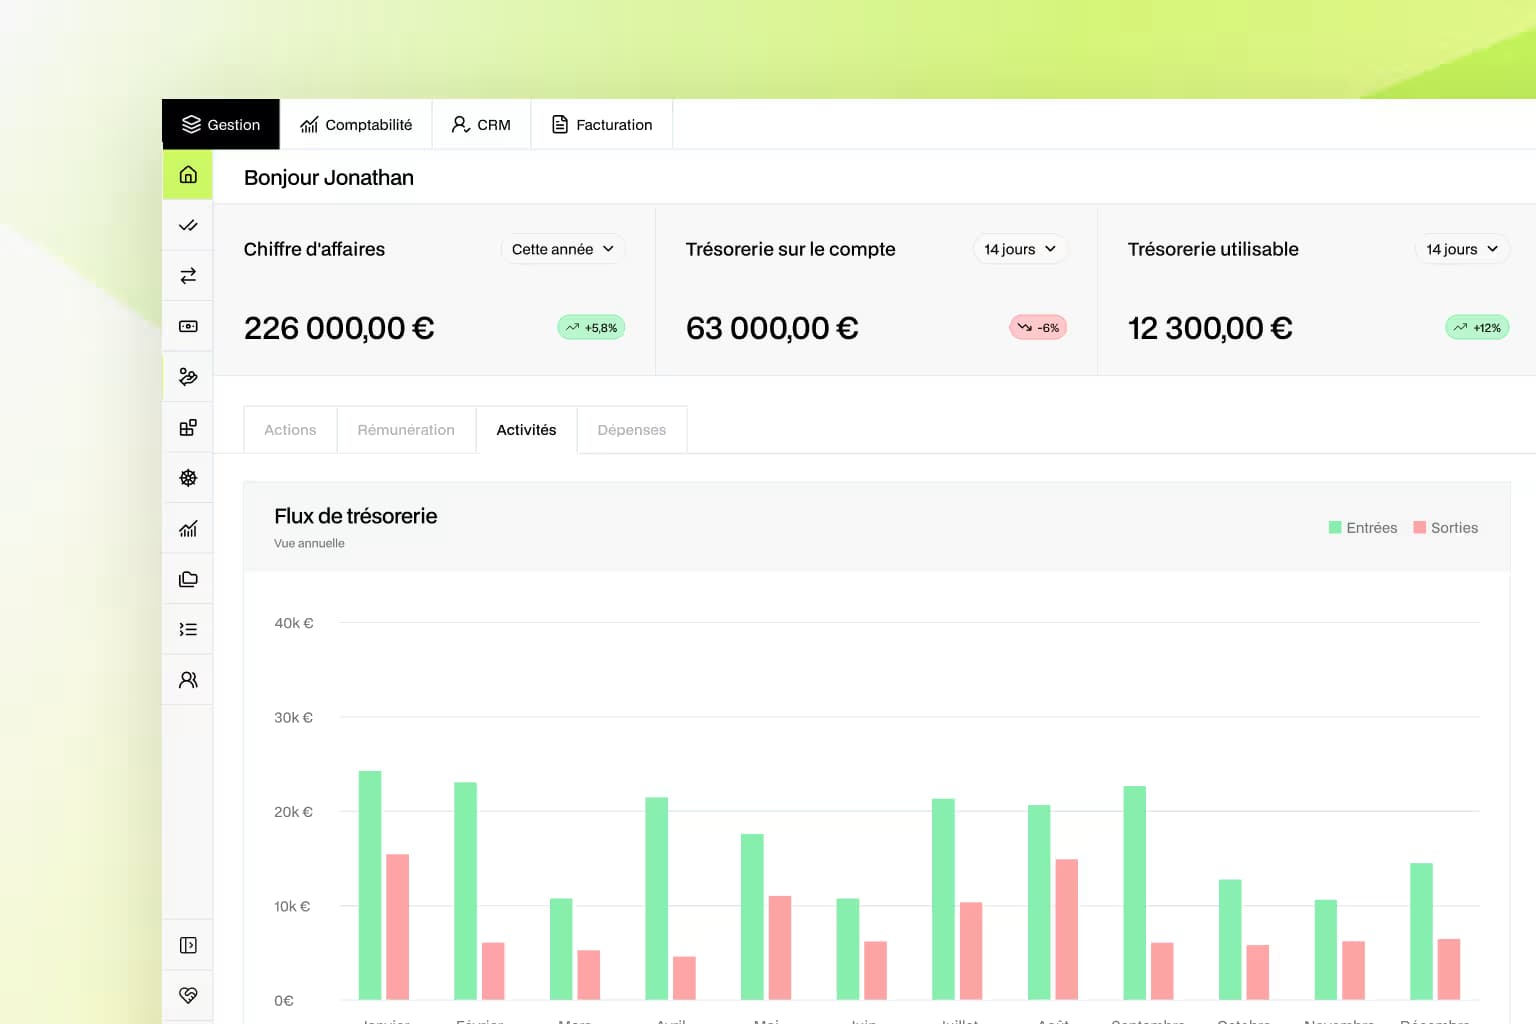
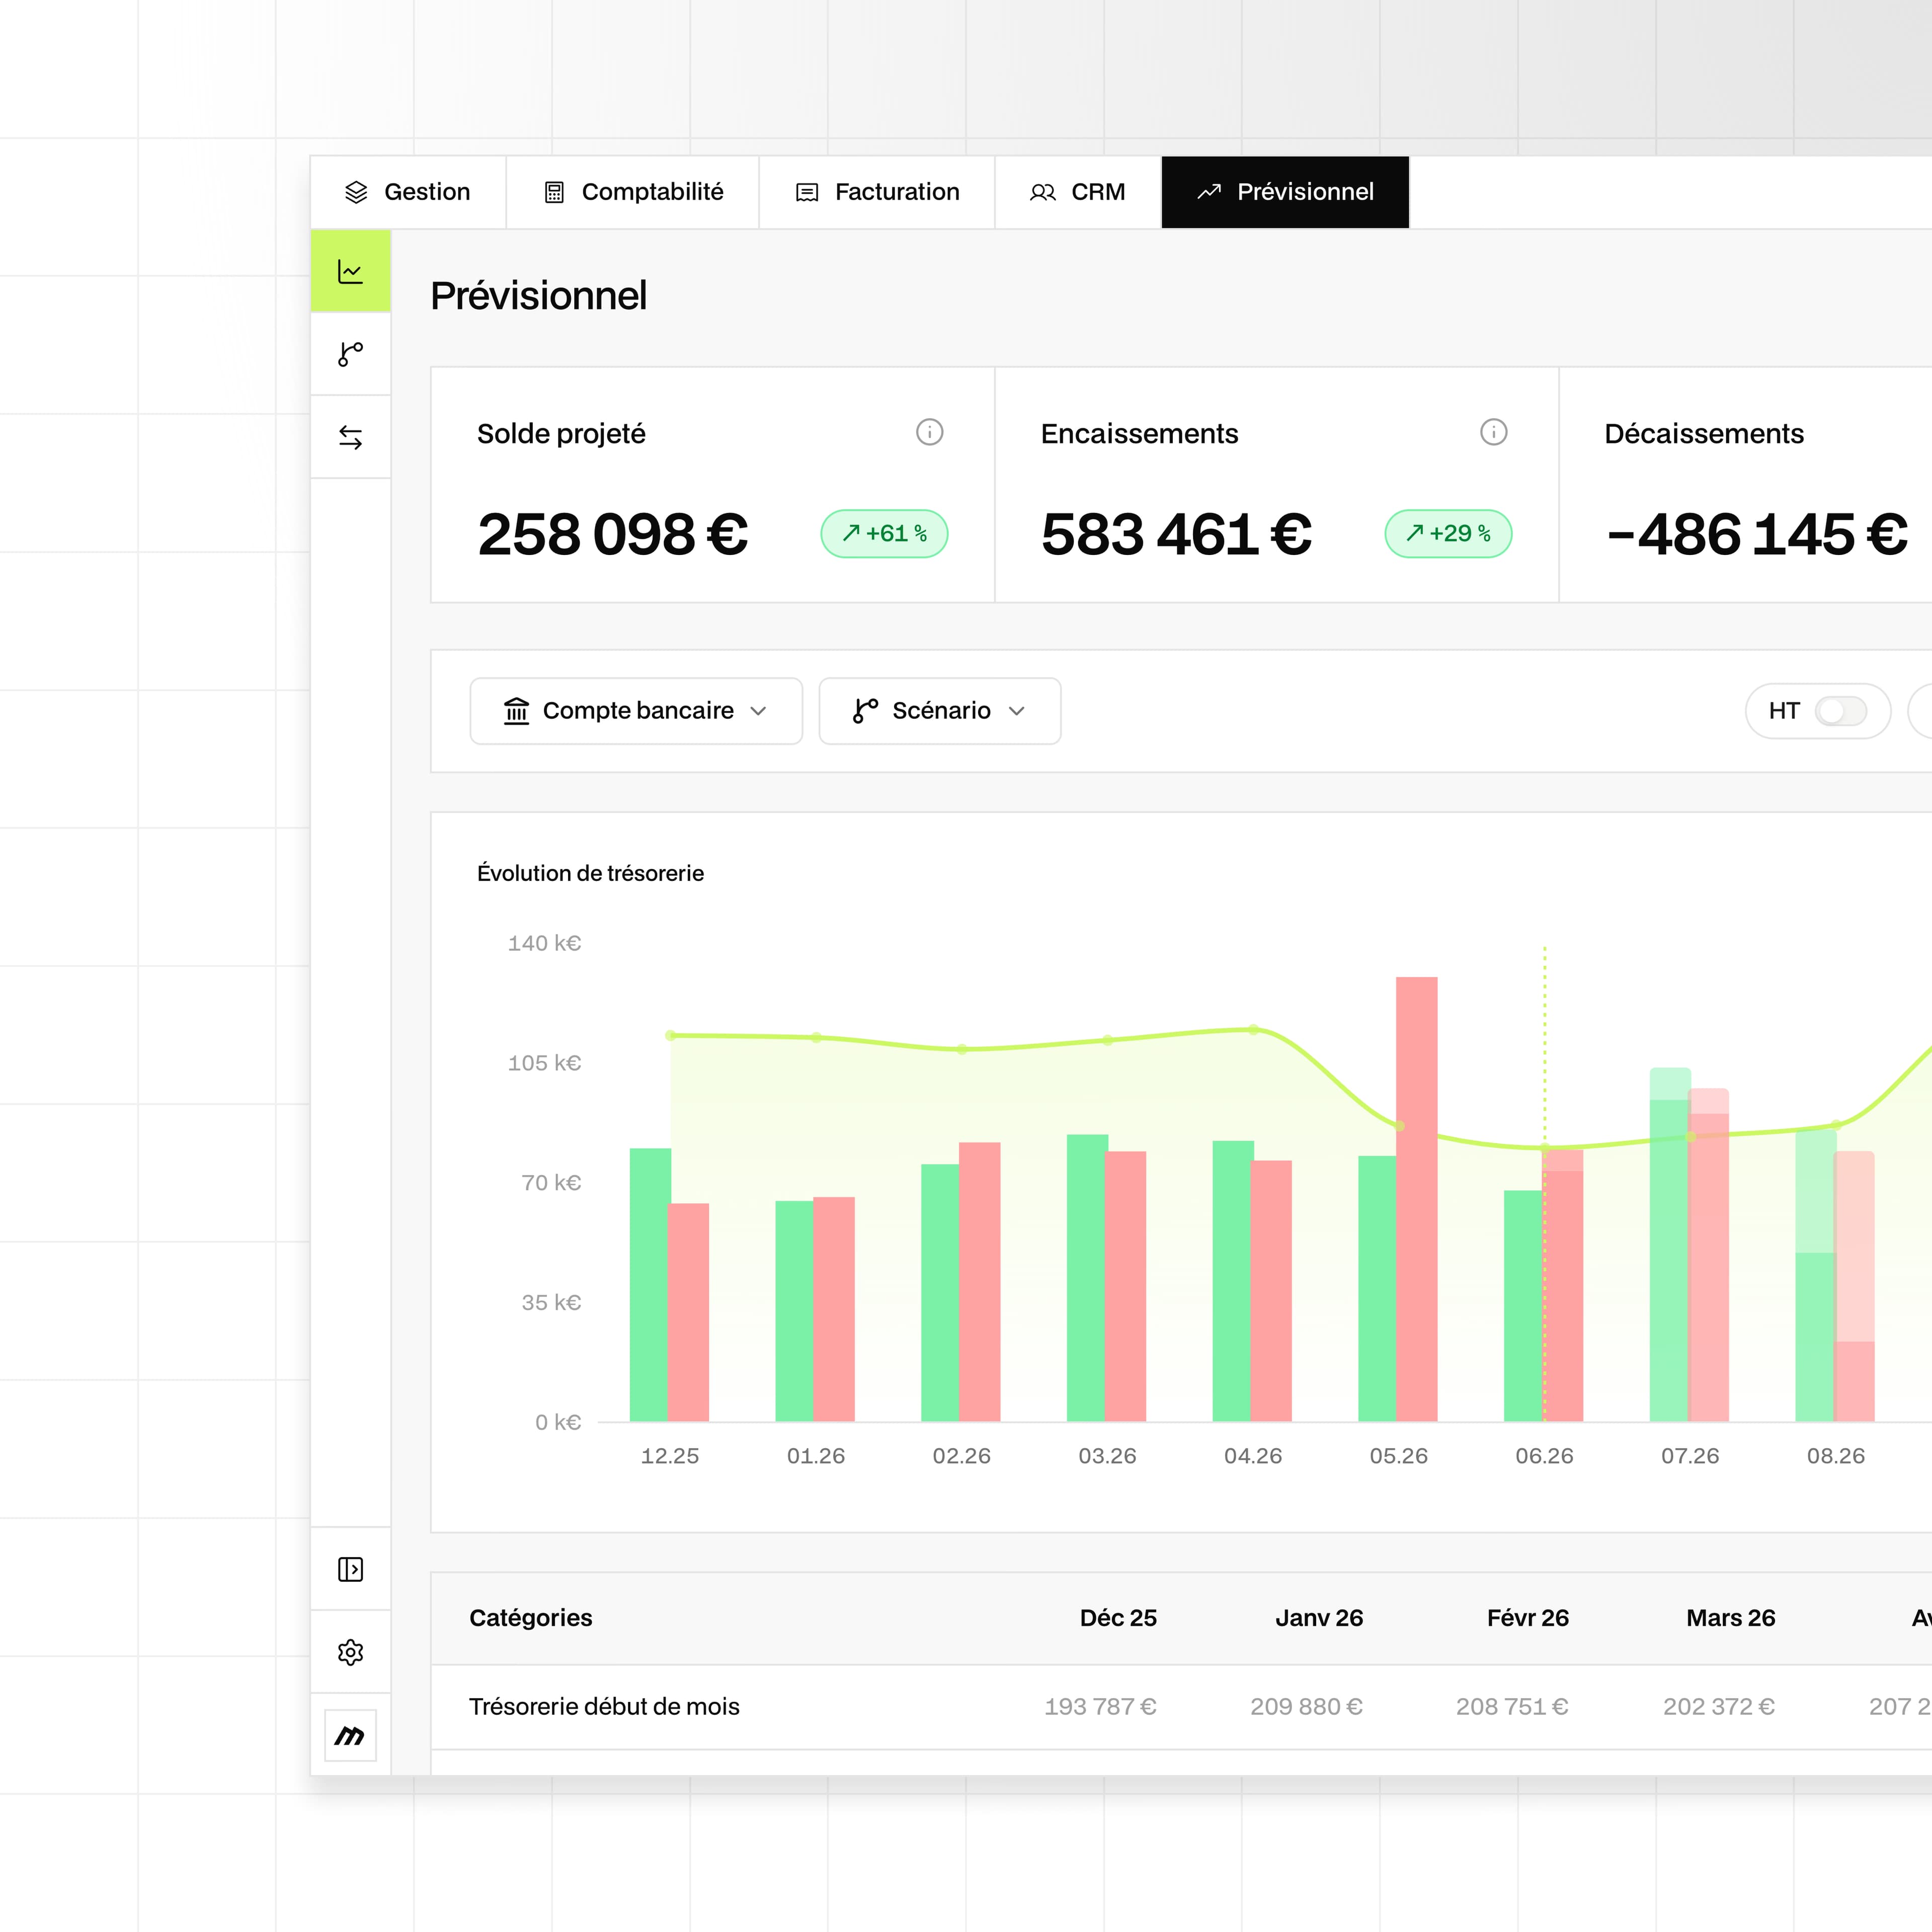
Voir votre trésorerie des prochaines semaines, pas seulement celle du jour. Le Prévisionnel de la plateforme Mandare repère vos paiements récurrents et vous prévient avant un découvert projeté ou une facture en retard.
Ce que coûte le pilotage à vue
Le premier coût est visible : agios, frais de découvert, pénalités de retard sur une échéance oubliée. Le second l'est moins. Une relance qui part avec trois semaines de retard, c'est un encaissement qui arrive trois semaines plus tard. Une négociation de délai avec un fournisseur, demandée la veille de l'échéance, se passe moins bien que demandée un mois avant.
Le troisième coût est celui des décisions : une embauche reportée d'un trimestre, un investissement abandonné, ou à l'inverse une dépense engagée juste avant un mois creux. Le dernier est le temps et l'énergie du dirigeant, qui vérifie, recalcule et s'inquiète, au lieu de décider.
Quand les signaux deviennent plus graves, impayés en cascade ou rejet de paiement, la situation change de nature : notre article sur les signaux avant un dépôt de bilan traite ce cas.
Sortir du pilotage à l'aveugle en 4 étapes
1. Connecter vos comptes bancaires pour voir le solde réel
Première étape : réunir tous vos comptes dans une même vue, mise à jour sans saisie. La synchronisation bancaire récupère vos transactions automatiquement. Dans la plateforme Mandare, la connexion se fait en lecture seule, par Bridge, un établissement de paiement agréé par l'ACPR : l'outil lit vos opérations, il n'a jamais accès à vos fonds.
2. Mettre au calendrier les sorties connues
Salaires, échéances fiscales et sociales, loyer, abonnements, remboursements d'emprunt : ces montants sont connus des semaines à l'avance. Les inscrire une fois pour toutes dans un calendrier supprime une bonne partie des surprises du signe 2. Un outil qui détecte les opérations récurrentes à partir de votre historique bancaire vous évite de les saisir une par une.
3. Tenir une prévision courte, mise à jour chaque semaine
Il ne s'agit pas de construire un budget annuel, mais de projeter vos encaissements et décaissements sur les semaines qui viennent, puis de la corriger chaque semaine avec le réel. Service Public Entreprendre le résume : « le plan de trésorerie prévisionnel permet de détecter et d'anticiper les problèmes de trésorerie ». La méthode complète est détaillée dans notre guide de la gestion de trésorerie.
4. Poser des alertes
Une prévision ne sert que si quelqu'un la regarde. Les alertes font ce travail à votre place : un solde projeté qui passe sous un seuil que vous fixez, une facture client qui dépasse son échéance, un découvert qui se dessine dans quelques semaines. Service Public Entreprendre le dit simplement : « un solde cumulé négatif donne une alerte ». L'enjeu est de recevoir cette alerte assez tôt pour agir.
Exemple : le cabinet de conseil qui a vu juillet arriver en juin
L'exemple suivant est fictif. Les chiffres sont arrondis pour la lecture.
Un cabinet de conseil de 12 personnes connecte ses comptes début juin. Une fois les flux de juin intégrés, son solde projeté au 1er juillet est de 118 000 €, confortable en apparence. La prévision des semaines de juillet raconte autre chose.
| Semaine de juillet | Encaissements attendus | Décaissements connus | Solde projeté en fin de semaine |
|---|---|---|---|
| Semaine 1 | 20 000 € | 15 000 € | 123 000 € |
| Semaine 2 | 10 000 € | 38 000 € (TVA, cotisations) | 95 000 € |
| Semaine 3 | 5 000 € | 8 000 € | 92 000 € |
| Semaine 4 | 0 € | 70 000 € (salaires, loyer) | 22 000 € |
Le cabinet s'est fixé un seuil d'alerte à 30 000 €. En semaine 4, le solde projeté passe à 22 000 €. Cause : un client important, qui devait régler 48 000 € fin juillet, a annoncé un paiement en septembre, et les encaissements de juillet sont faibles avec les congés.
Vu le 10 juin, le problème se règle sans drame. La dirigeante relance deux factures en retard et obtient un paiement partiel du client important. Elle décale de deux mois un achat de matériel de 15 000 €. Elle sait aussi que le recrutement prévu en juillet doit attendre la rentrée. Fin juillet, le solde réel reste au-dessus du seuil. Découvert le 25 juillet, le même trou aurait imposé un découvert bancaire et une semaine de stress.
Le rituel de 15 minutes par semaine qui remplace le pilotage à vue
Une fois les comptes connectés et les sorties connues au calendrier, la visibilité tient à un rendez-vous fixe, chaque semaine, à la même heure. Quinze minutes suffisent pour quatre gestes :
- Comparer le solde réel au solde prévu la semaine précédente, et comprendre l'écart.
- Pointer les factures clients en retard et lancer les relances.
- Ajouter les nouvelles sorties connues : une commande, une prime, un acompte.
- Regarder les semaines suivantes : le solde projeté reste-t-il au-dessus de votre seuil ?
En période tendue, passez à un suivi plus fréquent des encaissements. Le reste du temps, ce rituel hebdomadaire suffit à remplacer l'inquiétude du matin par une vision des semaines à venir.
Voir venir plutôt que découvrir
Piloter sa trésorerie à vue n'est pas une fatalité réservée aux petites structures. C'est le résultat de chiffres qui arrivent trop tard. Connectez vos comptes, mettez vos échéances au calendrier, tenez une prévision courte et laissez les alertes vous prévenir avant le trou.
Le Prévisionnel fait partie de toutes les formules de la plateforme Mandare : vos récurrences sont détectées et projetées, et vos alertes configurées. Pour le voir sur vos propres chiffres, obtenez une démo.