Prévision de trésorerie : la méthode simple pour TPE et PME

Le solde bancaire ressemble à la jauge d'essence d'une voiture de location : il dit combien il reste dans le réservoir, pas combien de kilomètres vous attendent avant la prochaine station. Une prévision de trésorerie, c'est la carte du trajet. Elle place sur la route les péages, les montées et les stations, pour que vous sachiez à l'avance où vous risquez la panne sèche.
Bonne nouvelle : une prévision utile ne demande ni modèle financier ni formation en gestion. Une méthode en six étapes, un tableau et une demi-heure par semaine suffisent pour une TPE ou une PME. Voici comment la construire, l'exemple complet d'une agence de six personnes sur 13 semaines, les erreurs qui la faussent et ce qu'il faut faire quand elle passe dans le rouge.
Qu'est-ce qu'une prévision de trésorerie ?
Une prévision de trésorerie est un tableau qui projette, période par période, l'argent qui va entrer sur le compte de l'entreprise et celui qui va en sortir, à partir du solde bancaire du jour. Elle répond à une seule question : aurai-je assez d'argent, à chaque date, pour payer ce que je dois ?
Prévision, plan, budget de trésorerie : les nuances
Les trois termes désignent souvent le même outil. Le plan de trésorerie est la forme la plus classique, généralement mensuelle sur douze mois. Service Public Entreprendre le décrit comme l'outil qui permet « de connaître le solde de trésorerie du mois et le solde cumulé d'un mois sur l'autre ». Le budget de trésorerie insiste sur l'objectif fixé, la prévision sur la projection. Peu importe le nom : ce qui compte, c'est la mise à jour.
Trésorerie et bénéfice : deux réalités
Une entreprise rentable peut manquer d'argent. Le bénéfice compte une facture dès qu'elle est émise, la trésorerie seulement quand elle est payée. Un client important qui règle avec deux mois de décalage, un investissement payé comptant, une TVA à reverser : votre résultat reste positif, votre compte peut ne pas l'être. Pour creuser l'écart entre les deux notions, lisez trésorerie ou bénéfice : ce qui les sépare.
Sur quelle durée et à quel rythme ?
13 semaines glissantes pour piloter le court terme
Treize semaines, c'est un trimestre. Assez long pour voir arriver une échéance fiscale ou un mois creux, assez court pour que chaque ligne soit précise. On parle de semaines glissantes : chaque semaine, la semaine écoulée sort du tableau, remplacée par le réalisé, et une nouvelle semaine s'ajoute à la fin.
12 mois pour décider
Pour une embauche, un investissement ou une demande de prêt, il faut voir plus loin. Une projection mensuelle sur douze mois, moins détaillée, complète la vision courte. Elle se met à jour chaque mois, et s'articule avec votre prévisionnel financier si vous en avez un.
Construire sa prévision de trésorerie en 6 étapes
1. Partir du solde bancaire réel
Additionnez le solde de tous vos comptes professionnels à la date de départ. Pas le solde comptable, pas une estimation : le chiffre de la banque. Si vous avez plusieurs comptes, regroupez-les, car l'argent disponible est celui de l'ensemble.
2. Lister les encaissements à la date réelle de paiement
Pour chaque facture émise et chaque vente attendue, inscrivez le montant TTC à la date où l'argent arrivera sur le compte, pas à la date d'échéance. Si un client paie habituellement deux semaines après l'échéance, décalez sa ligne d'autant. Les écarts sont fréquents : fin 2025, la Banque de France chiffrait à 13,4 jours les retards de paiement constatés en France, selon le rapport de l'Observatoire des délais de paiement.
3. Lister les décaissements
Salaires et charges sociales, fournisseurs, loyer, abonnements, assurances, remboursements d'emprunt : la plupart de ces sorties sont connues et récurrentes. Service Public Entreprendre recommande de les inscrire TTC, au même titre que les achats et les frais généraux. Partez de vos relevés des trois derniers mois pour n'en oublier aucune.
4. Ne pas oublier les flux fiscaux
La TVA collectée sur vos ventes ne vous appartient pas : elle part à l'État à la date de votre déclaration. Pour l'impôt sur les sociétés, Service Public Entreprendre fixe les acomptes au « 15 mars, 15 juin, 15 septembre et 15 décembre ». Côté CFE, la date limite de paiement est le 15 décembre, la même semaine que le dernier acompte. Ces montants sont lourds et prévisibles : ils doivent figurer dans le tableau dès le premier jour.
5. Calculer le solde de chaque période et le solde cumulé
Pour chaque semaine : solde de départ, plus encaissements, moins décaissements, égale solde de fin. Le solde de fin devient le solde de départ de la semaine suivante. C'est le solde cumulé qui compte, et Service Public Entreprendre le rappelle : « un solde cumulé négatif donne une alerte ».
6. Fixer un seuil d'alerte et repérer les semaines à risque
Zéro n'est pas le bon seuil. Fixez un montant plancher qui couvre un imprévu, par exemple deux semaines de charges fixes. Toute semaine qui passe sous ce seuil est une semaine à risque, à traiter dès maintenant.
Exemple : la prévision de trésorerie d'une agence de 6 personnes
L'exemple qui suit est fictif. Les montants sont TTC et arrondis.
Une agence de communication de six personnes construit sa prévision début octobre. Son solde réel de départ est de 60 000 €. Elle paie ses salaires en fin de mois, déclare sa TVA chaque mois et règle un acompte d'impôt sur les sociétés et sa CFE à la mi-décembre (semaine 10). Elle fixe son seuil d'alerte à 25 000 €.
| Semaine | Encaissements | Décaissements | Dont | Solde de fin |
|---|---|---|---|---|
| 1 | 18 000 € | 6 000 € | loyer, fournisseurs | 72 000 € |
| 2 | 12 000 € | 4 000 € | abonnements, fournisseurs | 80 000 € |
| 3 | 6 000 € | 14 000 € | TVA | 72 000 € |
| 4 | 10 000 € | 38 000 € | salaires et charges | 44 000 € |
| 5 | 20 000 € | 6 000 € | loyer, fournisseurs | 58 000 € |
| 6 | 8 000 € | 4 000 € | abonnements | 62 000 € |
| 7 | 4 000 € | 13 000 € | TVA | 53 000 € |
| 8 | 6 000 € | 38 000 € | salaires et charges | 21 000 € |
| 9 | 24 000 € | 6 000 € | loyer, fournisseurs | 39 000 € |
| 10 | 10 000 € | 12 000 € | acompte d'IS, CFE | 37 000 € |
| 11 | 6 000 € | 14 000 € | TVA | 29 000 € |
| 12 | 12 000 € | 40 000 € | salaires, prime de fin d'année | 1 000 € |
| 13 | 22 000 € | 6 000 € | loyer, fournisseurs | 17 000 € |
Sur 13 semaines, l'agence encaisse 158 000 € et décaisse 201 000 €. Le solde de départ de 60 000 € absorbe l'écart, mais trois semaines passent sous le seuil : la semaine 8, et surtout les semaines 12 et 13, avec un solde à 1 000 € fin décembre.
Le dirigeant agit en octobre, avec deux mois d'avance. Il relance une facture de 15 000 € en retard depuis trois semaines, qui arrive en semaine 6. Il demande un acompte de 30 % sur un nouveau projet de 40 000 €, soit 12 000 € encaissés en semaine 9. Avec ces deux gestes, le solde de la semaine 8 remonte à 36 000 € et celui de la semaine 12 à 28 000 €, au-dessus du seuil. Il garde en réserve une troisième option : décaler à janvier un achat de matériel prévu en décembre, si un client prend du retard.
Les erreurs qui faussent la prévision
Cinq erreurs reviennent souvent, et chacune rend la prévision trop optimiste.
Raisonner en hors taxes. La trésorerie mesure l'argent qui bouge, TVA comprise : vos encaissements sont TTC, et la TVA repart à la date de la déclaration.
Prendre les dates de facturation au lieu des dates de paiement. Une facture émise le 1er du mois, payable à 30 jours et réglée avec retard, n'arrive pas le 1er.
Oublier les charges annuelles ou trimestrielles : assurance, CFE, acomptes d'IS, prime de fin d'année, renouvellement de licences.
Lisser au douzième. Diviser une charge annuelle par douze est utile en comptabilité, trompeur en trésorerie : l'argent sort en une fois, à une date précise.
Ne jamais confronter la prévision au réalisé. Une prévision qui n'est pas corrigée chaque semaine perd sa fiabilité en quelques semaines.
Prévoir plusieurs scénarios
Une seule prévision est un pari. Trois scénarios sont un outil de décision. Le scénario central reprend vos hypothèses les plus probables. Le scénario prudent ajoute un retard de paiement du principal client, la perte d'un contrat ou une dépense imprévue. Le scénario favorable intègre un nouveau projet signé.
Dans l'exemple de l'agence, le scénario prudent, avec un client clé qui paie trois semaines plus tard, fait passer la semaine 12 sous zéro. C'est ce scénario qui justifie d'agir en octobre plutôt qu'en décembre.
Que faire quand la prévision passe dans le rouge ?
Une trésorerie négative annoncée n'est pas une fatalité, c'est un délai pour agir. Service Public Entreprendre cite plusieurs réactions possibles face aux premières difficultés : « récupérer les impayés », « obtenir des délais de paiement auprès des fournisseurs ou partenaires commerciaux » et « demander des délais ou allègements de paiement à l'administration fiscale ou à l'Urssaf ».
En pratique, commencez par ce qui dépend de vous : relancer les factures en retard (les modèles de relance sont dans notre article facture impayée : comment relancer), demander des acomptes sur les nouveaux projets, décaler une dépense non urgente. Si cela ne suffit pas, parlez à votre banque d'un financement court terme avant la tension, pas pendant : une demande appuyée sur une prévision chiffrée est mieux reçue qu'un appel en urgence.
Tableur ou logiciel de trésorerie : quand passer à un outil ?
Ce qu'un tableur fait bien
Un tableur suffit pour démarrer. Il oblige à poser chaque ligne, il est souple et il ne demande que du temps. Pour une entreprise avec un seul compte et peu de flux, il peut tenir longtemps. Gardez une structure simple : une colonne par semaine, une ligne par catégorie d'encaissement et de décaissement, une ligne de solde cumulé en bas, et une mise en forme qui colore en rouge toute semaine sous votre seuil. Conservez aussi, à côté, la colonne du réalisé : c'est elle qui vous apprendra à mieux prévoir.
Ce qu'un outil apporte
Les limites apparaissent avec le volume. Il faut ressaisir les opérations bancaires, repérer les récurrences à la main, comparer chaque semaine le réalisé et le prévisionnel. Un outil connecté à vos comptes fait ce travail à votre place : les transactions arrivent seules, les paiements récurrents sont détectés et projetés, et l'écart entre prévu et réalisé se lit sans calcul.
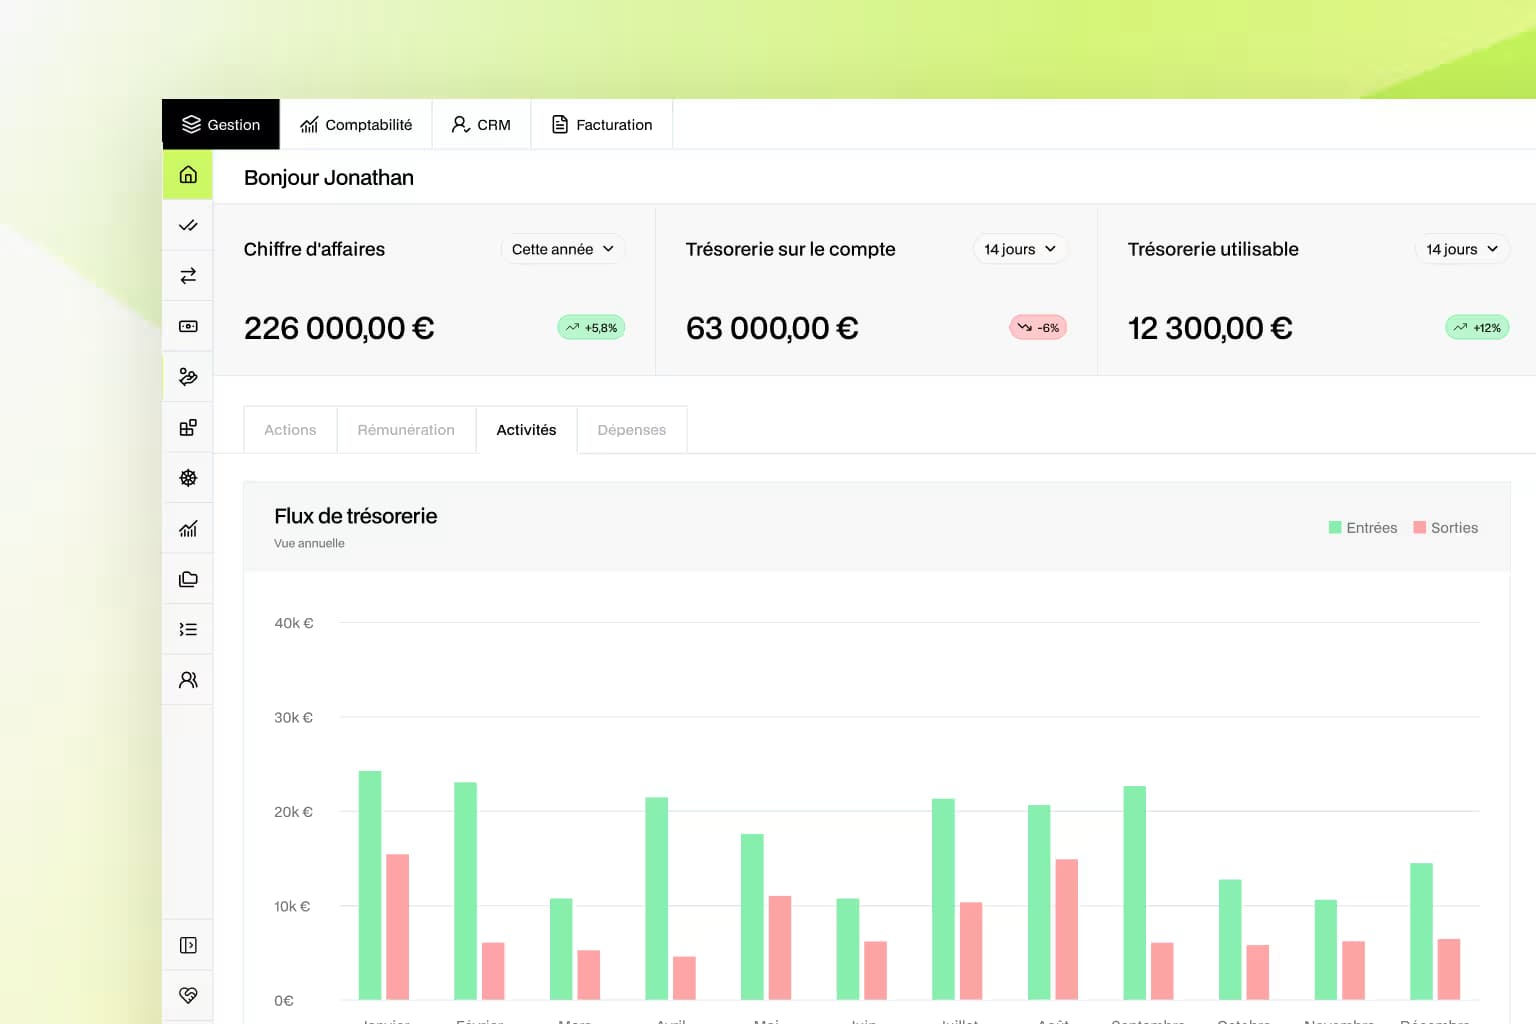
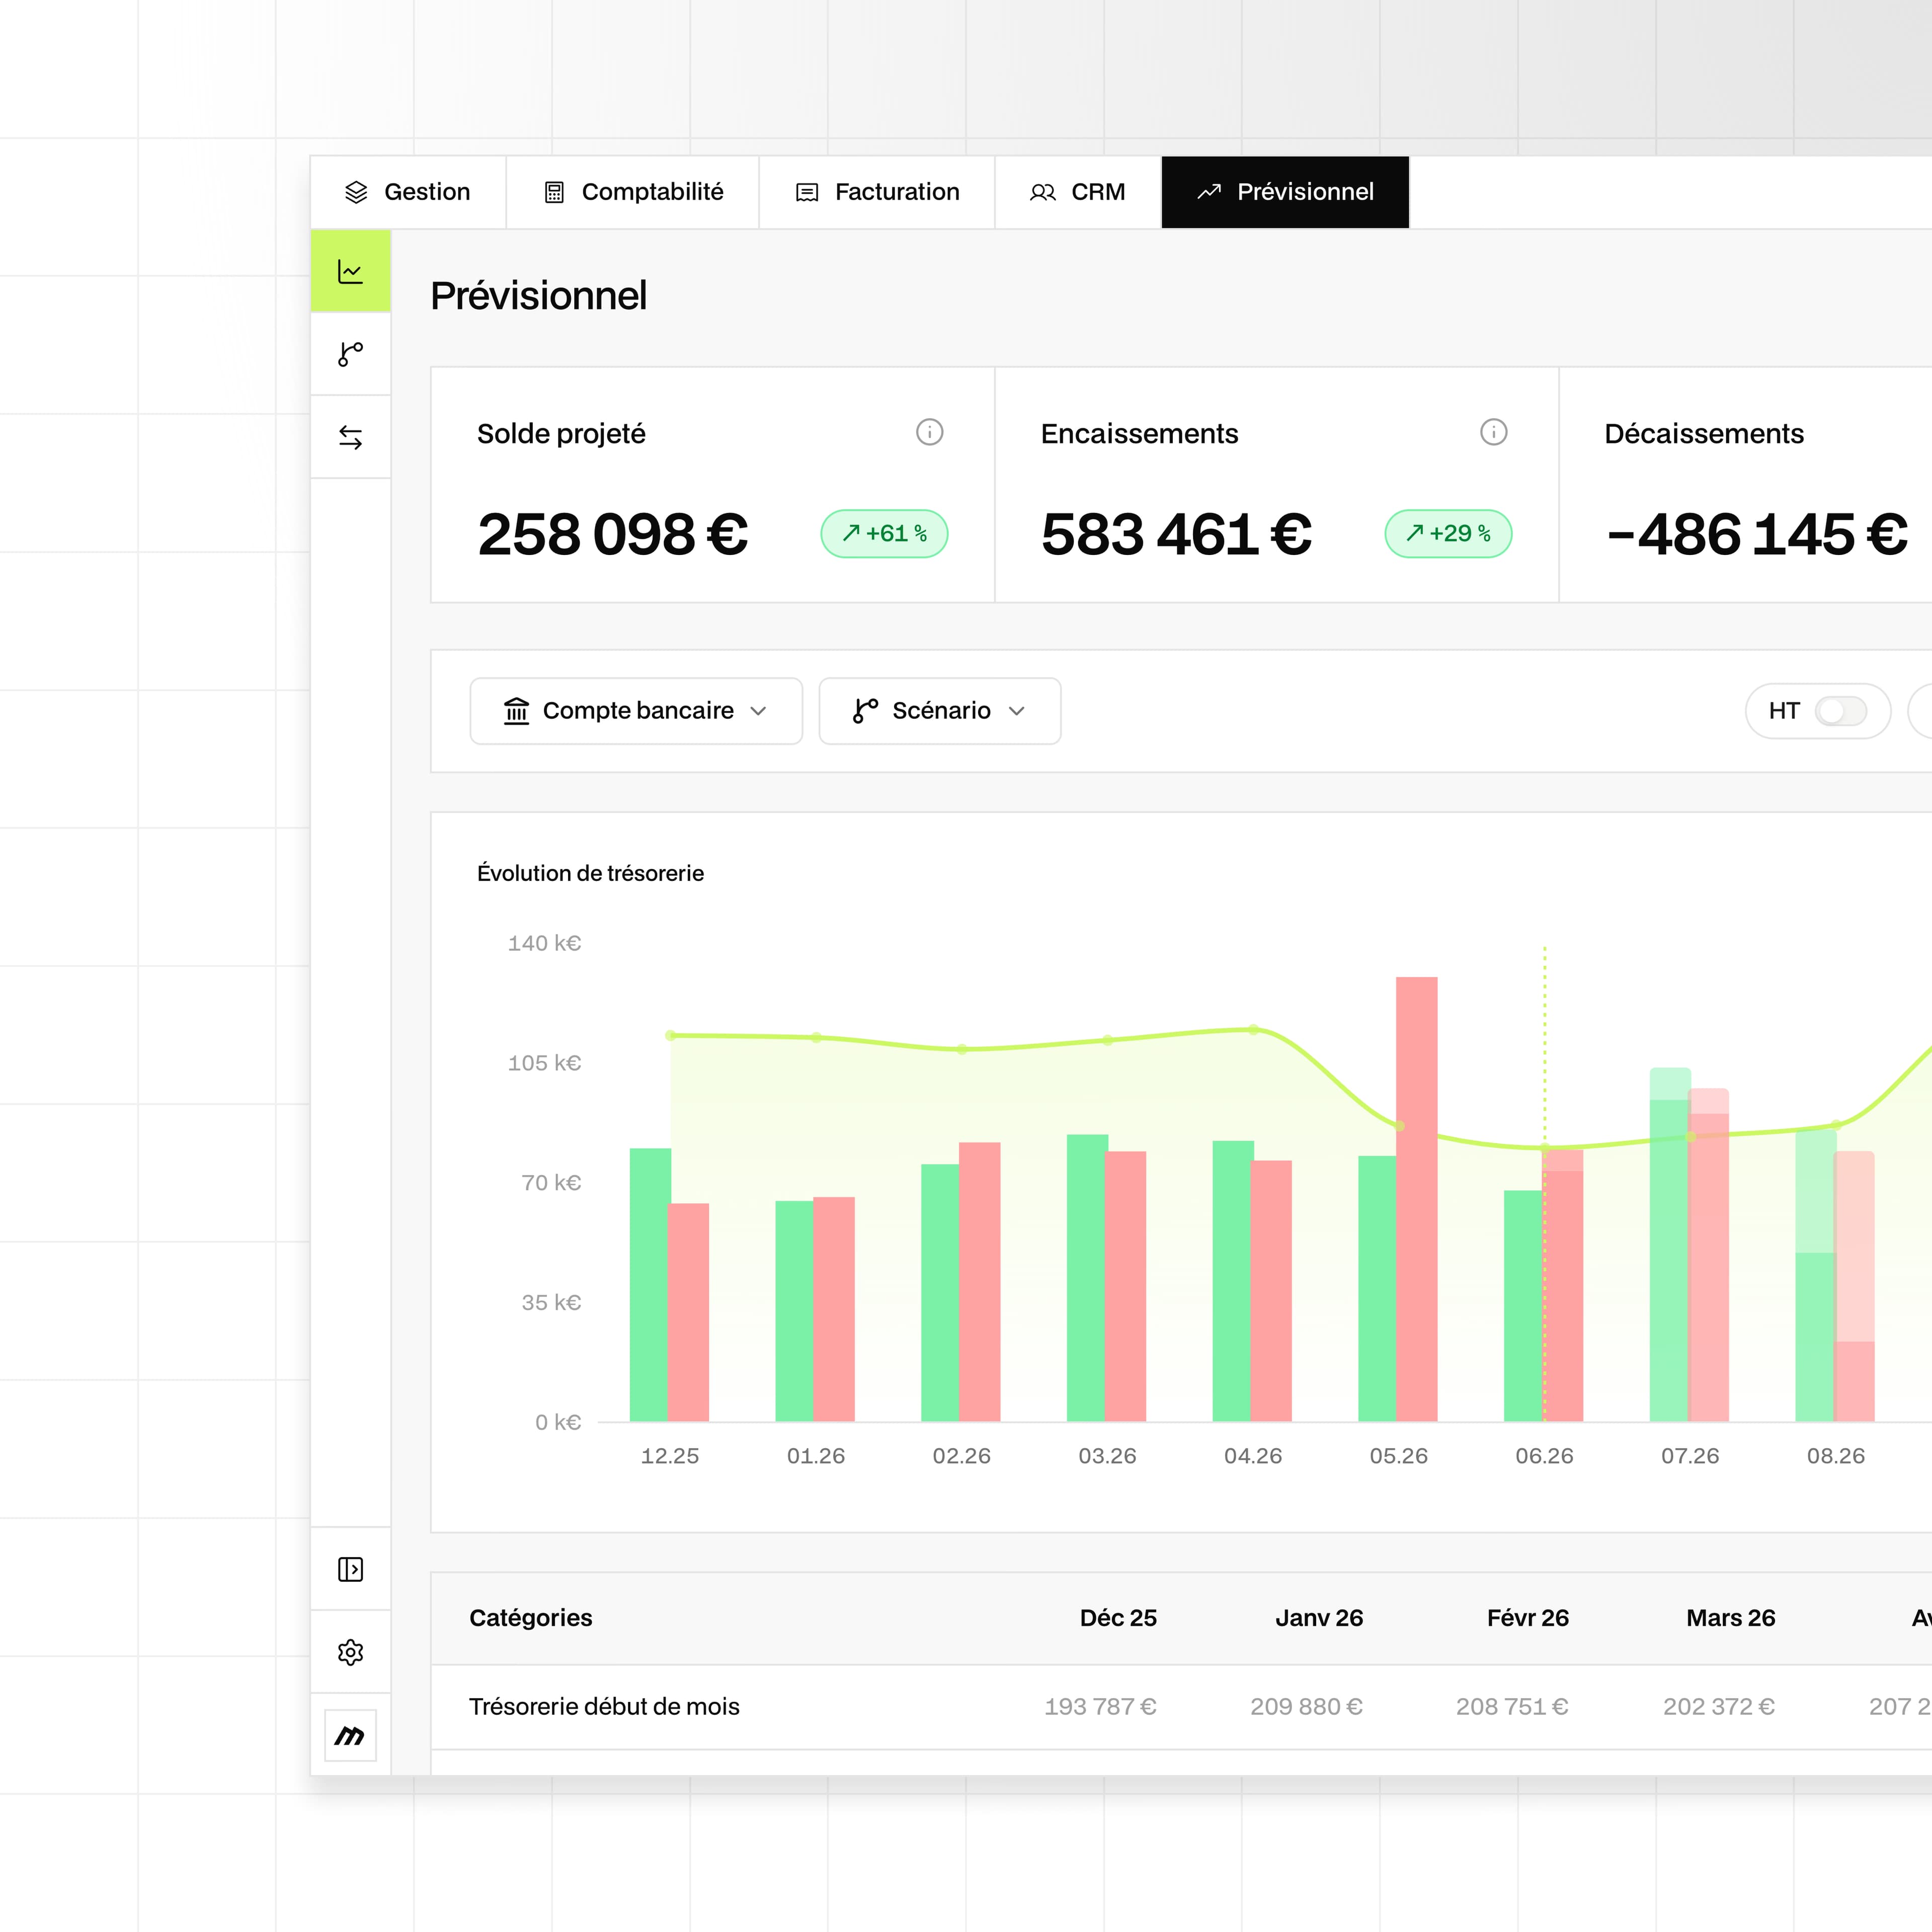
Voir votre trésorerie des prochaines semaines dans Mandare. Dans la plateforme Mandare, le Prévisionnel détecte loyers, salaires, abonnements et URSSAF, les projette automatiquement et vous alerte avant un découvert. Bientôt : vos scénarios d'embauche ou de retard client.
Une prévision vaut par sa mise à jour
Une prévision de trésorerie n'a pas besoin d'être parfaite pour être utile. Elle doit partir du solde réel, retenir les dates de paiement plutôt que les échéances, inclure la TVA et les impôts, et se corriger chaque semaine avec le réalisé. Avec ces quatre règles et un seuil d'alerte, vous voyez les tensions des semaines à l'avance, au moment où vous pouvez encore agir. Pour le reste du suivi au quotidien, voyez comment gérer sa trésorerie.
Toutes les formules de la plateforme Mandare incluent le Prévisionnel. Pour le voir sur vos propres comptes, obtenez une démo.