Problème de trésorerie : pourquoi une entreprise rentable peut faire faillite

Une entreprise ressemble à une baignoire. Le bénéfice mesure si, sur l'année, il entre plus d'eau qu'il n'en sort. La trésorerie mesure ce qu'il y a dans la baignoire à un instant donné. On peut remplir plus qu'on ne vide sur douze mois et se retrouver à sec un mardi de mars, si le robinet coule en retard et que la bonde, elle, ne prend pas de retard.
C'est tout le piège du problème de trésorerie. Selon la Banque de France, le nombre de défaillances d'entreprises atteint 70 766 sur les douze mois glissants à fin août 2026. Ce chiffre ne dit pas combien de ces entreprises étaient rentables. Il rappelle en revanche une règle simple : une entreprise ne défaille pas parce qu'elle perd de l'argent, mais parce qu'elle ne peut plus payer.
Ce guide explique pourquoi la rentabilité ne protège pas de la faillite, quelles causes provoquent l'écart, à quoi il ressemble en chiffres sur six mois, et quels leviers actionner avant qu'il ne soit trop tard.
Rentabilité et liquidité : deux questions différentes
La rentabilité répond à la question « est-ce que je gagne de l'argent ? ». Elle se lit dans le compte de résultat, qui enregistre une vente au moment de la facture, même si le client paie deux mois plus tard. La liquidité répond à « est-ce que je peux payer ce qui est dû cette semaine ? ». Elle se lit sur le compte bancaire et dans les lignes de crédit disponibles.
Notre article sur la différence entre trésorerie et bénéfice détaille les deux notions. Ici, une seule formule suffit : la variation de trésorerie est à peu près égale au résultat, moins ce que l'activité immobilise en plus (créances clients, stock), moins les investissements et les remboursements d'emprunt. Le deuxième terme porte un nom : le besoin en fonds de roulement, ou BFR.
Ce que la loi appelle cessation des paiements
Le tribunal ne regarde pas votre bénéfice. Il regarde si vous pouvez payer. Service Public le formule sans ambiguïté :
« Une entreprise est en état de cessation des paiements lorsque sa trésorerie n'est plus suffisante pour régler ses dettes. »
Dans le détail, on compare l'actif disponible au passif exigible. L'actif disponible regroupe la trésorerie et les réserves de crédit : aides supplémentaires accordées par une banque, argent apporté par le dirigeant ou un associé, avances en compte courant qui ne sont ni bloquées ni réclamées. Le passif exigible rassemble les dettes échues dont le créancier peut exiger le paiement immédiat : factures fournisseurs arrivées à échéance, salaires, échéances fiscales et sociales. Vos locaux ou vos machines ne comptent pas dans l'actif disponible, même s'ils valent beaucoup.
Cette définition a une conséquence pratique. Obtenir un délai d'un créancier fait sortir la dette concernée du passif exigible, et obtenir une ligne de crédit augmente l'actif disponible. Les deux leviers éloignent la cessation des paiements, à condition d'être négociés avant l'échéance et non après.
Une fois cet état constaté, le dirigeant dispose de 45 jours pour déposer une déclaration de cessation des paiements au greffe du tribunal. Ce délai compte aussi pour la suite : une procédure de conciliation reste possible tant que la cessation remonte à moins de 45 jours.
Six causes qui vident la trésorerie d'une entreprise rentable
Les clients paient tard
C'est la cause la plus visible. Entre professionnels, la loi plafonne le délai à 60 jours après l'émission de la facture, ou 45 jours fin de mois. Ce plafond reste théorique quand un client paie en retard. L'Observatoire des délais de paiement de la Banque de France relève que la part des entreprises qui règlent leurs factures avec plus de 30 jours de retard est passée d'environ 6 % début 2022 à 9,4 % début 2025, avant de redescendre à 8,6 %. Suivre son DSO, le délai moyen d'encaissement, est la première ligne de défense.
La croissance consomme du BFR
Chaque euro de chiffre d'affaires supplémentaire facturé à 60 jours doit être financé pendant 60 jours. Plus vous grandissez vite, plus vous avancez d'argent à vos clients. C'est le paradoxe de la croissance : les meilleurs mois commerciaux peuvent être les pires mois de trésorerie.
Le stock immobilise l'argent
Un commerce, un fabricant ou un distributeur achète avant de vendre. Une commande fournisseur payée en janvier pour des ventes encaissées en avril sort de la trésorerie trois mois avant d'y revenir, sans rien changer au résultat de l'année.
Les investissements payés comptant
Un véhicule, un logiciel sur mesure ou des travaux d'aménagement s'amortissent sur plusieurs années dans le compte de résultat, mais se paient en une fois. Une entreprise rentable qui finance un investissement important sur sa trésorerie plutôt que par un emprunt peut se retrouver à court quelques semaines plus tard.
Le capital des emprunts
Les intérêts d'un prêt sont une charge ; le remboursement du capital n'en est pas une. Il n'apparaît donc pas dans le résultat, mais il sort bien du compte chaque mois. Une entreprise peut afficher un bénéfice correct et rembourser davantage en capital qu'elle ne dégage de trésorerie.
Le calendrier fiscal et les distributions
TVA collectée à reverser, acomptes d'impôt, cotisations sociales, dividendes : ces sorties tombent à des dates fixes, souvent groupées. La TVA encaissée sur vos ventes n'est pas à vous ; la confondre avec votre trésorerie disponible est une erreur classique, surtout en période de croissance.
Exemple chiffré : six mois de croissance, une trésorerie négative
Prenons une société de services fictive. Ses charges représentent 90 % de son chiffre d'affaires et se paient le mois même (salaires, sous-traitants). Ses clients paient à 60 jours. Avant le démarrage de l'exemple, elle facturait 50 000 € par mois depuis longtemps, et elle dispose de 40 000 € en banque. Puis elle décroche de nouveaux contrats.
| Mois | CA facturé | Encaissements | Charges payées | Résultat du mois | Trésorerie fin de mois |
|---|---|---|---|---|---|
| M1 | 50 000 € | 50 000 € | 45 000 € | 5 000 € | 45 000 € |
| M2 | 50 000 € | 50 000 € | 45 000 € | 5 000 € | 50 000 € |
| M3 | 70 000 € | 50 000 € | 63 000 € | 7 000 € | 37 000 € |
| M4 | 90 000 € | 50 000 € | 81 000 € | 9 000 € | 6 000 € |
| M5 | 110 000 € | 70 000 € | 99 000 € | 11 000 € | −23 000 € |
| M6 | 110 000 € | 90 000 € | 99 000 € | 11 000 € | −32 000 € |
Sur six mois, la société a gagné 48 000 €. Pourtant, sa trésorerie est passée de 40 000 € à −32 000 €, soit un écart de 72 000 €.
L'explication tient en une ligne. Ses créances clients représentaient deux mois de chiffre d'affaires, soit 100 000 € au départ. À la fin de M6, elles atteignent 220 000 € (les factures de M5 et M6). Le BFR a donc augmenté de 120 000 €. Résultat de 48 000 € moins hausse du BFR de 120 000 € : −72 000 €. La croissance a été financée par la trésorerie, jusqu'à la vider.
Sans découvert autorisé à hauteur de ce besoin, cette société ne peut plus payer ses salaires de M5. Elle est rentable, en croissance, et pourtant exposée à la cessation des paiements. Avec un prévisionnel tenu trois mois à l'avance, le trou de M5 était visible dès M3, quand il restait du temps pour négocier un financement.
Repérer le problème avant l'échéance
Un problème de trésorerie ne surgit presque jamais du jour au lendemain. Les signaux arrivent plusieurs semaines avant :
- le solde bancaire baisse alors que le chiffre d'affaires monte ;
- les créances clients en retard s'accumulent, ou un client important décale ses règlements ;
- vous retardez des paiements fournisseurs pour en honorer d'autres ;
- le découvert devient permanent au lieu d'être ponctuel ;
- une échéance fiscale ou sociale approche sans que le montant soit provisionné.
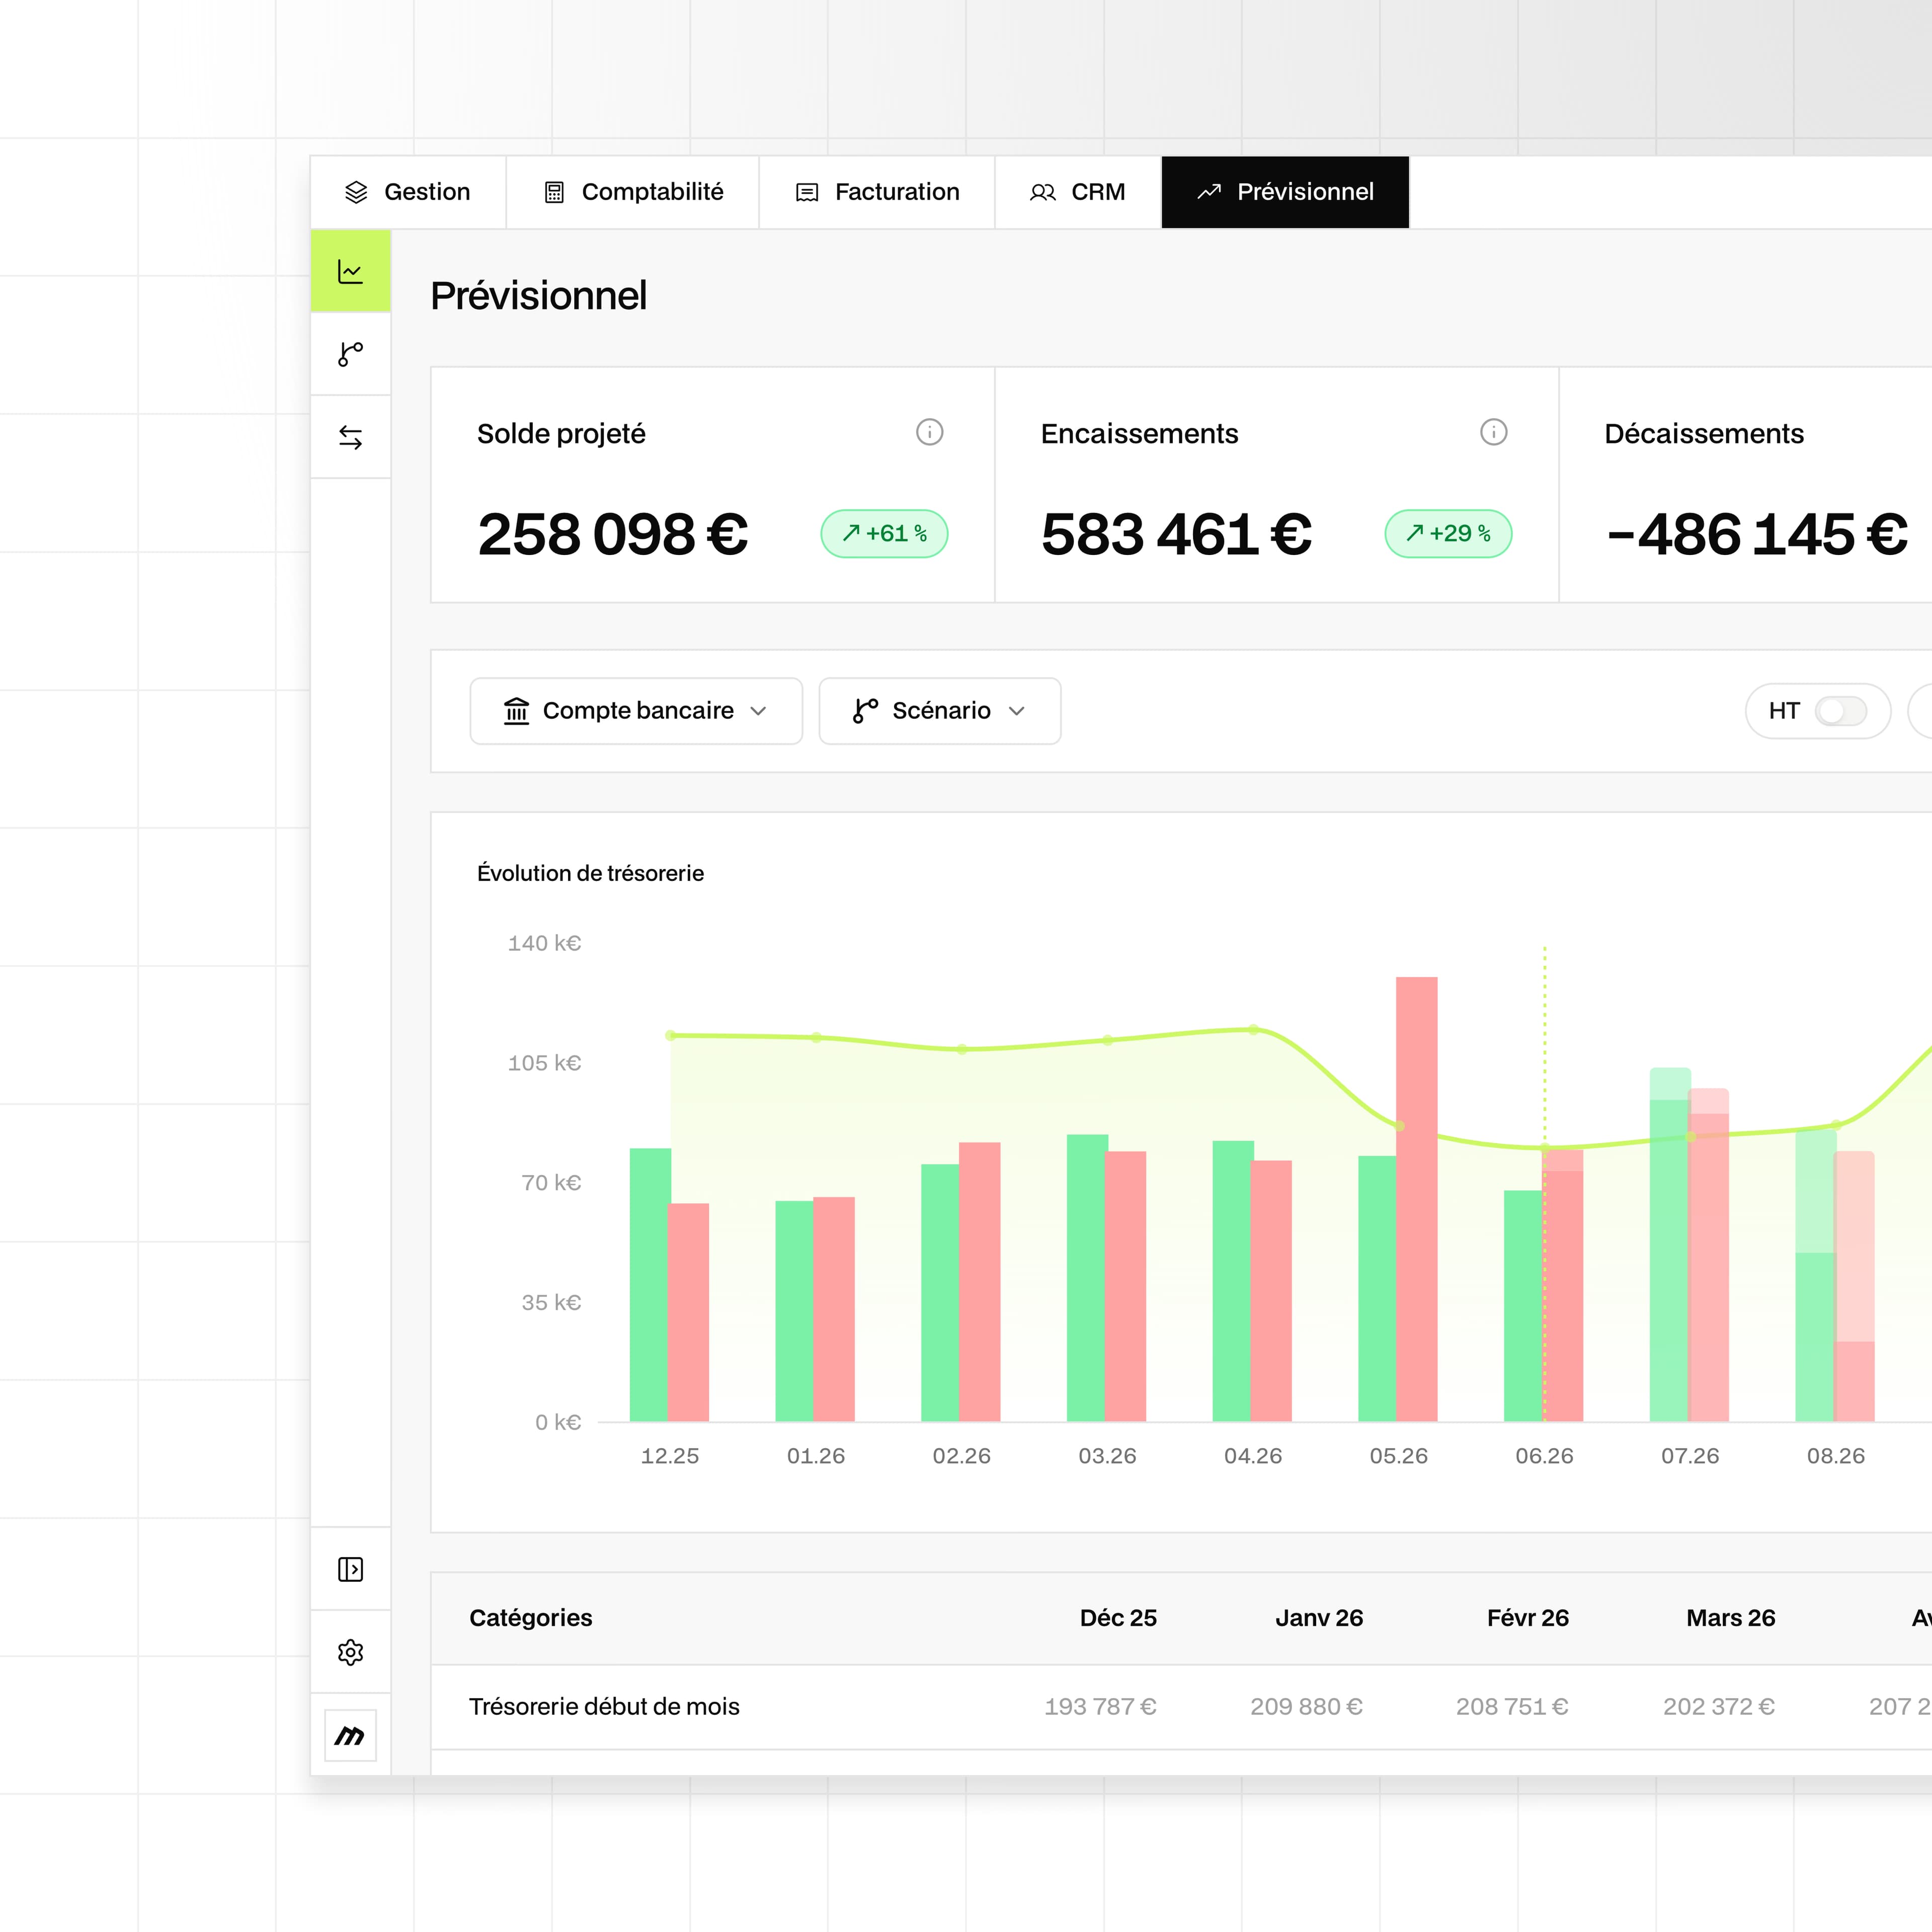
Notre article sur les signaux avant un dépôt de bilan détaille les alertes plus tardives. L'outil le plus utile reste un prévisionnel de trésorerie mis à jour chaque mois : encaissements attendus, décaissements certains, solde projeté semaine par semaine.
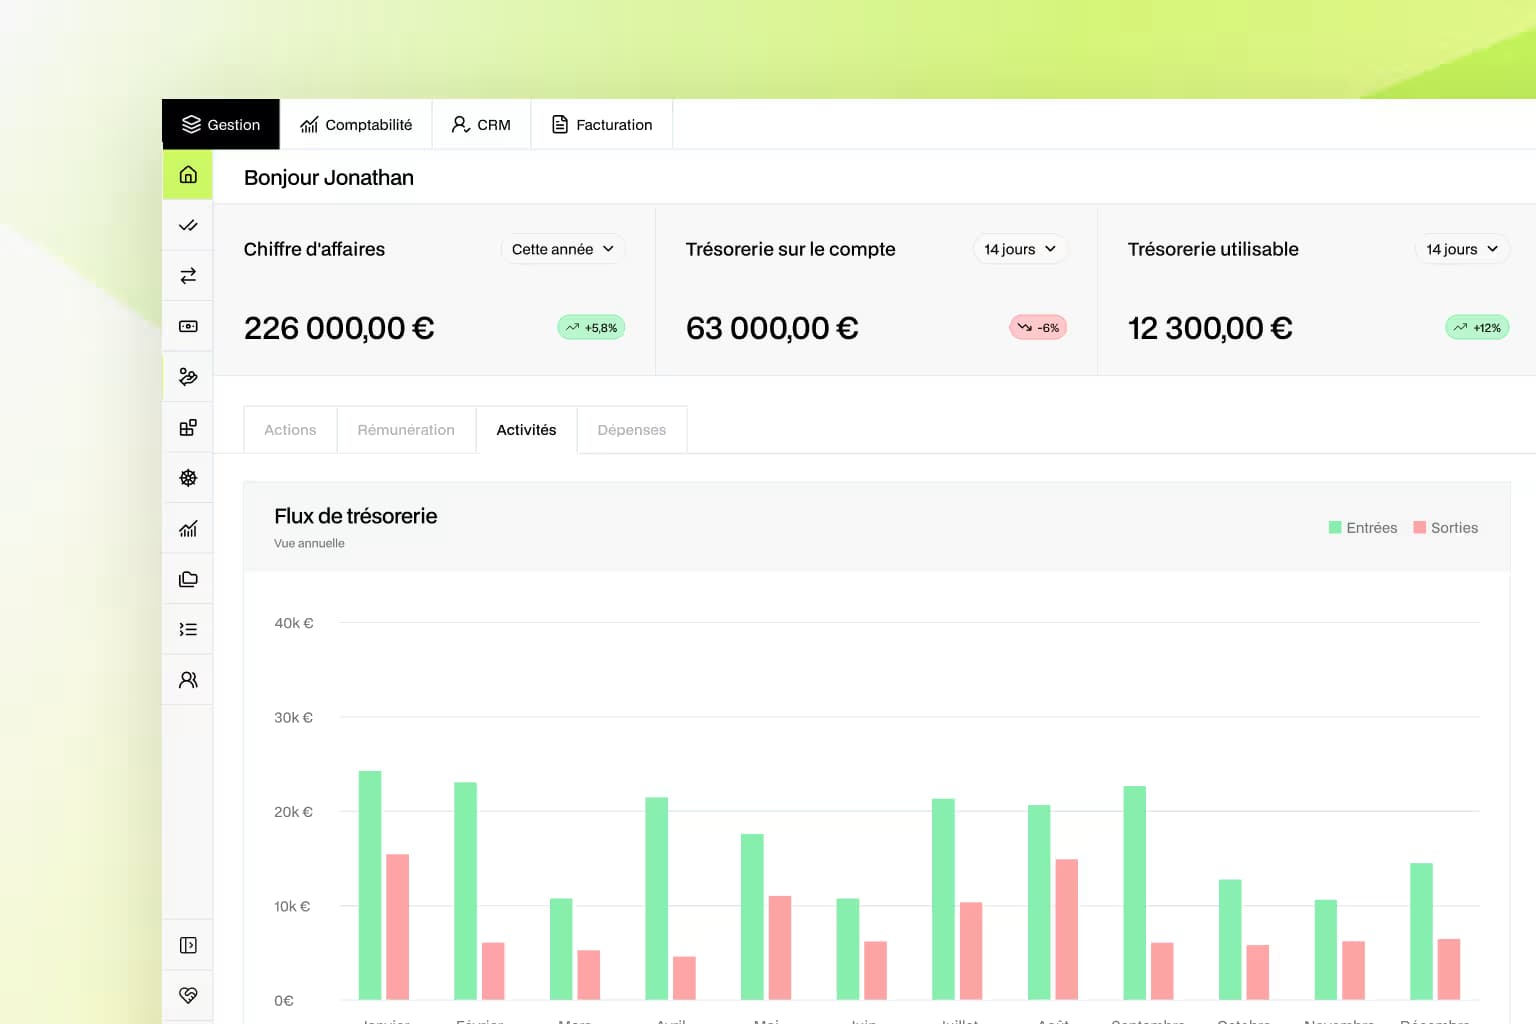
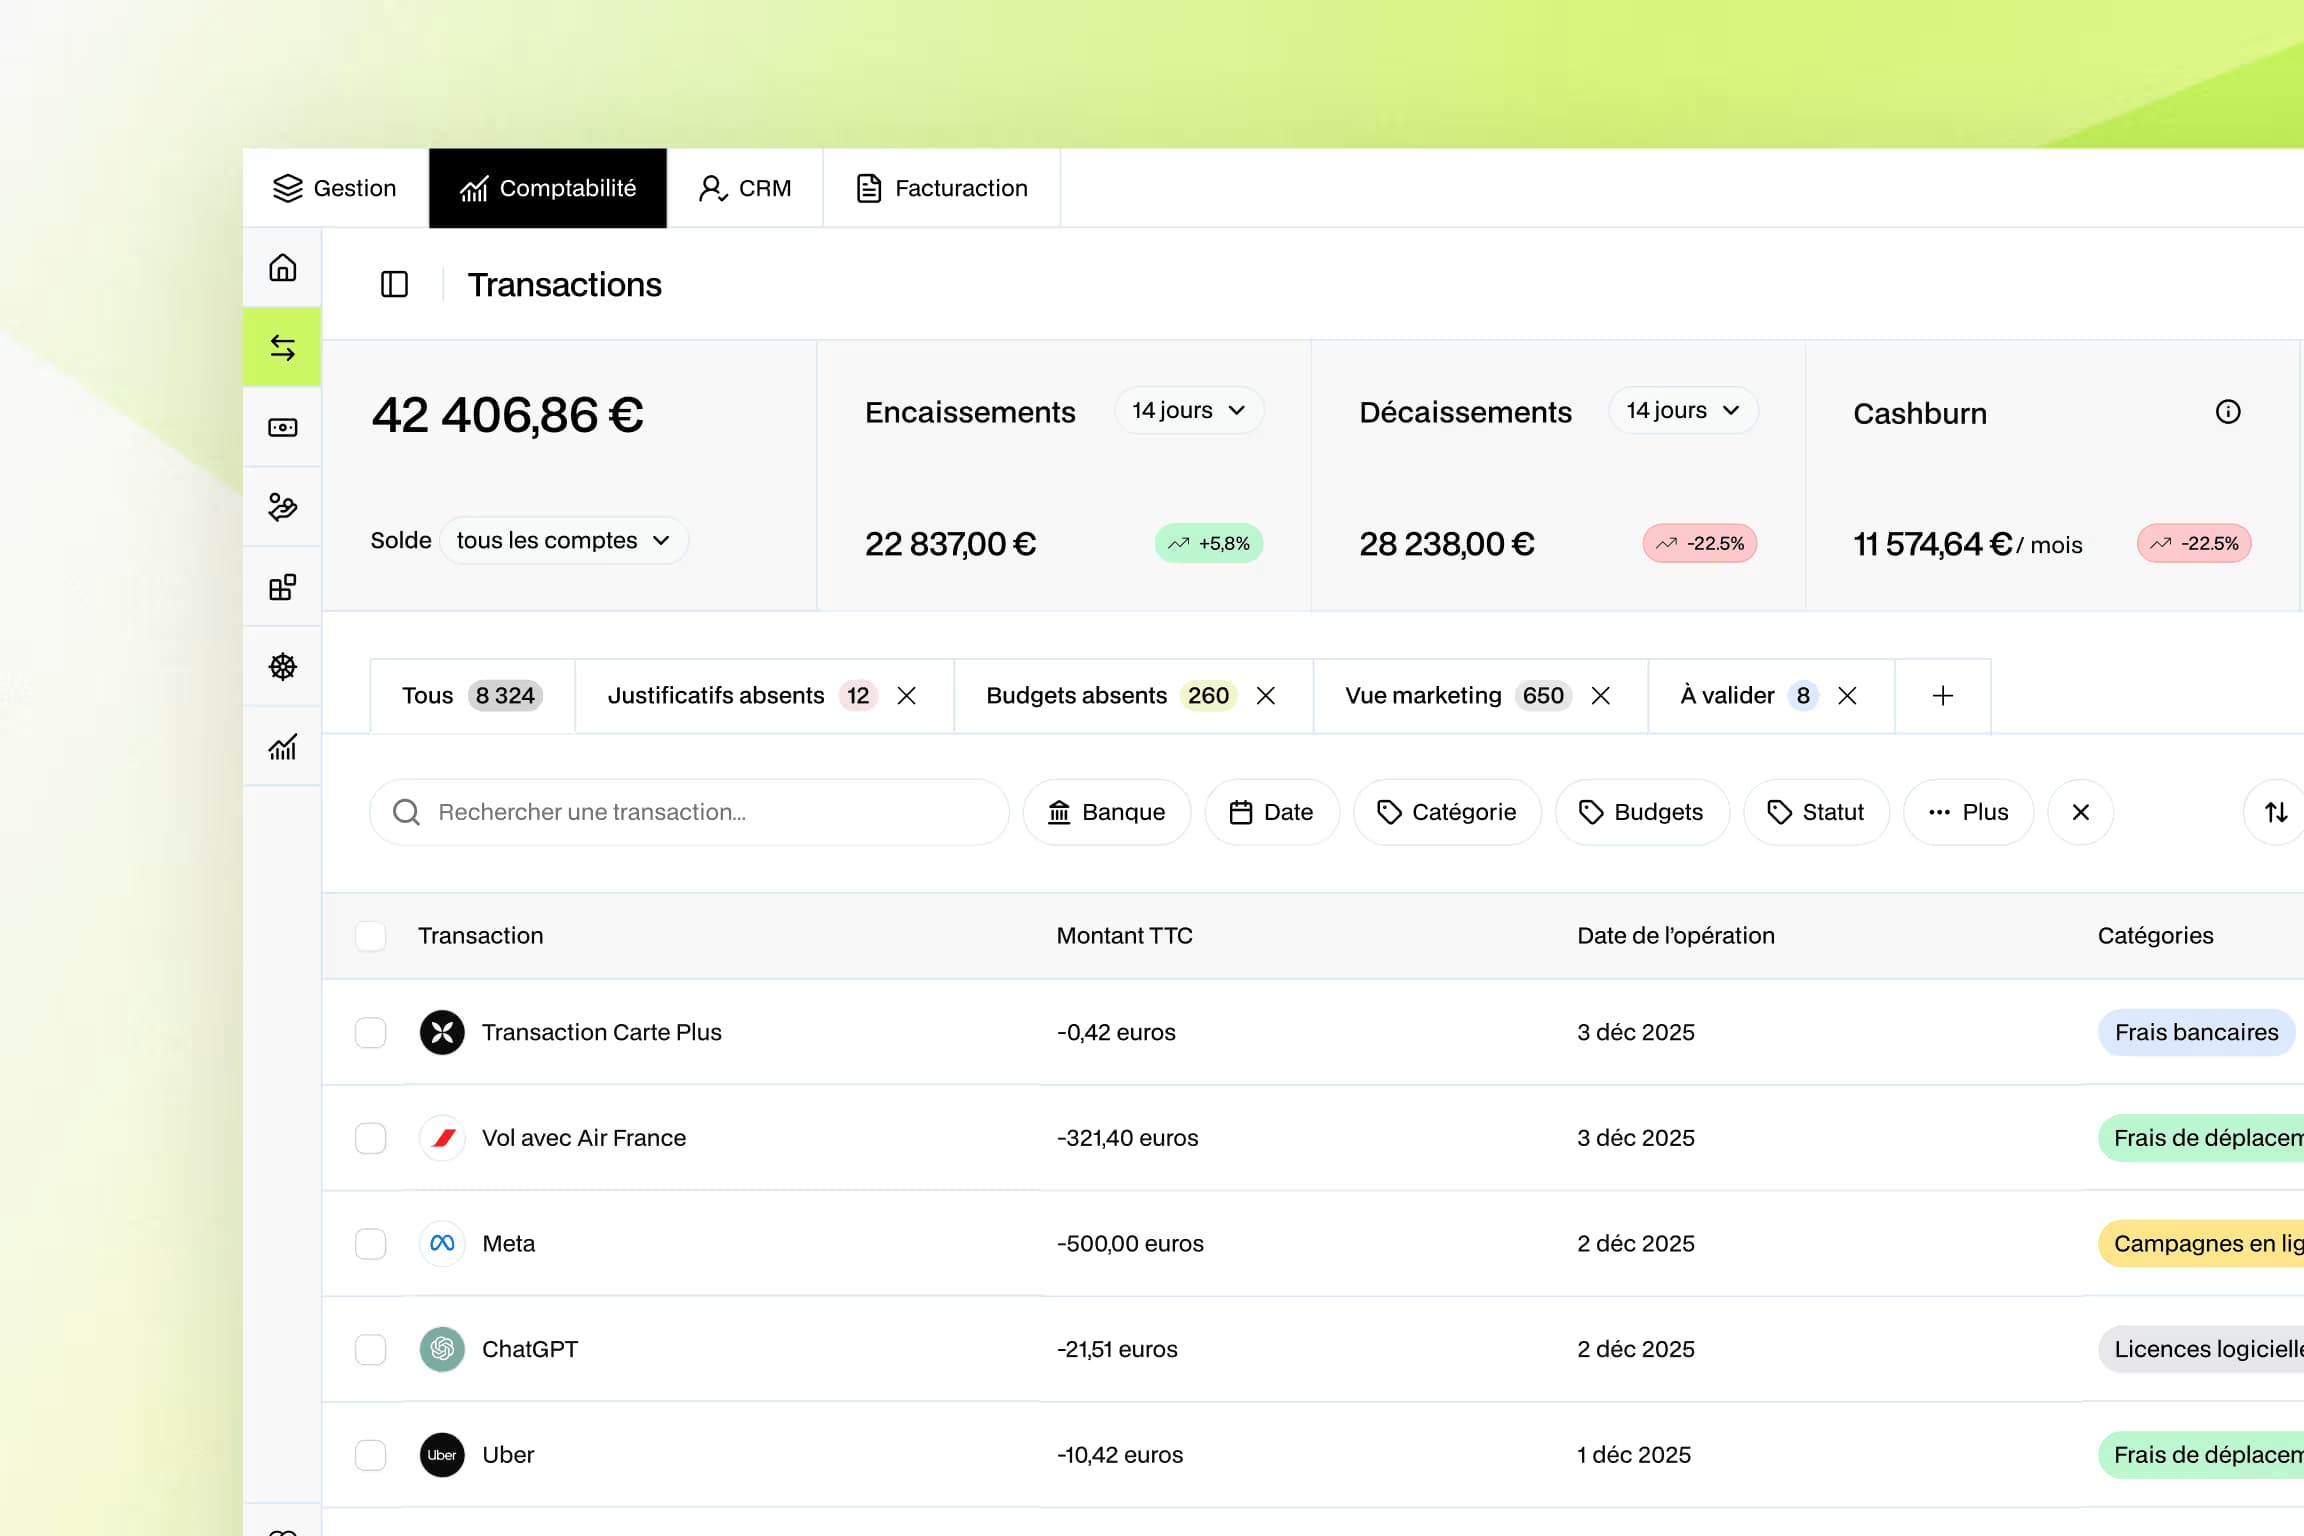
Sur la plateforme Mandare, la trésorerie se suit en temps réel avec des alertes paramétrables, et les tableaux de bord affichent le cash burn et le runway. Le module pilotage et budgets compare le budget au réel pour voir l'écart se creuser avant qu'il ne devienne un trou.
Les leviers, du plus simple au plus formel
Face à un problème de trésorerie, l'ordre compte. Commencez par ce qui dépend de vous, puis allez vers les dispositifs extérieurs.
Accélérer les encaissements. Facturer dès la livraison, demander des acomptes sur les gros contrats, relancer à J+1 de l'échéance plutôt qu'à J+30. Notre méthode pour relancer une facture impayée donne les modèles.
Négocier avec les fournisseurs. Un délai supplémentaire demandé avant l'échéance s'obtient plus souvent qu'un retard constaté après.
Mobiliser la banque. Un découvert autorisé, une facilité de caisse ou un financement des créances se négocient quand les comptes sont encore propres. Plus tard, la discussion devient plus difficile.
Saisir la médiation du crédit. Si la banque refuse ou réduit un financement, la Banque de France propose un service de médiation du crédit « gratuit et confidentiel », porté par 105 médiateurs territoriaux.
Étaler les dettes fiscales et sociales. Bpifrance Création rappelle que la commission des chefs des services financiers (CCSF) peut accorder un échéancier de paiement des dettes fiscales et sociales.
Recourir aux procédures amiables. Le mandat ad hoc et la conciliation, auprès du président du tribunal de commerce, permettent de négocier avec les créanciers dans un cadre confidentiel. La conciliation reste ouverte si la cessation des paiements date de moins de 45 jours.
Ces dispositifs ne remplacent pas une correction du modèle. Si le problème vient de délais clients structurellement longs, d'une marge trop faible pour financer la croissance ou d'investissements mal calibrés, chaque mois de répit doit servir à corriger la cause : revoir les conditions de paiement dans les contrats, ajuster les prix, étaler un projet, choisir un financement adapté à sa durée.
Piloter la trésorerie comme on pilote la marge
Une entreprise rentable fait faillite quand ses encaissements arrivent après ses décaissements, et qu'elle ne l'a pas vu venir. La marge dit si le modèle fonctionne ; la trésorerie dit si l'entreprise tiendra jusqu'au moment où cette marge sera encaissée. Les deux se pilotent ensemble, chaque mois. Pour voir votre trésorerie et vos budgets au même endroit, vous pouvez obtenir une démo de la plateforme Mandare ou voir les formules.