Loi Rietmann : retards de paiement, ce que prévoit le texte

Où en est le texte (mise à jour du 29 octobre 2026) : proposition de loi adoptée par le Sénat le 19 février 2026 et transmise à l'Assemblée nationale. Au 29 octobre 2026, le texte n'a pas été voté par l'Assemblée nationale : il n'est pas en vigueur et peut encore être modifié. Les règles applicables aujourd'hui restent celles du Code de commerce.
Une facture payée avec trois semaines de retard ressemble à un prêt sans intérêt que vous accordez à votre client, sans l'avoir décidé. Sur une facture, la perte paraît modeste. Sur un portefeuille où un grand compte et une collectivité paient régulièrement après l'échéance, elle finit par peser sur votre trésorerie et sur vos décisions. Fin 2025, le retard moyen de paiement en France atteignait 13,4 jours, selon le rapport 2025 de l'Observatoire des délais de paiement publié par la Banque de France.
La loi Rietmann, du nom du sénateur Olivier Rietmann, veut rendre ces retards plus coûteux pour ceux qui les pratiquent. Le texte n'est pas encore une loi. Il dit pourtant clairement la direction, et une partie de ce qu'il vise est déjà à votre portée. Voici ce qu'il prévoit, mesure par mesure, où il en est, et ce qu'un dirigeant de PME peut faire sans attendre le vote.
Qu'est-ce que la loi Rietmann ?
Une proposition de loi du sénateur Olivier Rietmann
La « loi Rietmann » désigne la proposition de loi visant à réduire les retards de paiement afin de lutter contre les défaillances d'entreprises. Olivier Rietmann l'a déposée au Sénat le 28 octobre 2025. Son point de départ est simple : un fournisseur payé en retard finance son client, et une petite entreprise n'a pas toujours la trésorerie pour le faire longtemps.
Le contexte économique explique l'intérêt du sujet. La Banque de France comptait 68 564 défaillances d'entreprises en cumul sur les douze mois à fin décembre 2025, en hausse de 3,5 % sur un an.
Où en est le texte ?
Le parcours tient en quelques dates. Le texte a été déposé au Sénat le 28 octobre 2025. Le Gouvernement a engagé la procédure accélérée le 19 février 2026, et le Sénat l'a adopté à l'unanimité le même jour. Il a ensuite été transmis à l'Assemblée nationale, sous le numéro 2514, et renvoyé à sa commission des lois.
Au 29 octobre 2026, le dossier de l'Assemblée nationale n'affiche aucune étape après la saisine de la commission. Pour devenir une loi, le texte doit encore être examiné en commission puis voté par les députés. Si les deux assemblées n'adoptent pas la même version, une commission mixte paritaire cherchera un compromis. Viendront ensuite la promulgation et la publication au Journal officiel. Les montants et les dates cités plus bas sont ceux de la version du Sénat : ils peuvent changer.
Ce que prévoit le texte, mesure par mesure
Des amendes plus lourdes pour les mauvais payeurs
Aujourd'hui, une société qui ne respecte pas les délais de paiement s'expose à une amende administrative de 2 millions d'euros au plus, portée à 4 millions en cas de récidive dans un délai de deux ans. Le texte adopté par le Sénat changerait l'échelle : pour une personne morale, le plafond deviendrait le plus élevé de deux montants, 2 millions d'euros ou 1 % du chiffre d'affaires mondial hors taxes réalisé au cours du dernier exercice clos. Pour une personne physique, il resterait fixé à 75 000 €.
La récidive serait aussi traitée plus durement. L'amende serait doublée en cas de réitération du manquement dans un délai de trois ans, contre deux ans aujourd'hui. Dès que le chiffre d'affaires mondial dépasse 200 millions d'euros, c'est le seuil de 1 % qui fixerait le plafond. Le texte cherche ainsi à ce que payer tard ne soit plus un calcul rentable pour un grand groupe.
Des pénalités de retard auxquelles on ne pourrait plus renoncer
C'est la mesure qui toucherait le plus directement les PME. Le texte ajouterait au Code de commerce une phrase courte : « Toute renonciation au paiement des pénalités de retard est réputée non écrite. » Une clause ou un accord par lequel le fournisseur abandonne ses pénalités n'aurait donc plus d'effet.
Selon le Sénat, ce sont surtout des PME et des TPE qui renoncent aujourd'hui à ces pénalités, souvent pour ne pas froisser un client important. Le Sénat rappelle aussi que cette interdiction existe déjà dans le code de la commande publique : le texte l'étendrait aux relations entre entreprises.
Un délai calculé à réception de la facture (à partir de 2030)
Le texte prévoit de remplacer, dans les règles de calcul des délais de paiement, la date d'émission de la facture par sa date de réception. Cette mesure n'entrerait en vigueur que le 1er janvier 2030. D'ici là, et tant que le texte n'est pas voté, les délais convenus courent comme aujourd'hui.
Les acheteurs publics et le fonds de paiement des PME
Pour les marchés publics, le texte prévoit que l'acheteur verse les intérêts moratoires en même temps que la somme principale, sans que le fournisseur ait à les réclamer.
Il crée aussi un fonds public dédié. Les microentreprises et les PME titulaires d'un marché public pourraient obtenir, sans frais et à leur demande, le paiement de leurs factures par ce fonds lorsque leurs créances représentent une part conséquente de leur chiffre d'affaires et que l'acheteur n'a pas payé à l'échéance du délai légal. Le dispositif serait expérimenté dans au moins deux régions, du 1er janvier 2028 au 31 décembre 2030.
La version initiale du texte allait plus loin sur le point de départ du délai pour les acheteurs publics et fixait un seuil chiffré pour accéder au fonds. Ces deux dispositions ne figurent plus dans la version adoptée par le Sénat.
Les entreprises en difficulté : la procédure de sortie de crise
Le texte rétablirait la procédure de traitement de sortie de crise, créée en 2021, pour les demandes formées avant le 31 décembre 2028, avec des délais assouplis. Il renforcerait aussi le rôle des commissaires aux comptes : leur attestation serait transmise au ministre chargé de l'économie lorsque les dépassements de délais de paiement sont constatés pour deux exercices consécutifs.
Tableau : les règles d'aujourd'hui et ce que prévoit le texte
| Sujet | Aujourd'hui (Code de commerce) | Ce que prévoit le texte adopté par le Sénat |
|---|---|---|
| Amende maximale, société | 2 millions €, 4 millions € en cas de récidive sous deux ans | Le plus élevé de 2 millions € ou 1 % du chiffre d'affaires mondial hors taxes, doublé en cas de réitération sous trois ans |
| Amende maximale, entreprise individuelle | 75 000 €, 150 000 € en cas de récidive sous deux ans | 75 000 €, doublée en cas de réitération sous trois ans |
| Renoncer aux pénalités de retard | Possible entre entreprises | Renonciation « réputée non écrite » |
| Point de départ du délai | Date d'émission de la facture (délais de 60 jours ou 45 jours fin de mois) | Date de réception, à partir du 1er janvier 2030 |
| Intérêts moratoires (marchés publics) | Dus en cas de retard | Versés en même temps que le principal |
| Fonds de paiement des PME (marchés publics) | N'existe pas | Expérimentation du 1er janvier 2028 au 31 décembre 2030, dans au moins deux régions |
Ce qui ne change pas tant que le texte n'est pas voté
Rien de ce qui précède ne s'applique aujourd'hui. Les règles en vigueur restent celles du Code de commerce. Sauf délai propre à certains secteurs, le délai de paiement entre professionnels est de 30 jours à compter de la réception de la marchandise ou de l'exécution de la prestation. Dans le cas général, les parties peuvent convenir d'un délai plus long dans deux limites : 60 jours à compter de la date d'émission de la facture, ou 45 jours fin de mois.
En cas de retard, des pénalités sont dues : leur taux ne peut pas être inférieur à trois fois le taux de l'intérêt légal, et elles s'appliquent sans rappel ni mise en demeure. S'y ajoute une indemnité forfaitaire pour frais de recouvrement de 40 € par facture payée en retard. Le délai de paiement et l'indemnité forfaitaire doivent figurer sur vos factures et dans vos conditions générales de vente, les pénalités de retard dans vos conditions générales de vente.
Pour le détail des étapes, des modèles de lettres et de la mise en demeure, reportez-vous à notre guide sur la relance d'une facture impayée et ce que la loi permet vraiment. Le glossaire définit aussi les délais de paiement et conditions de règlement.
Les critiques et points en débat
Le premier point en débat concerne l'assiette de l'amende. Un plafond indexé sur le chiffre d'affaires mondial donne un vrai poids à la sanction pour un grand groupe, et sa proportionnalité pourrait être discutée à l'Assemblée nationale. Le deuxième touche les acheteurs publics : la version initiale faisait partir le délai de paiement plus tôt, et cette disposition a été retirée au Sénat. Le débat pourrait revenir lors de l'examen par les députés.
Reste la question pratique. Interdire la renonciation aux pénalités ne garantit pas qu'une PME osera les réclamer à son premier client. Le texte modifie le droit, la relation commerciale reste à gérer.
Ce que vous pouvez faire dès maintenant
Vous n'avez pas besoin d'attendre le vote pour reprendre la main sur vos retards de paiement. Les quatre actions ci-dessous s'appuient sur le droit actuel.
Vérifier les mentions de vos factures et conditions générales
Relisez une facture récente et vérifiez qu'elle indique la date d'échéance, le taux des pénalités de retard et l'indemnité forfaitaire de 40 €. Faites le même exercice sur vos conditions générales de vente. Une mention absente vous expose à une amende administrative et complique la relance.
Appliquer vos pénalités de retard de façon cohérente
Si vous ne les facturez jamais, vos clients l'apprennent vite. Décidez d'une règle et tenez-la : à partir de combien de jours, pour quels clients, avec quel message. Le texte en préparation va dans ce sens. Prendre l'habitude dès maintenant vous évitera de changer de pratique en urgence.
Suivre vos retards en euros et en jours, client par client
Un retard moyen ne dit pas grand-chose. Ce qui compte, c'est le montant en retard chez chaque client et le nombre de jours. Le DSO, ou délai moyen de paiement de vos clients, permet de suivre cette dérive mois après mois.
Intégrer les retards dans votre prévision de trésorerie
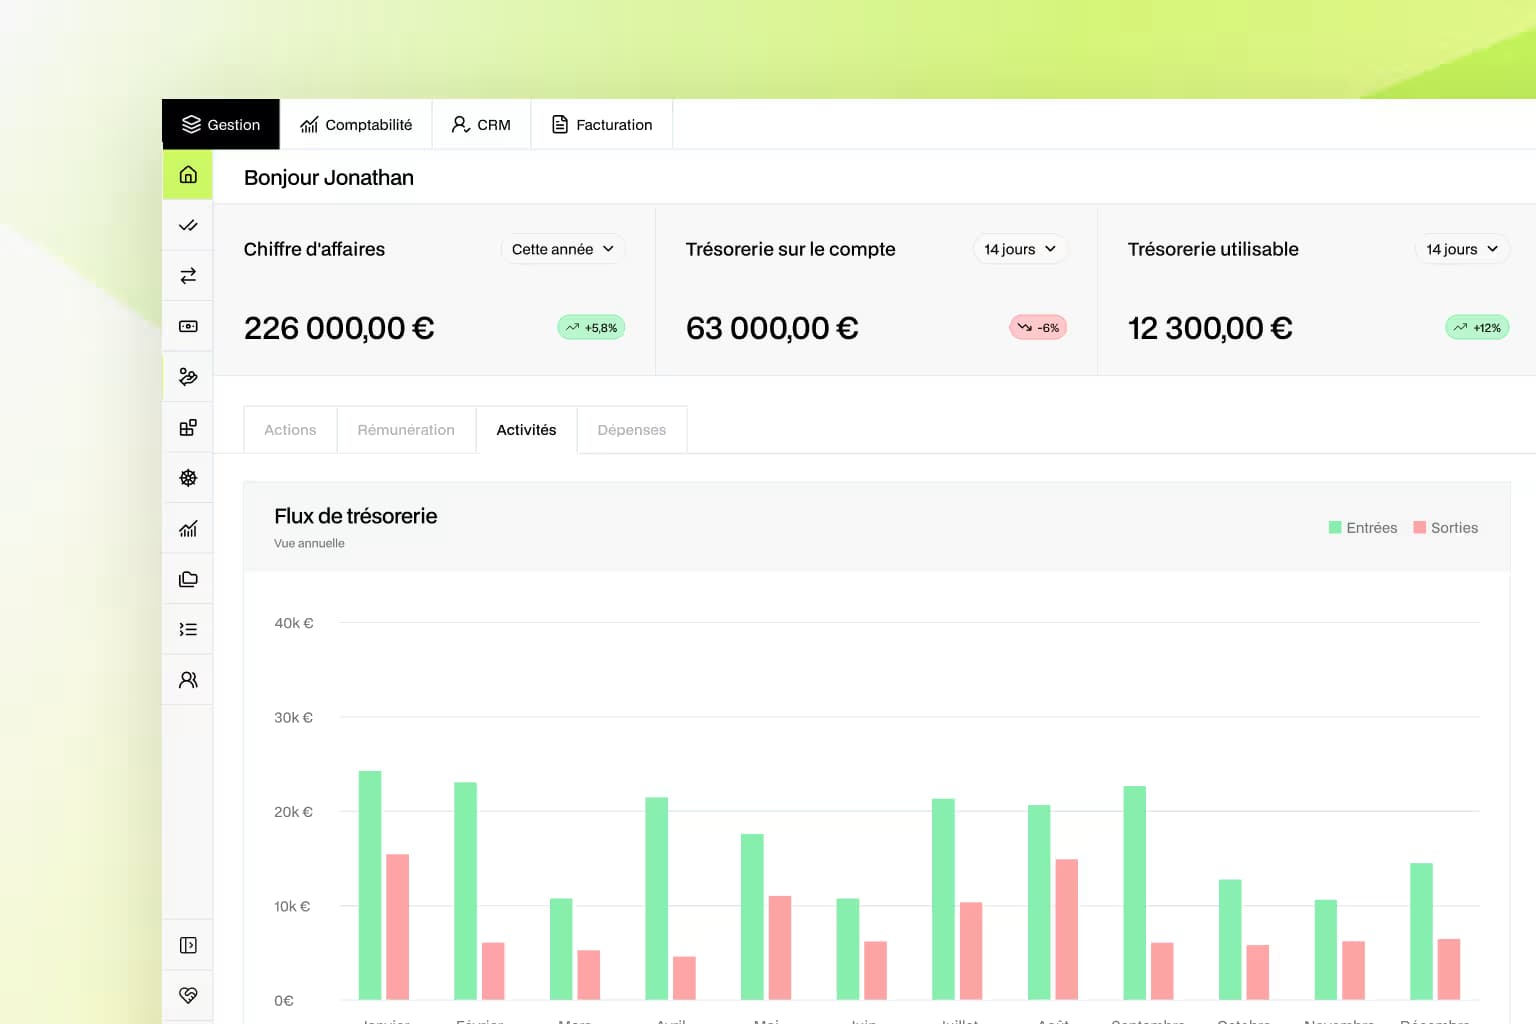
Un client qui paie toujours avec trois semaines de retard doit apparaître ainsi dans votre prévision. Décalez ses encaissements de la durée réelle observée plutôt que de la date d'échéance. Le prévisionnel de trésorerie de la plateforme Mandare vous aide à voir le creux avant qu'il n'arrive.
Pour voir vos factures en retard client par client et mesurer ce qu'elles coûtent en trésorerie, obtenez une démo de la plateforme Mandare.
Exemple : la PME payée en retard par un grand compte et une collectivité
Les chiffres ci-dessous sont fictifs. Ils servent à illustrer le raisonnement.
Une agence de services de 12 personnes facture 90 000 € par mois. Un grand compte représente 30 000 € de ce montant et paie en moyenne 25 jours après l'échéance. Une collectivité représente 15 000 € et paie 20 jours après l'échéance. Le reste des clients paie à l'heure.
À tout moment, l'agence porte donc environ 25 000 € de factures échues chez le grand compte (30 000 € sur 25 jours) et 10 000 € chez la collectivité (15 000 € sur 20 jours). Ces 35 000 € manquent en banque en permanence. L'agence ne facture pas de pénalités, pour préserver la relation.
Appliqués selon le droit actuel, les pénalités et les 40 € par facture en retard représenteraient une somme modeste au regard du chiffre d'affaires. Leur intérêt est ailleurs : facturées systématiquement, elles changent la priorité de la facture chez le client. Côté pilotage, le dirigeant peut aussi décaler ces 35 000 € dans sa prévision et vérifier s'il doit négocier un délai plus court, demander un acompte ou prévoir une ligne de financement. Si la loi Rietmann est adoptée en l'état, renoncer aux pénalités ne sera plus une option : autant structurer la pratique dès maintenant.
Loi Rietmann : préparer vos pratiques sans attendre le vote
La loi Rietmann n'est pas en vigueur. Elle reste une proposition de loi, adoptée par le Sénat et en attente d'examen à l'Assemblée nationale. Sa direction est nette : des sanctions plus lourdes pour les mauvais payeurs et des pénalités de retard qu'un créancier ne pourrait plus abandonner. Les leviers que vous contrôlez existent déjà : des factures complètes, des pénalités appliquées avec constance, un suivi des retards en euros et une prévision qui tient compte de la réalité.
Pour suivre vos factures en retard et leur effet sur votre trésorerie avec la plateforme Mandare : Obtenir une démo.