Crédit de trésorerie : 6 solutions pour passer un creux

Un creux de trésorerie ressemble à une panne de carburant annoncée par le voyant de la jauge : si vous le voyez s'allumer trente kilomètres avant, vous choisissez votre station. Si vous l'ignorez, c'est la bande d'arrêt d'urgence qui choisit pour vous, avec le dépanneur au tarif de nuit.
Votre prévision montre que le compte passera sous zéro dans trois semaines. Un client important paie à 60 jours, la TVA tombe le même mois, les salaires ne bougent pas. Le réflexe est d'appeler la banque pour « un crédit de trésorerie ». Le terme recouvre pourtant six outils différents, qui ne répondent pas au même problème et ne coûtent pas la même chose. Ce guide vous aide à choisir le bon selon l'origine de votre creux, à chiffrer votre demande et à la présenter avant d'être à découvert.
Qu'est-ce qu'un crédit de trésorerie ?
Un financement court terme du décalage entre encaissements et paiements
Bpifrance Création définit les crédits à court terme comme des crédits d'une durée inférieure ou égale à un an, destinés à assurer l'équilibre de la trésorerie : couvrir un temps de stockage, un délai de fabrication ou un délai de paiement accordé aux clients. Le crédit de trésorerie ne finance donc ni une machine ni un local : il comble l'écart entre le moment où vous payez et celui où vous êtes payé.
Ce décalage touche aussi les entreprises rentables. Une société peut afficher un bénéfice et manquer d'argent sur son compte.
Crédit de trésorerie et prêt d'investissement : ne pas les confondre
Le prêt d'investissement finance un actif durable sur plusieurs années, et se rembourse par échéances fixes. Le crédit de trésorerie finance un besoin temporaire et se rembourse avec les encaissements attendus. Utiliser un crédit court terme pour acheter du matériel, c'est s'obliger à le rembourser avant que l'investissement ait rapporté.
La demande reste minoritaire. Selon la Banque de France, au troisième trimestre 2026, 7 % des PME (10 à 249 salariés) ont demandé un nouveau crédit de trésorerie, et 81 % l'ont obtenu en totalité ou à plus de 75 %, contre 83 % le trimestre précédent.
D'où vient votre creux de trésorerie ?
Avant de choisir un outil, identifiez la cause. Il en existe quatre grandes familles.
Le creux ponctuel dure quelques jours : un gros prélèvement tombe avant l'encaissement habituel du début de mois. Le creux saisonnier revient chaque année au même moment, quand vous préparez une haute saison ou traversez une période creuse. Le creux lié aux délais clients naît de factures émises mais pas encore payées. La Banque de France relevait encore 13,4 jours de retard de paiement moyen en France fin 2025. Le creux structurel, enfin, se répète et s'aggrave d'un mois sur l'autre : il signale un problème de marge ou de charges, pas un simple décalage.
Un crédit court terme finance un décalage, jamais une perte.
Les 6 solutions de crédit de trésorerie
La facilité de caisse
C'est une autorisation de découvert limitée à quelques jours par mois, pour absorber des décalages ponctuels et de faible montant. Bpifrance Création indique une durée inférieure à 15 jours, fixée par contrat avec un montant maximum et un taux. Elle convient au creux de fin de mois, pas à un trou de six semaines.
Le découvert autorisé
Le découvert autorisé couvre des décalages réguliers sur une période plus longue, de quelques semaines à un an. Son montant dépend des besoins d'exploitation. Les intérêts sont calculés sur la somme utilisée et la durée, et des frais et commissions s'y ajoutent. Point de vigilance : une banque peut résilier une autorisation à durée indéterminée en respectant un préavis de 60 jours. Pour les professionnels, le taux de l'usure des découverts en compte est fixé à 19,08 % à compter du 1er octobre 2026, selon la publication trimestrielle de la Banque de France.
Le crédit de campagne
Il finance le besoin d'une activité saisonnière, sur une durée de l'ordre de neuf mois ou plus : un fabricant de jouets qui produit en été pour vendre en décembre, un organisateur de séminaires qui avance les frais au printemps. Pour la banque, le risque est élevé, puisque le remboursement dépend de ventes futures. Elle peut demander le nantissement du stock en garantie.
L'escompte et la cession Dailly
Ces deux outils transforment vos factures clients en trésorerie. Avec l'escompte, vous faites accepter une lettre de change par votre client, la banque vous avance le montant et se fait payer à l'échéance. En cas d'impayé, elle se retourne contre vous. La cession Dailly mobilise des créances professionnelles sur un bordereau remis à la banque, sans l'intervention du client, qui peut ne pas être informé. La banque accorde en contrepartie une avance, souvent sous forme de ligne de crédit dédiée.
L'affacturage
Avec l'affacturage, vous cédez vos factures à une société spécialisée, le factor, qui vous verse leur montant avant l'échéance et se charge du recouvrement. Il est réservé aux entreprises qui travaillent entre professionnels. Sur les factures qu'il a validées, c'est le factor qui supporte le risque d'impayé. Son coût dépend du contrat et des services inclus, puisque le factor gère aussi le recouvrement.
Le prêt court terme et les dispositifs Bpifrance
Certaines banques proposent un prêt amortissable de quelques mois pour un besoin précis et daté. Bpifrance propose aussi Avance+, un crédit confirmé sur une durée de 12 mois qui mobilise des créances sur des acheteurs publics ou des acheteurs privés agréés par Bpifrance. Il est facturé par une commission d'engagement et une commission d'utilisation indexée sur l'Euribor 3 mois. Vérifiez les conditions à jour sur le site de Bpifrance au moment de votre demande.
Tableau comparatif : quelle solution pour quel besoin ?
| Outil | Pour quel creux | Durée indicative | Ce qui fait le coût |
|---|---|---|---|
| Facilité de caisse | Ponctuel, fin de mois | Moins de 15 jours par mois | Intérêts au prorata, frais et commissions |
| Découvert autorisé | Décalages réguliers | Quelques semaines à un an | Intérêts sur l'utilisé, commissions |
| Crédit de campagne | Saisonnier | Neuf mois ou plus | Intérêts, garantie possible sur le stock |
| Escompte, cession Dailly | Délais clients | Jusqu'à l'échéance des factures | Intérêts sur l'avance, frais et commissions |
| Affacturage | Délais clients récurrents | En continu | Coût du financement et des services de recouvrement |
| Prêt court terme, Avance+ | Besoin daté ou marchés publics | Quelques mois, 12 mois pour Avance+ | Intérêts ou commissions indexées |
Combien coûte un crédit de trésorerie ?
Le coût ne se limite pas au taux. Il additionne les intérêts, calculés sur la somme utilisée et la durée, les frais et commissions prévus au contrat, les frais de dossier et le coût des garanties éventuellement demandées. Comparez toujours le coût total pour la durée réelle de votre besoin, pas le taux affiché.
Le contexte joue contre l'emprunteur. La Banque de France relève qu'au troisième trimestre 2026, 41 % des PME déclarent une hausse du coût du crédit, une proportion en forte progression sur un trimestre. Le plafond légal est le taux de l'usure, au-delà duquel une banque ne peut pas prêter. Pour le reste, le coût dépend de votre banque, de votre profil et de la qualité de votre dossier.
Préparer sa demande à la banque
Chiffrer le creux : montant, date, durée
Une banque répond à une question précise. « J'ai besoin de 35 000 € du 1er au 20 mai, remboursés par l'encaissement d'une facture de 108 000 € TTC » se traite. « J'ai un souci de trésorerie » inquiète. Votre prévision doit donner le montant maximal du besoin, le jour où il commence et celui où il se résorbe.
Les documents à préparer
Apportez une prévision de trésorerie sur les prochains mois, semaine par semaine si le creux est court, vos derniers comptes annuels et une situation intermédiaire récente, l'état de vos factures clients en attente avec leurs échéances, et vos échéances fiscales et sociales connues.
Demander avant d'en avoir besoin
Bpifrance Création le rappelle : les banques examinent la situation financière avant d'accorder un découvert, pour ne pas être accusées de soutenir une entreprise défaillante. Une demande faite six semaines avant le creux, avec un solde encore positif, part avec un avantage net sur une demande faite le jour du rejet d'un prélèvement.
La meilleure demande de crédit arrive avant le découvert, chiffres en main.
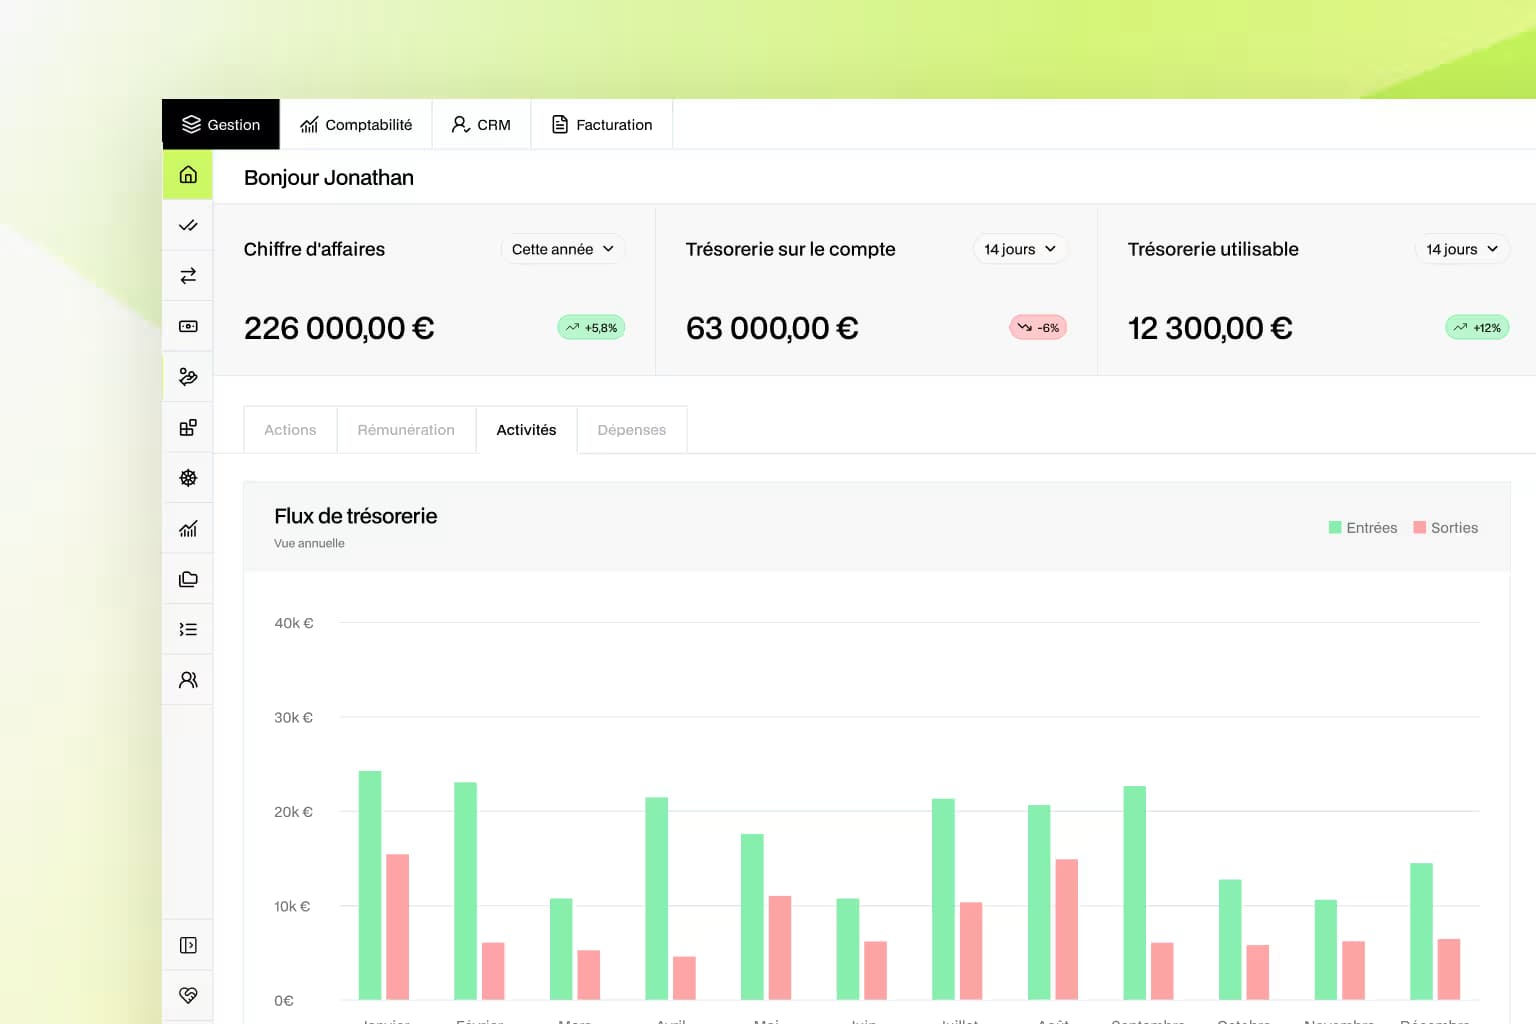
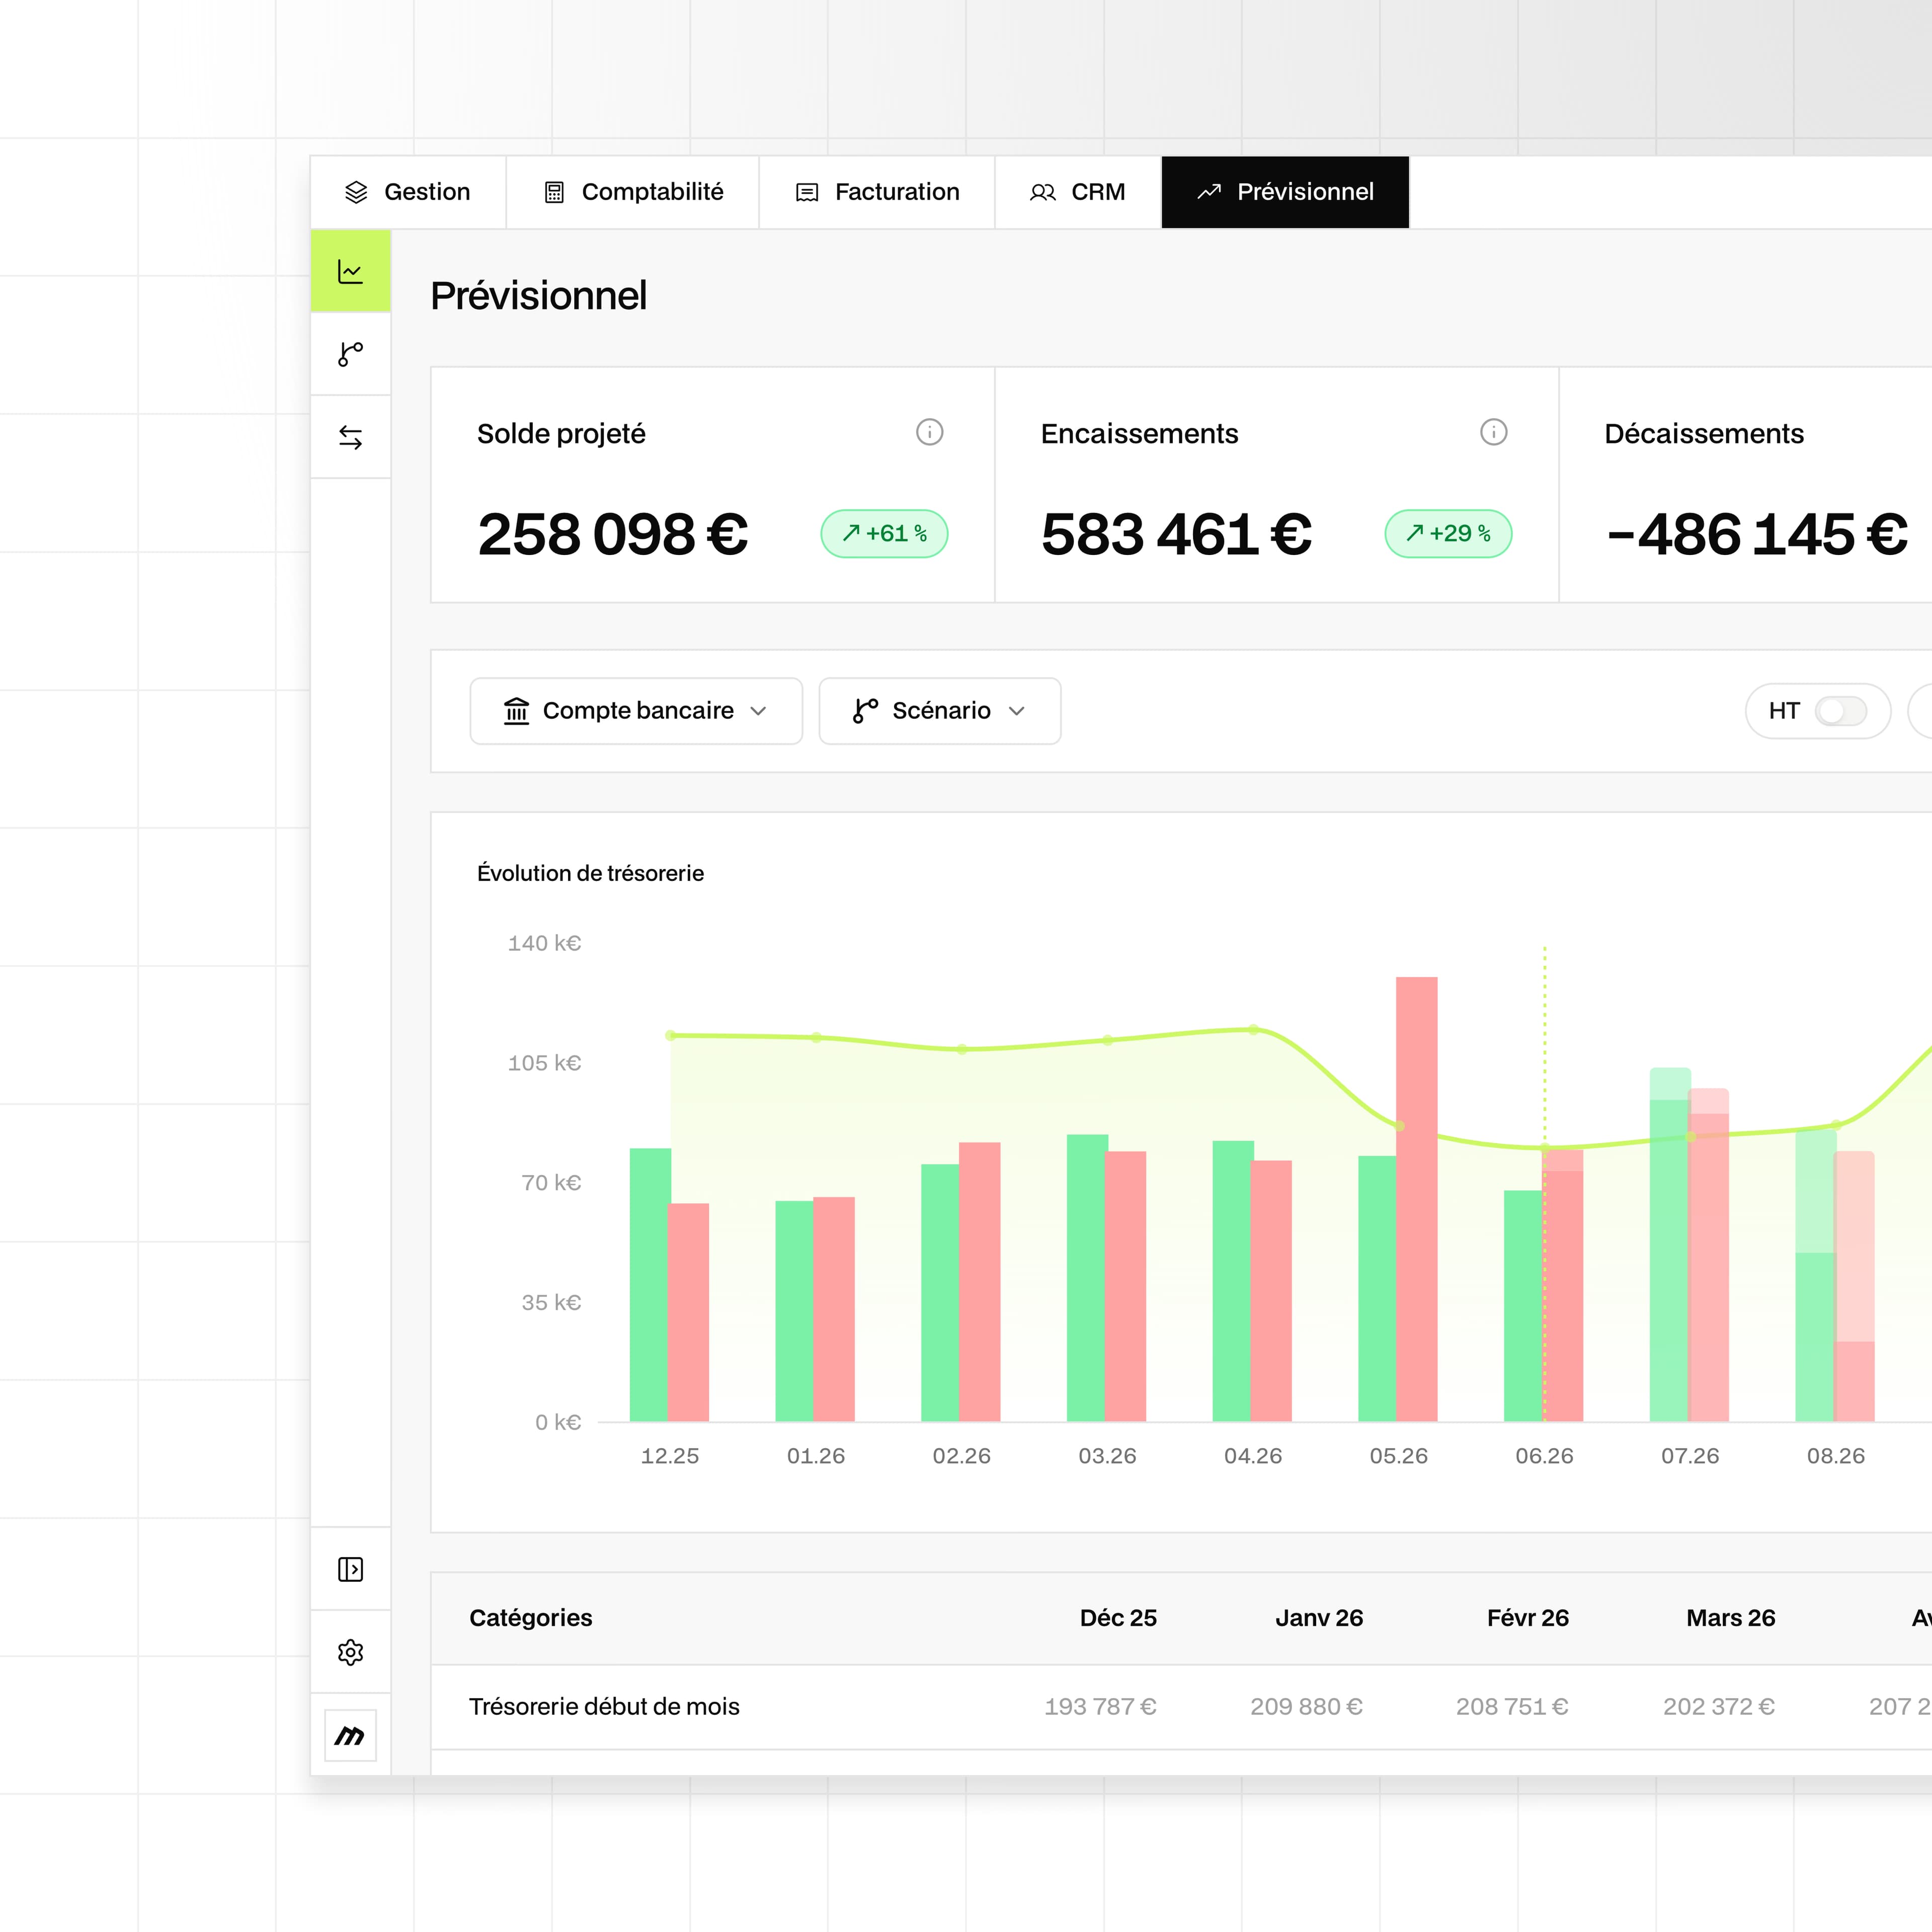
Voir ce creux plusieurs semaines avant qu'il arrive, chiffrer le montant exact à demander et arriver à la banque avec une prévision claire : c'est ce que permet de repérer votre prochain creux de trésorerie avec la plateforme Mandare. Le prévisionnel, inclus dans la plateforme, part de vos comptes synchronisés et vous alerte quand un découvert se profile. Mandare n'accorde pas de crédit : la plateforme vous donne les chiffres, la décision de financement reste entre vous et votre banque.
Avant d'emprunter : les leviers internes
Le crédit le moins cher reste celui que vous n'avez pas à demander. Trois leviers se travaillent en parallèle. Relancez les factures en retard avec méthode : notre guide sur la relance d'une facture impayée détaille les étapes. Négociez avec vos fournisseurs un décalage ponctuel, plus facile à obtenir quand vous prévenez à l'avance. Pour une échéance fiscale ou sociale, renseignez-vous auprès de votre service des impôts des entreprises ou de l'URSSAF sur les possibilités de délai, avant la date limite plutôt qu'après.
Si votre prévision montre un creux qui revient chaque mois en s'aggravant, aucun de ces outils ne suffira. Regardez alors les signaux d'alerte d'une entreprise en difficulté et parlez-en à votre expert-comptable.
Exemple : l'agence qui attend un paiement à 60 jours
L'exemple est fictif et les chiffres arrondis. Une agence de huit personnes a 70 000 € sur son compte début mars et 60 000 € de charges mensuelles. Elle facture fin mars un projet de 90 000 € HT, soit 108 000 € TTC, payable à 60 jours. Le paiement est attendu le 25 mai.
Sa prévision, tenue semaine par semaine, montre la trajectoire. En mars, l'agence encaisse 45 000 € de factures courantes et décaisse 60 000 € de charges et 18 000 € de TVA : le solde tombe à 37 000 €. En avril, 40 000 € entrent, 60 000 € sortent : il reste 17 000 €. Début mai, les salaires et les charges sociales partent avant tout encaissement significatif : le compte passerait à environ moins 30 000 € du 1er au 25 mai.
La dirigeante voit ce creux dès la mi-mars, six semaines à l'avance. Elle relance deux factures en retard, sans pouvoir combler tout l'écart. Le creux dure trois semaines et vient d'une facture identifiée : la facilité de caisse est trop courte, le découvert autorisé ou une cession Dailly de la facture de 108 000 € correspondent au besoin. Elle présente à sa banque, fin mars, une demande de 35 000 € pour mai, prévision à l'appui. Le dossier est examiné alors que le compte est encore positif.
Choisir selon la cause, demander avant le besoin
Il n'existe pas un crédit de trésorerie, mais six outils, adaptés à des creux différents : la facilité de caisse pour quelques jours, le découvert pour des décalages réguliers, le crédit de campagne pour la saisonnalité, l'escompte, le Dailly et l'affacturage pour les délais clients, le prêt court terme pour un besoin daté. Le bon choix part de la cause du creux, et la négociation se gagne avant d'être à découvert.
Pour voir votre prochain creux venir et arriver à la banque avec une prévision chiffrée, vous pouvez obtenir une démo de la plateforme Mandare ou voir les formules.