Capacité d'autofinancement : calcul, lecture et décisions

Un verger donne chaque année une récolte. Avant de décider ce que vous vendez, ce que vous gardez et ce que vous replantez, vous comptez les caisses. La capacité d'autofinancement, ou CAF, est ce comptage pour votre entreprise : ce que l'activité de l'année a produit comme ressources, avant toute décision d'emploi. Encore faut-il que les caisses soient livrées. Une partie de la récolte reste parfois chez vos clients.
L'INSEE la définit en une phrase : « La capacité d'autofinancement représente les ressources brutes restant à l'unité statistique (entreprise ou unité légale) à l'issue de l'exercice. » L'entreprise peut ensuite « soit de les distribuer, soit de les réserver au financement de ses investissements ». La définition de la capacité d'autofinancement et ses deux formules figurent dans notre glossaire.
Reste la pratique : où trouver chaque chiffre dans vos comptes depuis la réforme du Plan comptable général, comment calculer et vérifier votre CAF sur un exemple complet, comment passer de la CAF à la trésorerie, et quoi décider ensuite.
Où trouver les chiffres dans vos comptes
La CAF se calcule à partir du compte de résultat. Le principe ne change pas : on part du résultat et on neutralise tout ce qui n'a pas fait bouger d'argent. Ce qui a changé récemment, ce sont les comptes où aller chercher certains montants.
Le règlement n° 2022-06 de l'Autorité des normes comptables (ANC) « s'applique aux comptes afférents aux exercices ouverts à compter du 1er janvier 2025 ». Pour un exercice qui suit l'année civile, les comptes 2025 sont les premiers concernés. Trois points touchent directement le calcul de la CAF.
Les cessions d'immobilisations corporelles et incorporelles se lisent désormais dans deux comptes de gestion courante du Plan comptable général : le 657 « Valeurs comptables des immobilisations incorporelles et corporelles cédées » et le 757 « Produits des cessions d'immobilisations incorporelles et corporelles ». Les immobilisations financières cédées passent par le 6671.
La quote-part de subvention d'investissement figure au compte 747 « Quote-part des subventions d'investissement virée au résultat de l'exercice ». Elle se retire du résultat dans le calcul, car elle n'a fait entrer aucun argent dans l'année.
Enfin, les transferts de charges disparaissent : le règlement supprime la mention « les transferts de charges » de l'article 512-1 du PCG. Si vous comparez votre CAF 2025 à celle de 2024, retenez que les montants ne se lisent plus aux mêmes lignes : les formules trouvées en ligne citent encore souvent les anciens comptes.
Calculer sa CAF pas à pas : la méthode additive
Prenons une société de services de 12 salariés, à l'impôt sur les sociétés, exercice 2025. Voici les lignes utiles de son compte de résultat :
| Poste | Montant |
|---|---|
| Excédent brut d'exploitation (EBE) | 88 000 € |
| Dotations aux amortissements | 18 000 € |
| Dotation pour dépréciation de créances clients | 4 000 € |
| Reprise sur provision | 1 500 € |
| Produit de cession d'un véhicule (757) | 5 000 € |
| Valeur comptable du véhicule cédé (657) | 3 000 € |
| Intérêts d'emprunt | 3 000 € |
| Impôt sur les sociétés | 12 375 € |
| Résultat net | 54 125 € |
L'impôt est calculé au taux réduit de 15 % sur les 42 500 premiers euros de bénéfice, puis au taux normal de 25 % au-delà, sur la part du bénéfice concernée, selon les règles rappelées par Service Public pour les sociétés éligibles. Le résultat avant impôt de 66 500 € donne 6 375 € + 6 000 €.
La méthode additive part du résultat net et retire tout ce qui est « calculé » :
- On ajoute les dotations aux amortissements et aux provisions, charges sans sortie d'argent : 18 000 + 4 000 = 22 000 €.
- On retire les reprises, produits sans entrée d'argent : 1 500 €.
- On neutralise la cession : on ajoute la valeur comptable du bien cédé (3 000 €) et on retire le produit de cession (5 000 €). La plus-value de 2 000 € sort du calcul, car la vente d'un véhicule n'est pas une ressource issue de l'activité.
- On retire, le cas échéant, la quote-part de subvention d'investissement (747). Il n'y en a pas ici.
CAF = 54 125 + 22 000 − 1 500 + 3 000 − 5 000 = 72 625 €.
Le poids des amortissements saute aux yeux : sur 72 625 € de CAF, 18 000 € viennent de charges qui ont réduit le bénéfice sans faire sortir un euro dans l'année.
Vérifier avec la méthode soustractive
La seconde méthode part de l'excédent brut d'exploitation, qui ne contient que des flux encaissables ou décaissables. On y ajoute les autres produits encaissables et on retire les autres charges décaissables : charges financières, éléments exceptionnels, participation, impôt sur les bénéfices. Les dotations, les reprises et les cessions n'y apparaissent pas.
Sur notre exemple : 88 000 − 3 000 d'intérêts − 12 375 d'impôt = 72 625 €.
Les deux méthodes doivent tomber sur le même montant. Si ce n'est pas le cas, cherchez d'abord une reprise oubliée, une cession mal neutralisée ou une quote-part de subvention restée dans le résultat. Ce contrôle croisé évite de présenter un chiffre faux à votre banque.
CAF et trésorerie : pourquoi les deux divergent
La CAF est un flux potentiel. Elle suppose que tout ce qui a été facturé a été encaissé et que tout ce qui a été acheté a été payé. Dans la réalité, vos clients paient à plusieurs semaines, vos stocks immobilisent de l'argent et vos fournisseurs vous accordent des délais. Le besoin en fonds de roulement mesure cet écart.
Reprenons l'exemple. Au cours de l'année, les créances clients ont augmenté de 15 000 €, les dettes fournisseurs de 3 000 €. Le BFR progresse de 12 000 €. La trésorerie dégagée par l'activité tombe donc à 72 625 − 12 000 = 60 625 €.
C'est la raison pour laquelle une entreprise peut afficher une CAF confortable et manquer d'argent en fin de mois, un écart que l'article sur la différence entre trésorerie et bénéfice détaille. La tension est réelle : selon le 83e baromètre de Bpifrance Le Lab publié en juillet 2026, 31 % des TPE-PME jugent leur trésorerie difficile.
La CAF dit ce que l'activité a produit. La trésorerie dit ce qui est arrivé sur le compte.
Ce que la CAF permet de décider
Une fois la CAF calculée, l'ordre des décisions est presque toujours le même.
D'abord, les engagements. Le remboursement du capital des emprunts n'est pas une charge et n'apparaît pas dans le compte de résultat : il se paie sur la CAF. Notre société rembourse 24 000 € de capital par an.
Ensuite, la rémunération des associés. Si elle verse 15 000 € de dividendes, il lui reste un autofinancement de 72 625 − 15 000 = 57 625 €, puis 33 625 € une fois le capital des emprunts remboursé.
Enfin, l'investissement et la trésorerie de sécurité. Après la hausse du BFR de 12 000 €, il reste 21 625 € pour investir ou renforcer le fonds de roulement. Un projet de 40 000 € demandera donc un financement complémentaire, qu'un plan de financement aide à dimensionner.
Les banques lisent ce même enchaînement quand elles étudient une demande de prêt. Le contexte s'est durci : selon la Banque de France, la part des entreprises dont la cotation traduit une capacité de remboursement élevée est passée de 66 % en 2022 à 58 % en 2025 pour les PME hors microentreprises, et de 66 % à 59 % pour les microentreprises.
Lire sa CAF : trois rapprochements utiles
Un montant de CAF seul dit peu de chose. Il prend son sens quand on le rapproche d'autres chiffres de l'entreprise, toujours les mêmes d'une année sur l'autre.
Le premier rapprochement est le chiffre d'affaires. Le rapport entre CAF et chiffre d'affaires indique la part de chaque euro vendu qui reste disponible après le fonctionnement de l'année. Il n'existe pas de bon niveau universel : un cabinet de conseil et un commerce de détail n'ont ni les mêmes marges ni les mêmes investissements. Ce qui compte, c'est son évolution chez vous et sa comparaison avec des entreprises de votre secteur.
Le deuxième rapprochement est le remboursement des emprunts. En comparant chaque année la CAF au capital remboursé, vous voyez si l'activité couvre seule les échéances ou si elle a besoin de la trésorerie accumulée. Dans notre exemple, 24 000 € de capital pour 72 625 € de CAF laissent une marge confortable ; une année plus faible la réduirait vite.
Le troisième rapprochement est le temps. Calculez la CAF sur trois exercices au moins, avec la même méthode et les mêmes retraitements. Une CAF qui progresse moins vite que le chiffre d'affaires peut signaler des charges qui augmentent plus vite que les ventes. Avec le changement de numérotation des comptes en 2025, vérifiez que les cessions et les subventions ont été traitées de la même façon d'une année à l'autre avant de conclure.
Les erreurs fréquentes
Confondre CAF et trésorerie disponible est la plus répandue. Une CAF de 72 625 € ne signifie pas 72 625 € sur le compte.
Oublier de neutraliser une cession gonfle la CAF d'une année exceptionnelle. La vente d'un véhicule ou d'une machine ne se reproduira pas l'an prochain.
Appliquer une formule ancienne à des comptes 2025 conduit à chercher des montants dans des comptes qui ne les portent plus, ou à garder des transferts de charges supprimés.
Juger une CAF négative isolément est une autre erreur. Une année de démarrage ou d'investissement lourd peut la rendre négative sans remettre en cause le modèle. Une CAF négative qui se répète, en revanche, signale une activité qui consomme plus de ressources qu'elle n'en produit.
Suivre sa CAF avant la clôture
La CAF se calcule officiellement une fois par an, sur les comptes arrêtés. Rien n'empêche de l'estimer chaque trimestre : résultat estimé, plus dotations prévues, moins éléments exceptionnels. C'est ce qui permet d'anticiper une demande de prêt ou de décaler un investissement avant qu'il soit trop tard.
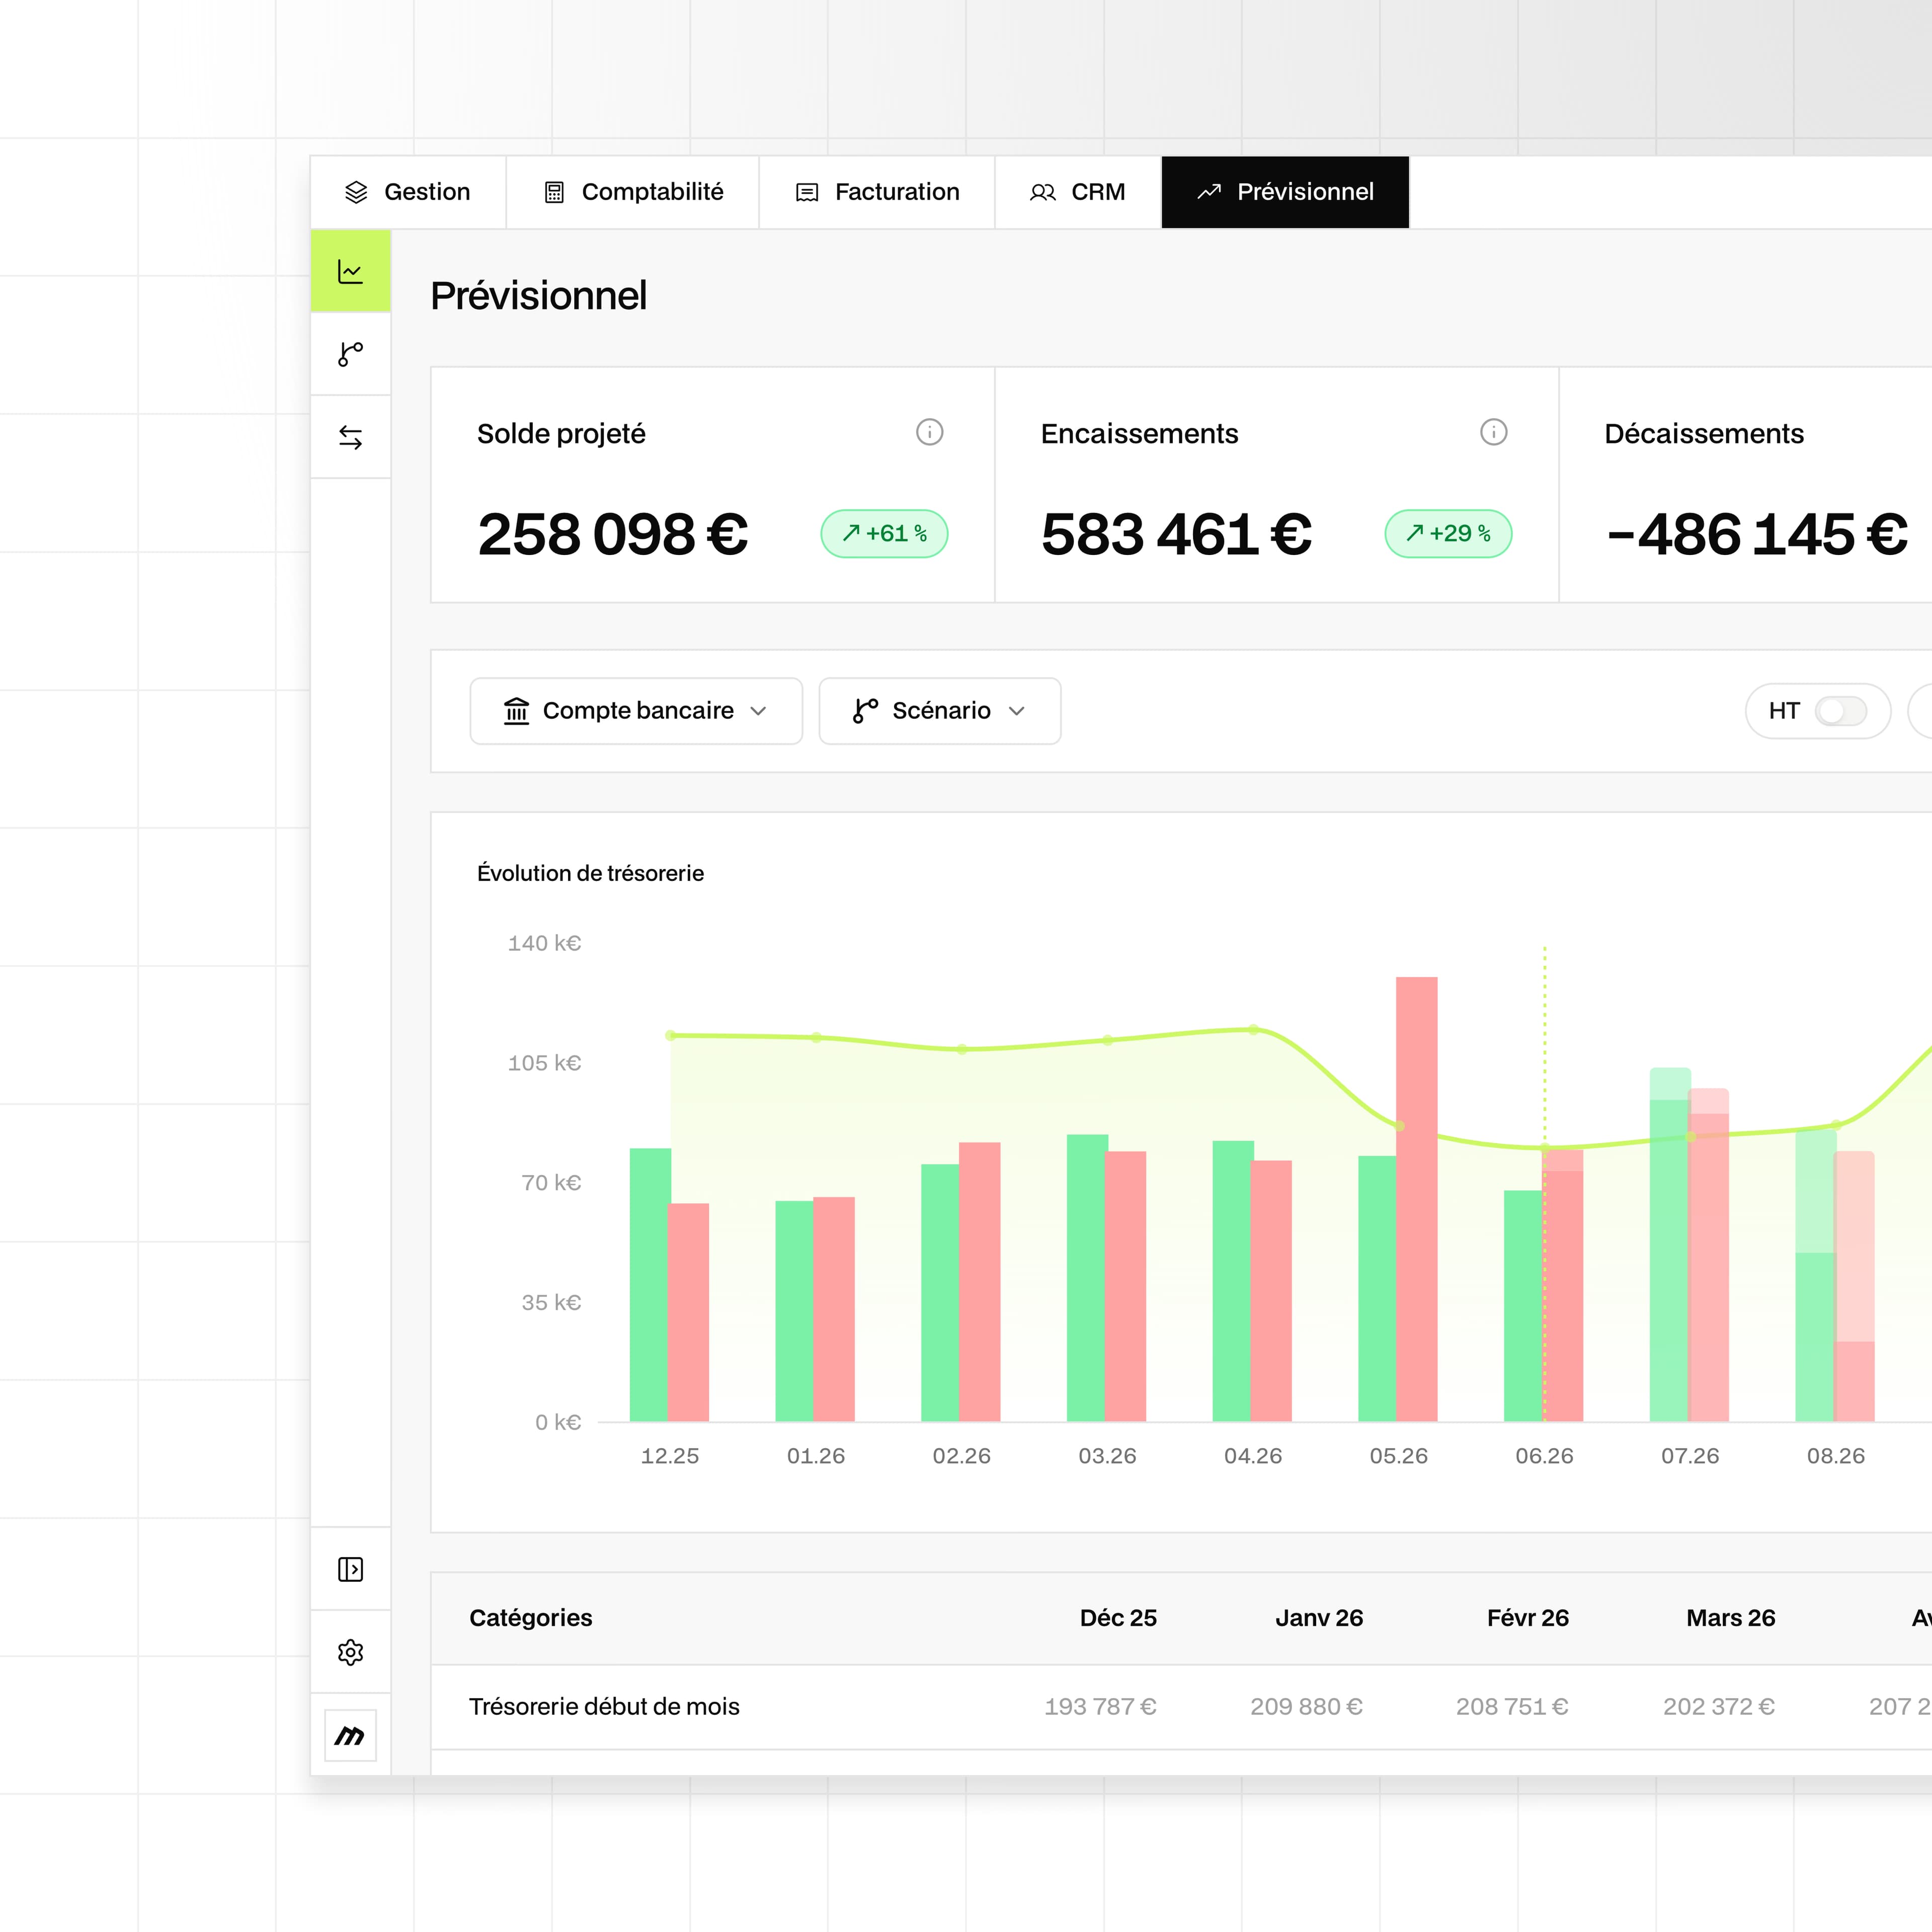
Mandare synchronise vos comptes bancaires, catégorise chaque transaction et tient à jour dans vos tableaux de bord le compte de résultat simplifié, le cash burn et le runway. Vous suivez au fil de l'année les deux faces du sujet : ce que l'activité produit, et ce qui arrive sur le compte.
Une ressource à calculer, puis à affecter
La capacité d'autofinancement répond à une question simple : combien l'activité de l'année a-t-elle produit, une fois retirées les écritures qui ne déplacent pas d'argent ? Calculez-la par les deux méthodes, passez-la au filtre du BFR, puis affectez-la dans l'ordre : remboursements, rémunération des associés, investissement.
Pour suivre ces chiffres en continu plutôt qu'une fois par an, vous pouvez obtenir une démo de la plateforme Mandare ou voir les formules.