Statuts d'une facture électronique : comprendre chaque étape

Une facture électronique se suit comme un colis. Le numéro de suivi vous dit si le paquet est parti, s'il est bloqué au centre de tri ou s'il attend devant la porte du destinataire. Chaque statut d'une facture électronique joue ce rôle : il indique où se trouve la facture et, surtout, qui doit agir.
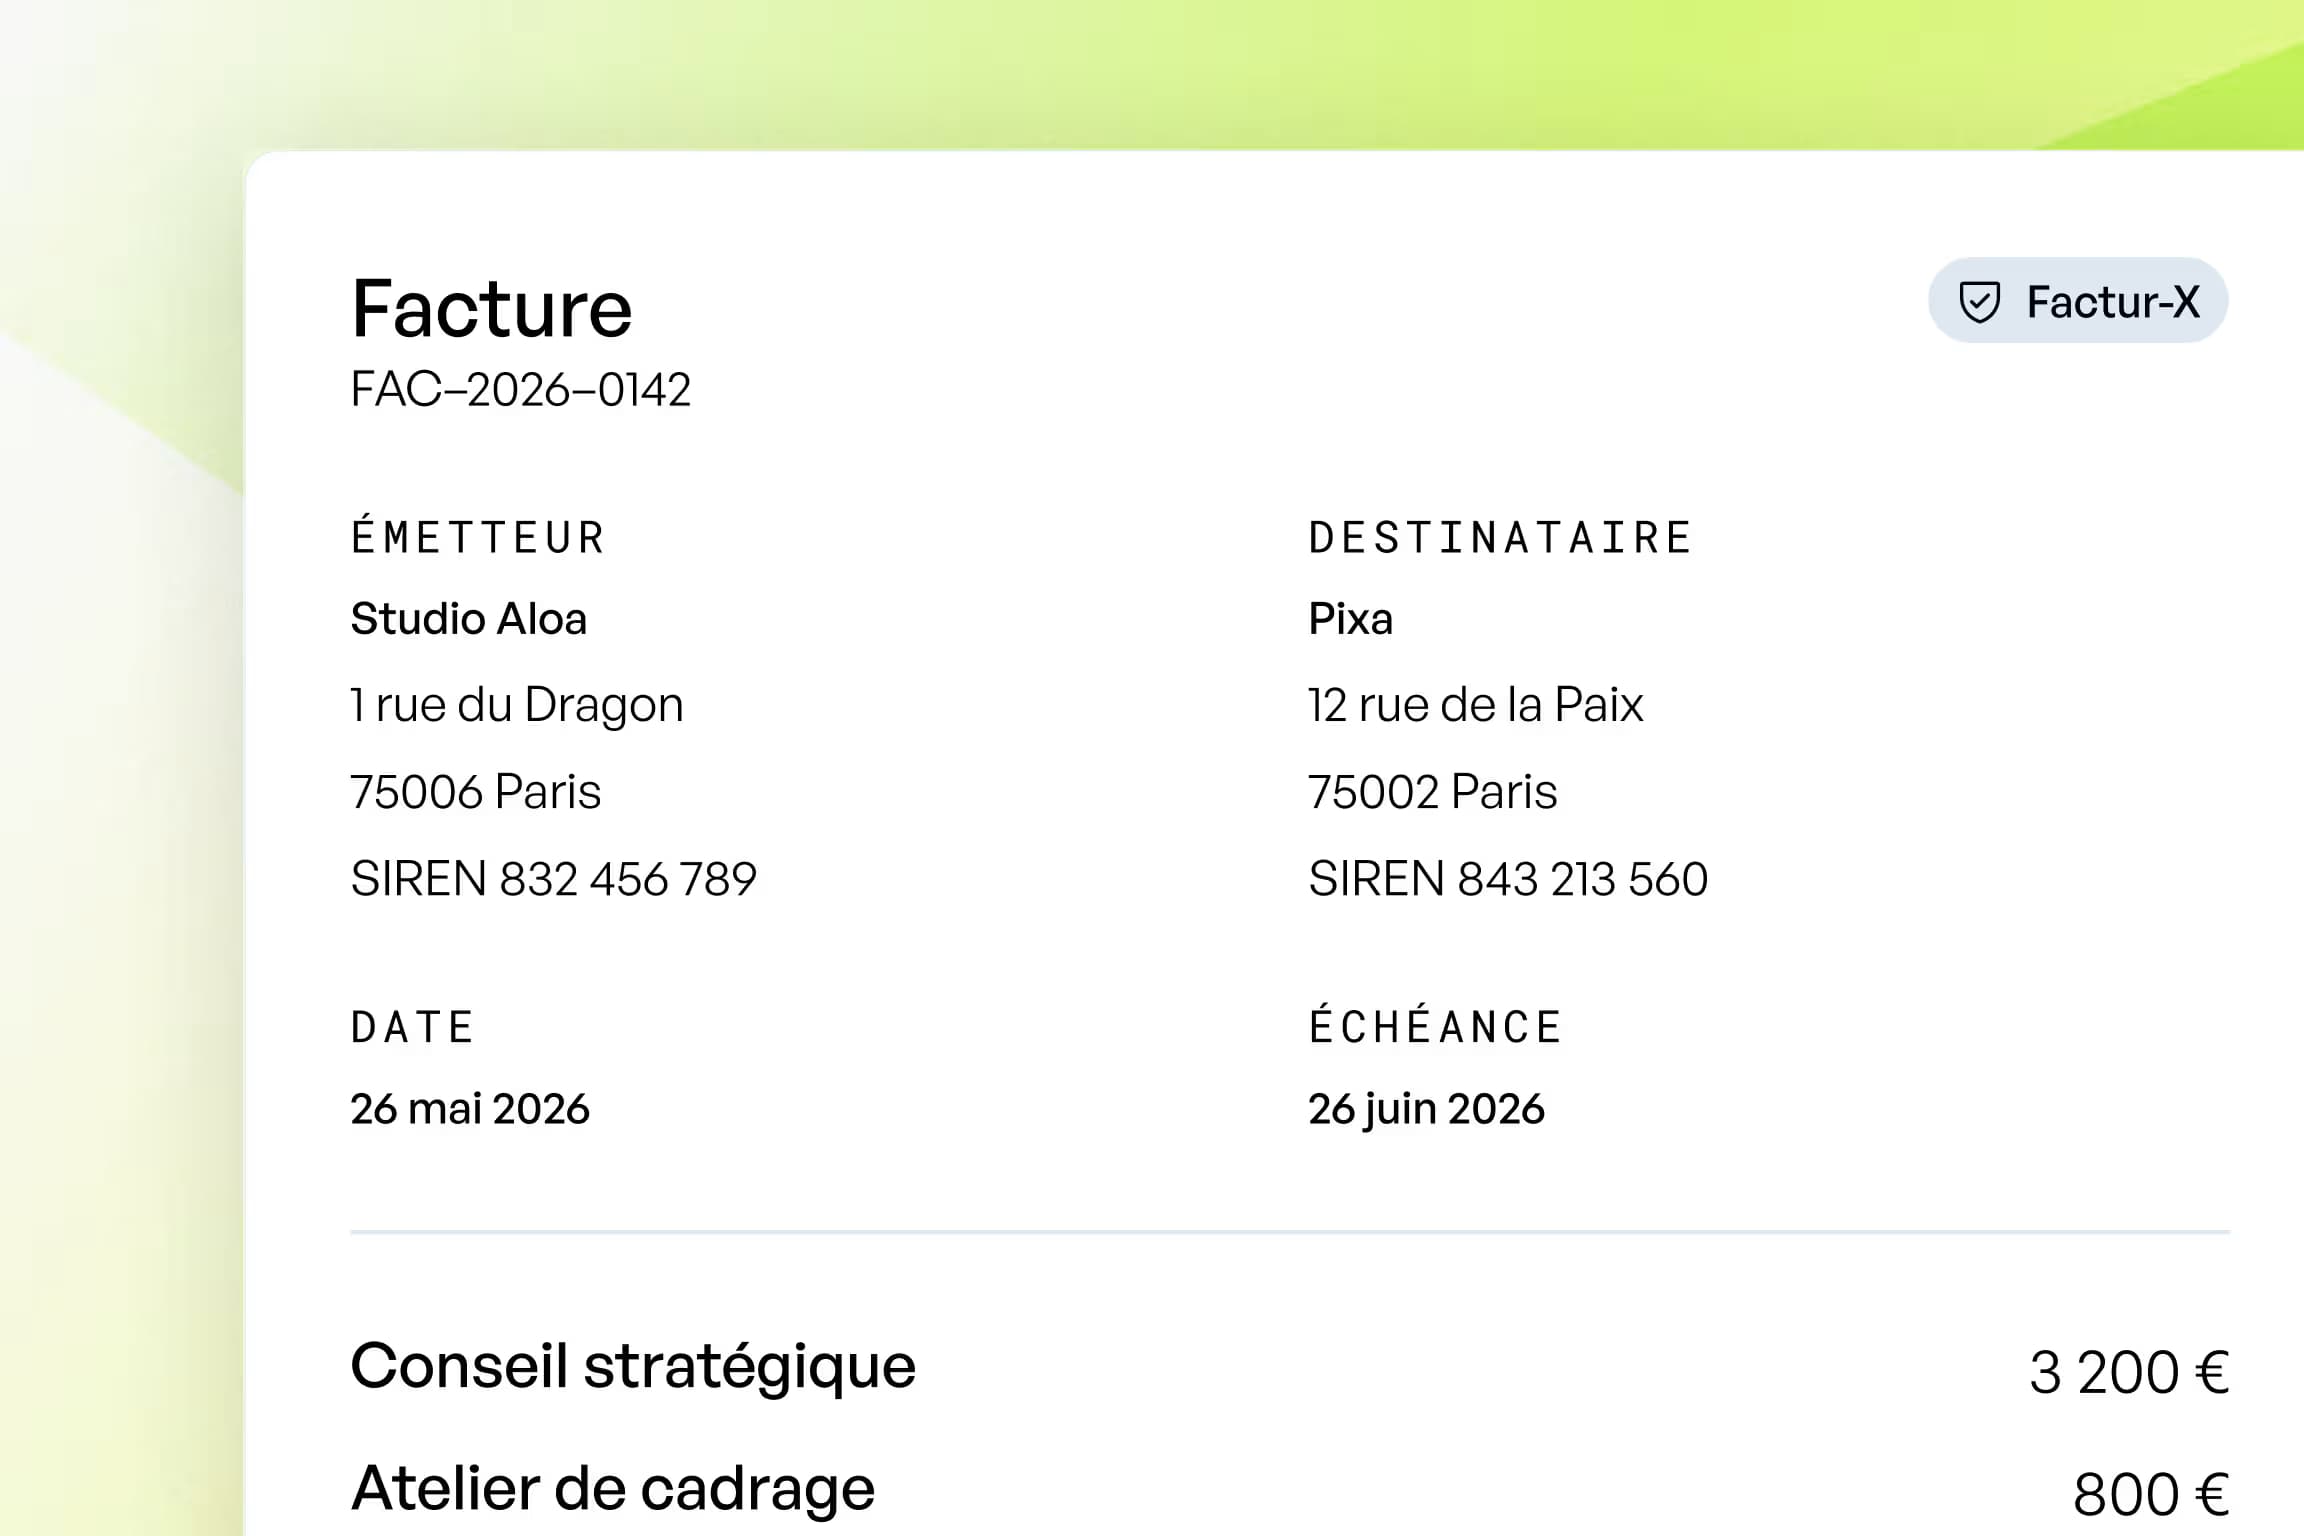
La dématérialisation des factures n'a plus rien de théorique. D'après le guide pratique de démarrage publié par la DGFiP, « À compter du 1er septembre 2026, toutes les entreprises concernées par la réforme doivent avoir la capacité de recevoir des factures électroniques. » Depuis cette date, les grandes entreprises et les entreprises de taille intermédiaire sont tenues d'émettre leurs factures électroniques par une plateforme agréée. Pour les PME, TPE et micro-entreprises, l'obligation d'émission s'applique à compter du 1er septembre 2027. Les dates et les étapes de la réforme sont détaillées dans notre article sur le calendrier de la facturation électronique.
Ce guide se concentre sur une seule question : comment lire les statuts, lesquels sont obligatoires, et quoi faire quand une facture se bloque.
Pourquoi les factures électroniques ont des statuts
Avant la réforme, une facture au format papier ou un PDF envoyé par e-mail disparaissait dans une boîte de réception. Vous saviez qu'elle était partie, pas qu'elle avait été lue, validée ou mise en paiement. La relance se faisait à l'aveugle, souvent trop tard, quand le retard de paiement était déjà là.
La réforme impose un suivi partagé. Dans son livret sur la réforme, la DGFiP écrit que les entreprises « doivent échanger avec leurs partenaires commerciaux et l'administration, les statuts des factures, c'est-à-dire l'état d'avancement de leur traitement. » Ces statuts circulent entre la plateforme agréée du fournisseur et celle de son client, en même temps que les factures dématérialisées elles-mêmes. Si la différence entre plateforme agréée, PPF et format Factur-X reste floue, le glossaire PDP, PPF et Factur-X pose les définitions.
Les statuts servent deux publics. Le premier, c'est vous et votre client : chacun voit la même information au même moment, sur les factures émises comme sur les factures reçues. La fiche de la DGFiP consacrée à la réception des factures en tire une conséquence directe : « Les délais de paiement devraient être améliorés dès lors que le fournisseur et le client auront les mêmes informations concernant la date d'émission de la facture, les dates d'envoi, de dépôt et de réception. » Le second public, c'est l'administration fiscale, qui reçoit une partie des statuts pour préparer le pré-remplissage de la TVA.
Un statut décrit moins la facture que la personne qui a la main.
Les statuts du cycle de vie, un par un
La norme AFNOR XP Z12-014, qui encadre les cas d'usage de la réforme, range les statuts en deux familles. Les statuts de transmission sont créés par les plateformes et suivent le trajet de la facture. Les statuts de traitement sont posés par le client ou par le fournisseur et suivent ce qu'il advient de la facture une fois reçue.
Les statuts de transmission
Selon la norme AFNOR XP Z12-014 (annexe A), « Les statuts de transmission (Déposée / Rejetée à l'émission, Émise, Reçue / Rejetée en réception, Mise à disposition) permettent de suivre le cheminement de la facture dans cet ordre. »
| Statut | Qui le crée | Ce qu'il signifie | Ce que vous faites |
|---|---|---|---|
| Déposée | Plateforme du fournisseur | La plateforme du fournisseur a accepté la facture, la date de dépôt est horodatée | Rien, la facture est partie |
| Émise par la plateforme | Plateforme agréée | La facture est en route vers la plateforme du client | Rien |
| Reçue par la plateforme | Plateforme du client | La plateforme du client a reçu la facture | Rien |
| Mise à disposition | Plateforme du client | Le client peut consulter la facture | Attendre son traitement, relancer si rien ne bouge |
| Rejetée | Plateforme du fournisseur ou du client | Un contrôle a bloqué la facture (format, montants, destinataire) | Corriger et renvoyer |
Les statuts de traitement
La même norme liste les statuts de traitement : « Refusée, En litige, Suspendue, Complétée, Approuvée, Approuvée Partiellement, Paiement Transmis, Encaissée ». Elle précise qu'ils « peuvent être posés de façon indépendante ». Une facture peut donc être approuvée sans avoir été d'abord « prise en charge ».
Côté client, l'acheteur pose les statuts qui disent où en est sa validation : prise en charge, approbation totale ou partielle, litige, suspension ou refus. Quand il suspend une facture, le fournisseur peut répondre par le statut « Complétée » en apportant les éléments demandés. Une fois le règlement parti, l'acheteur peut signaler « Paiement transmis ». Le fournisseur ferme la boucle avec « Encaissée », quand l'argent est arrivé.
Prenons une agence de six personnes qui facture une prestation de 12 000 € HT à une ETI, à 45 jours. Le jour de l'envoi, la facture passe en « Déposée », puis en « Mise à disposition » chez le client. Une semaine plus tard, le service comptable du client la met en « Suspendue » : le numéro de bon de commande manque. L'agence ajoute le numéro et répond en « Complétée ». La facture passe en « Approuvée », puis en « Paiement transmis » le jour du virement. À réception des fonds sur son compte, l'agence pose « Encaissée ». Sans statuts, l'agence aurait découvert le blocage au moment de relancer, une fois l'échéance passée.
Statuts obligatoires et facultatifs
Toutes les plateformes ne proposent pas tous ces statuts. La fiche de la DGFiP sur la réception des factures est claire : « Quatre statuts sont obligatoirement proposés par les plateformes agréées parmi une dizaine facultatifs ». Voici les quatre, avec la définition qu'en donne l'administration :
- Déposée : la facture a été déposée ou transmise par votre solution compatible, et elle est horodatée.
- Rejetée : votre plateforme agréée rejette la facture déposée (erreur technique, incohérences, non-conformité), qui n'est pas transmise à la plateforme du client.
- Refusée : la facture a bien été transmise, et votre client la refuse.
- Encaissée : la facture a été payée, et c'est le fournisseur qui a reçu le paiement qui l'indique.
Ces quatre statuts ont un point commun : ils sont destinés à l'administration fiscale. La norme AFNOR les qualifie d'« obligatoires » parce qu'ils sont « obligatoirement transmis au CdD PPF pour l'Administration fiscale », et les juge nécessaires pour préparer le pré-remplissage de la TVA. Pour « Encaissée », cette transmission dépend de votre régime de TVA, comme on le verra plus bas.
Les statuts facultatifs restent entre vous et votre client. Leur disponibilité dépend de votre plateforme : le livret de la DGFiP indique que « D'autres statuts facultatifs et suivant les fonctionnalités offertes par votre plateforme agréée, peuvent être proposés. » C'est un critère à vérifier au moment de choisir votre outil, au même titre que l'archivage et le traitement des factures reçues. Une plateforme qui ne propose que les quatre statuts obligatoires vous laisse sans visibilité sur les litiges et les suspensions.
Que faire en cas de rejet ou de refus
Rejet et refus se ressemblent dans le vocabulaire, mais leur origine et leur traitement diffèrent.
La facture est rejetée
Un rejet vient d'une plateforme, pas de votre client. Le guide pratique de la DGFiP le résume : « Le rejet d'une facture doit être traité comme un incident à corriger, non comme une raison de suspendre durablement la facturation. » Il cite les causes possibles : erreur de format, donnée obligatoire absente ou incohérente, identification incorrecte d'une partie, difficulté de routage.
La conduite à tenir suit trois temps. Vous identifiez d'abord la cause du rejet dans le message de la plateforme. Si l'erreur vient de vous, vous corrigez la facture et la transmettez à nouveau par le circuit électronique. Si elle vient du routage ou des données du destinataire, vous vous rapprochez de votre plateforme ou de votre client. Gardez une trace de chaque étape : le guide demande de conserver la facture concernée, le message de rejet, la cause, les démarches engagées et la facture corrigée. Quand le rejet bloque un paiement, il admet l'envoi d'un double par un autre canal, à condition qu'il soit clairement rattaché à la facture d'origine.
La facture est refusée
Un refus vient de votre client. Le guide pratique précise que ce statut « est obligatoirement motivé » et qu'il ne peut être utilisé que pour les motifs prévus par la norme : non-conformité réglementaire non détectée par la plateforme, facture mal adressée, ou non-respect de conditions contractuelles empêchant son traitement. Il ajoute qu'il « ne doit pas être utilisé pour un simple litige commercial ». Pour un désaccord sur une partie de la facture, les statuts « En litige » ou « Approuvée partiellement » sont plus adaptés, si votre plateforme les propose.
Face à un refus, analysez d'abord le motif. S'il est fondé, corrigez et émettez une nouvelle facture. Le guide est précis sur ce point : « Cette nouvelle facture doit comporter un nouveau numéro ». Si vous contestez le refus, ne créez pas d'avoir ni de nouvelle facture par réflexe. Instruisez le désaccord avec votre client et documentez la suite. Le statut « Refusée » ne tranche pas le différend : selon le guide, il ne remplace pas les mécanismes contractuels de contestation, de médiation, d'arbitrage ou le recours devant le juge.
Le statut « encaissée » et la TVA
Le statut « Encaissée » est le seul des quatre statuts obligatoires qui dépend du paiement de la facture. D'après le livret de la DGFiP, il « comprend les données de paiement (date et montant) ».
Son caractère obligatoire dépend de votre TVA. La norme AFNOR précise que ce statut est transmis à l'administration fiscale « uniquement si la TVA est due à l'encaissement (factures de services pour lesquelles le VENDEUR n'a pas opté pour les débits) ». La règle vaut aussi pour les factures d'acompte sur des biens, quand la TVA est exigible au paiement de l'acompte. Si vous vendez des biens, ou si vous avez opté pour la TVA sur les débits, vous pouvez toujours poser le statut, mais il n'est alors transmis qu'à votre client.
Le lien avec la TVA explique l'enjeu. Pour une prestation de services sans option pour les débits, la TVA est due à l'encaissement. L'administration a donc besoin de la date et du montant du paiement pour préparer le pré-remplissage de votre déclaration. Une facture payée mais jamais passée en « Encaissée » risque de faire apparaître un écart entre les données reçues par l'administration et votre déclaration. Les opérations avec des particuliers ou à l'international relèvent d'un autre canal : l'e-reporting.
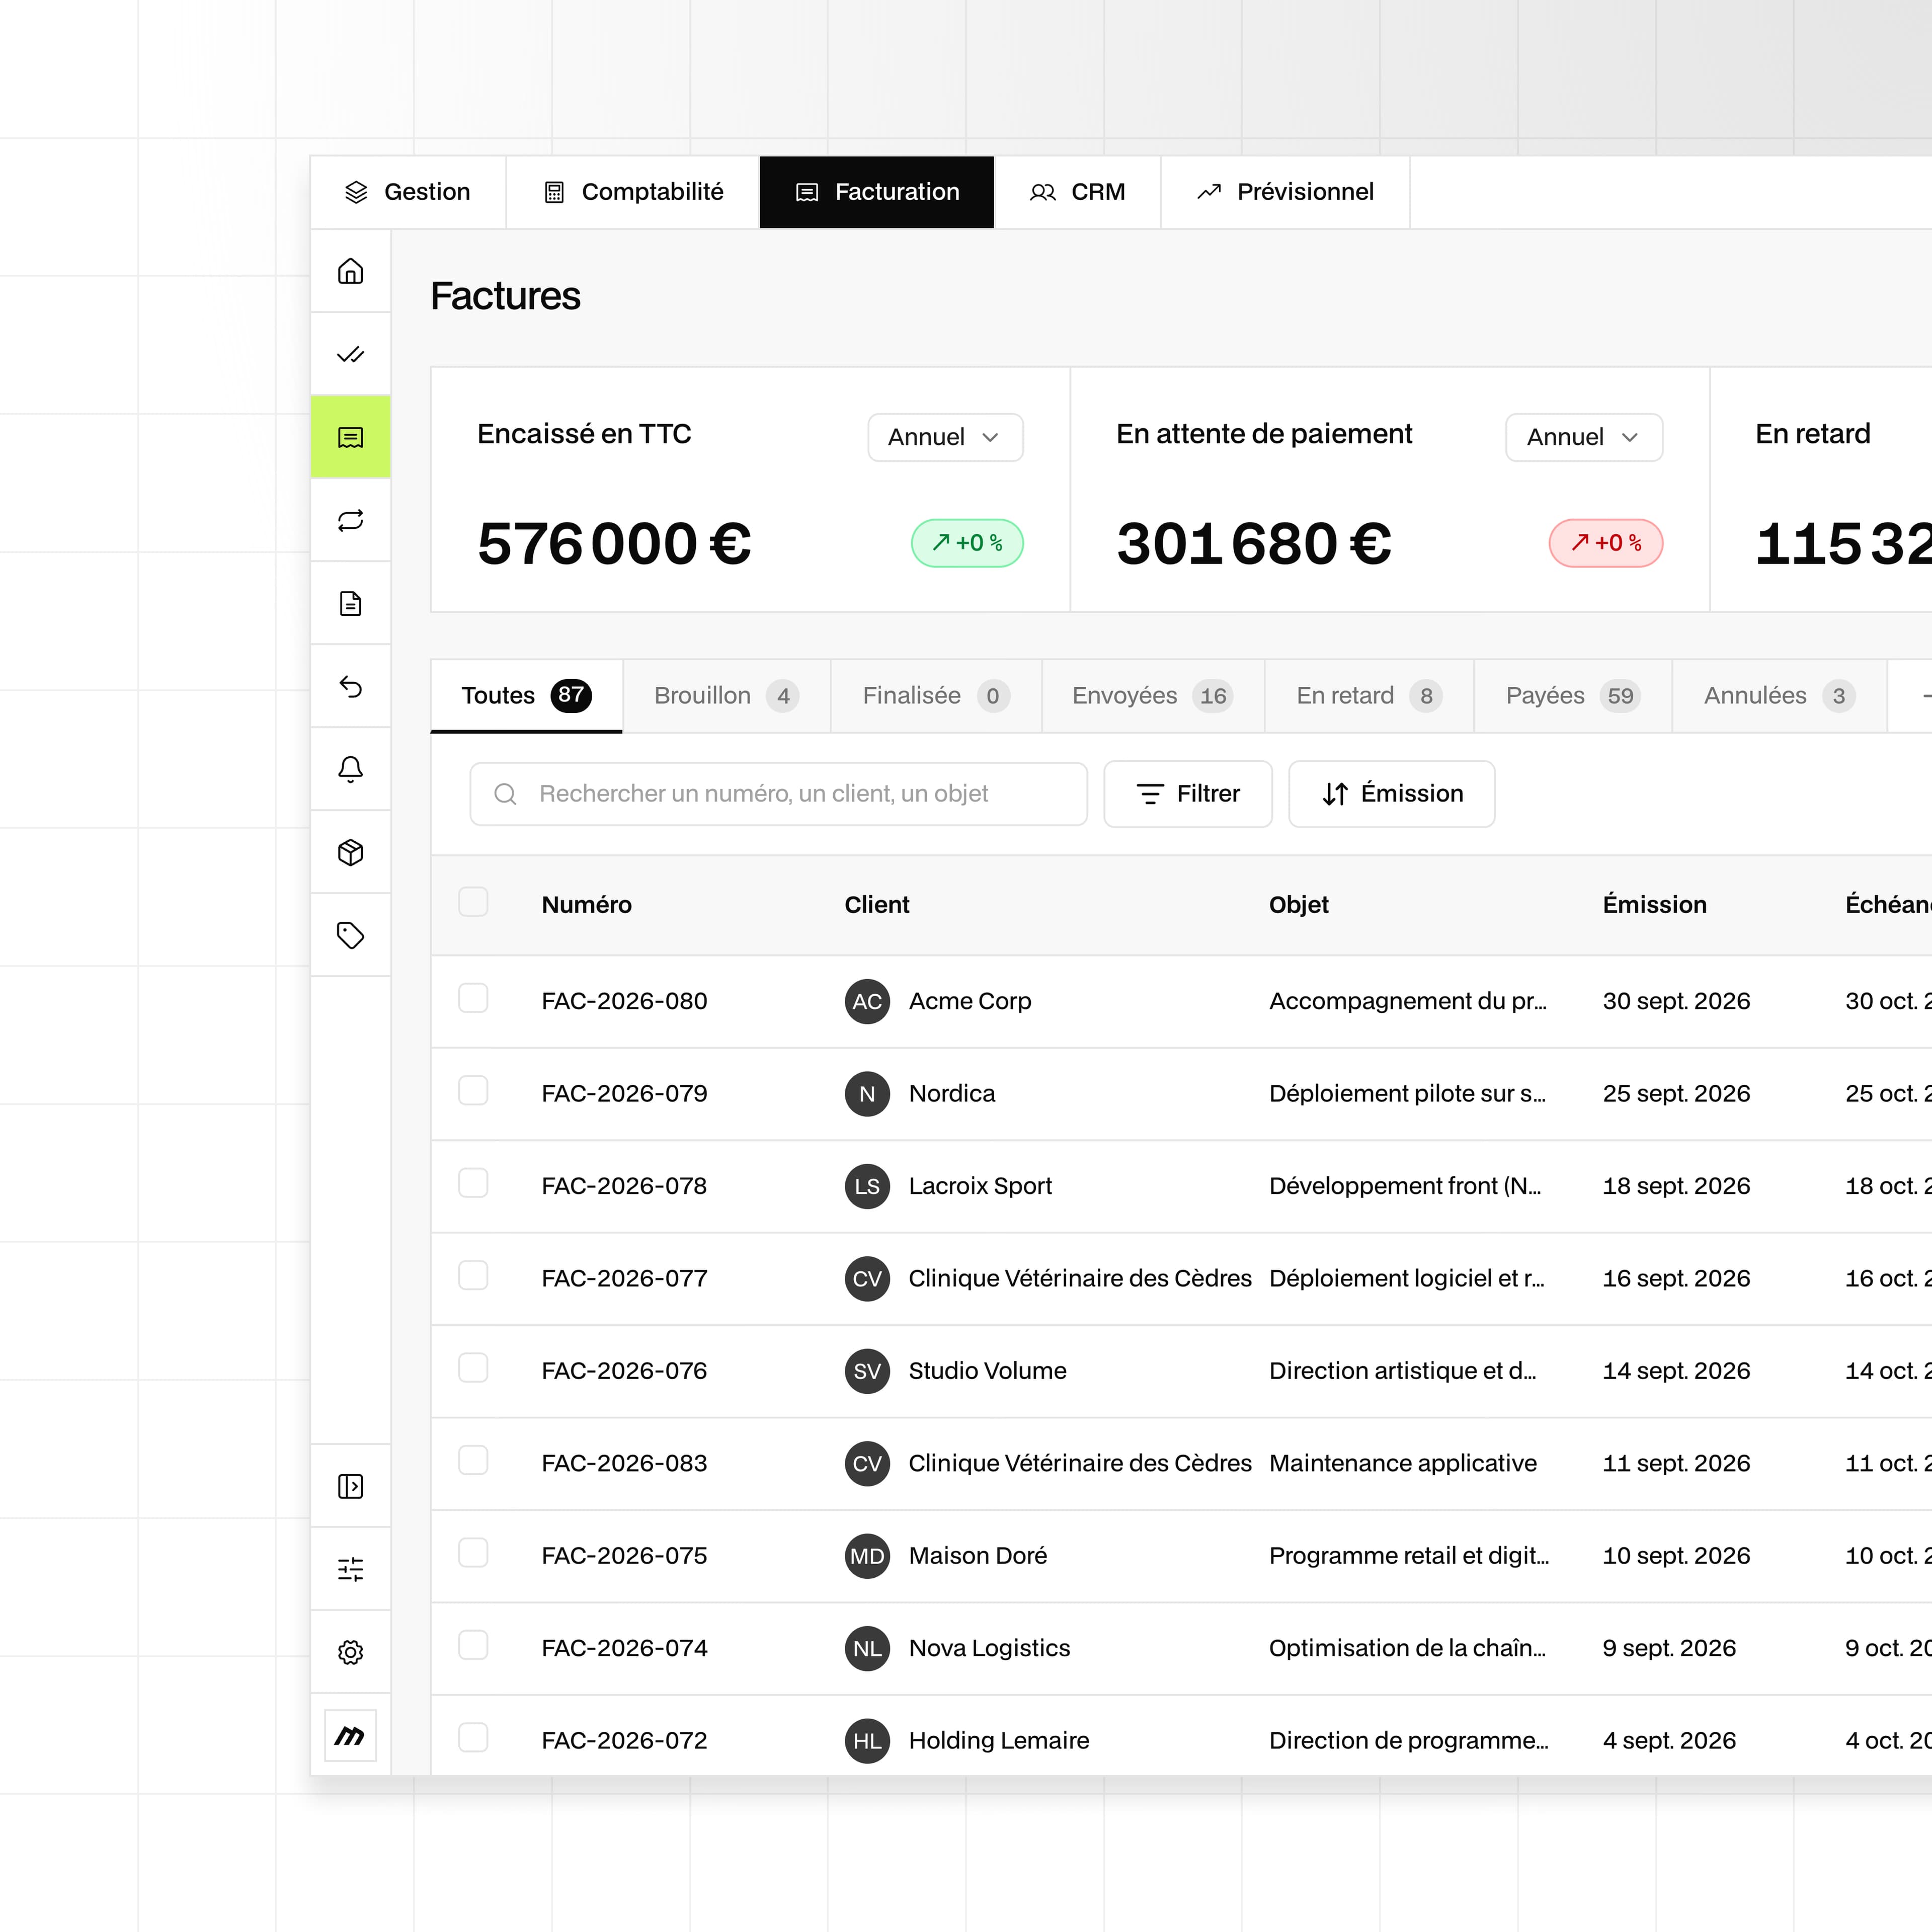
Concrètement, chaque encaissement devra être rapproché de sa facture pour que le statut soit juste, ce qui sert aussi votre trésorerie et le recouvrement des factures clients. C'est une tâche que la plateforme Mandare automatise déjà côté pré-comptabilité, avec la synchronisation bancaire et le rapprochement des transactions. Côté facturation électronique, la réception des factures au format Factur-X est disponible dans Mandare, et l'émission est prévue d'ici fin T4 2026. Le module de facturation Mandare gère déjà vos clients et votre catalogue.
Lire un statut, c'est savoir qui doit agir
Les statuts d'une facture électronique remplacent les suppositions par une information partagée. « Rejetée » vous renvoie à votre facture, « Refusée » à la discussion avec votre client, « Suspendue » à une pièce manquante, « Encaissée » à votre banque et à votre TVA. Les quatre statuts obligatoires remontent à l'administration, les autres servent votre relation commerciale.
Si vous préparez encore votre passage à la réforme, notre article sur ce qui change avec la facturation électronique en 2026 reprend les obligations une à une, et le glossaire de la facturation électronique en fixe le vocabulaire.
Pour voir comment vos factures, vos encaissements et votre TVA se rapprochent dans un même outil, vous pouvez obtenir une démo de la plateforme ou voir les formules disponibles.