Contrôle budgétaire : une revue mensuelle en PME

Un budget sans contrôle ressemble à un plan de vol rangé dans la boîte à gants. Il a été préparé avec soin en décembre, il indique la route et l'altitude, et personne ne le regarde une fois l'avion parti. Le jour où le carburant manque, on découvre qu'on a dévié depuis des semaines.
Le contrôle budgétaire est le moment où vous ressortez le plan de vol. Chaque mois, vous comparez le réalisé au budget prévisionnel, vous expliquez les écarts qui comptent et vous décidez quoi faire. Dans une PME, l'exercice n'a rien d'un travail de contrôleur de gestion : c'est une réunion courte, préparée, qui tient en une heure environ quand les chiffres sont prêts. Cet article détaille les quatre temps de cette revue mensuelle, la manière d'analyser un écart, la répartition des rôles et un exemple complet.
Un budget qui n'est pas confronté au réalisé chaque mois n'est qu'une intention.
Contrôle budgétaire et contrôle de gestion : la différence
Le contrôle de gestion est une fonction : elle conçoit les budgets, les indicateurs de performance et les outils de gestion, souvent sur toute l'année. Le contrôle budgétaire en est une pratique précise, répétée à date fixe : confronter le budget au réalisé, expliquer les écarts et lancer des actions correctives.
Une PME de vingt ou cinquante personnes n'a pas toujours de direction financière ni de contrôleur de gestion. Elle peut pourtant pratiquer le contrôle budgétaire chaque mois, avec le dirigeant, la personne qui tient les chiffres et les responsables de chaque budget. Pour la définition des notions d'écart, le glossaire détaille le contrôle des écarts budgétaires. Si vous cherchez plutôt les indicateurs à suivre chaque mois, notre article sur le pilotage du budget en PME les passe en revue. Ici, on s'intéresse au rituel lui-même, celui du suivi budgétaire mensuel.
Les 4 temps de la revue mensuelle de contrôle budgétaire
1. Arrêter les chiffres du mois
La revue commence avant la réunion. Dans les cinq à dix premiers jours du mois suivant, rassemblez le réalisé : les dépenses par catégorie, le chiffre d'affaires facturé, la trésorerie. Le réalisé n'a pas besoin d'être aussi précis qu'une clôture comptable ou qu'un compte de résultat. Il doit être complet sur les postes importants et rattaché aux bonnes catégories budgétaires. Une dépense rangée dans la mauvaise ligne crée un faux écart, qui vous fera perdre dix minutes en réunion. Ces chiffres viennent de la comptabilité générale et de vos relevés bancaires : si votre système d'information les range déjà par budget, la préparation se réduit à une vérification.
2. Repérer les écarts qui comptent
Dans l'analyse des écarts, tous ne méritent pas une discussion. Fixez une règle avant la première revue, par exemple : on examine tout écart supérieur à 10 % du budget du poste et à 2 000 €. Les deux seuils ensemble évitent de débattre de 300 € sur un petit poste ou de laisser passer 8 % sur la masse salariale. En pratique, trois à six lignes passent le filtre chaque mois.
3. Expliquer chaque écart
Pour chaque ligne retenue, le responsable du budget donne la cause en une phrase. La méthode détaillée plus bas (volume, prix, calendrier) évite les réponses vagues du type « on a eu plus de frais ». L'explication doit permettre de savoir si l'écart va se répéter dans vos prévisions des mois suivants. Distinguez aussi le durable du ponctuel : un écart lié à une décision opérationnelle qui va durer change la prévision, un incident isolé ne la change pas.
4. Décider et noter
Chaque écart expliqué débouche sur une décision : on ne fait rien car il s'agit d'un décalage, on ajuste le budget des mois suivants, on coupe une dépense, on renégocie un contrat. Notez la décision, le responsable et la date de contrôle dans un journal simple, relu au début de la revue suivante. C'est ce journal qui transforme une réunion d'information en outil de pilotage et d'aide à la décision. Si un écart touche les encaissements ou les décaissements à venir, reportez-le aussi dans votre plan de trésorerie : suivi budgétaire et gestion de trésorerie se lisent ensemble.
La revue se termine par une question : à ce rythme, où en serez-vous en fin d'année ? C'est l'atterrissage budgétaire, la projection de fin d'exercice mise à jour avec le réalisé.
Analyser un écart : volume, prix, calendrier
Un écart sur une ligne de dépense vient presque toujours de l'une de ces trois causes, ou d'une combinaison.
L'effet volume : vous avez consommé plus ou moins d'unités que prévu. Plus de déplacements, plus d'heures de sous-traitance, une personne de plus dans l'équipe. L'effet prix : chaque unité a coûté plus ou moins cher que prévu. Un billet de train plus cher, un fournisseur qui a augmenté son tarif. L'effet calendrier : la dépense est réelle mais tombe un autre mois que prévu, une facture de prestataire arrivée en avance ou un salon reporté.
La distinction change la décision. Un effet calendrier ne demande aucune action, il se compense le mois suivant. Un effet volume interroge l'activité : si elle progresse, la dépense suit peut-être un chiffre d'affaires plus élevé. Un effet prix appelle une renégociation ou une mise à jour du budget. L'énergie en donne un bon exemple en 2026 : selon l'INSEE, ses prix accélèrent pour le quatrième mois consécutif en octobre, avec une hausse estimée à 24,1 % sur un an. Un dépassement sur cette ligne relève de l'effet prix, et il durera.
Pour séparer volume et prix, une formule suffit. L'effet volume vaut l'écart de quantité multiplié par le prix budgété. L'effet prix vaut l'écart de prix unitaire multiplié par la quantité réelle. Leur somme redonne l'écart total.
Un écart sans cause est un chiffre, un écart expliqué est une décision.
Qui fait quoi dans une PME
Trois rôles suffisent. La personne qui tient les chiffres, responsable administratif et financier, assistant de gestion ou expert-comptable, arrête le réalisé, prépare le tableau de bord budget contre réel et signale les écarts au-dessus du seuil. Les responsables de budget, un par grand poste (commercial, production, marketing, fonctions support), expliquent les écarts de leur périmètre et proposent une action. Le dirigeant arbitre, valide les décisions et tranche quand deux budgets se disputent la même enveloppe. Dans une structure plus grande, chaque service tient son budget et la direction générale reçoit un reporting d'une page après chaque revue.
Chaque budget a un seul responsable. Un budget partagé entre deux personnes n'est suivi par personne. La revue dure environ une heure si chacun arrive avec ses explications, et elle se tient à date fixe, par exemple le deuxième mardi du mois.
Exemple de revue mensuelle
L'exemple est fictif et les chiffres arrondis. Une agence événementielle de 25 personnes tient sa revue d'octobre le 10 novembre. Le seuil d'examen est fixé à 10 % et 2 000 €. Deux lignes le franchissent, une troisième est notée pour suivi.
| Poste | Budget octobre | Réalisé octobre | Écart | Cause |
|---|---|---|---|---|
| Déplacements | 10 000 € | 16 000 € | + 6 000 € | Volume et prix |
| Énergie des locaux | 3 000 € | 3 600 € | + 600 € | Prix (sous le seuil, suivi) |
| Sous-traitance | 40 000 € | 28 000 € | − 12 000 € | Calendrier |
Les déplacements dépassent de 6 000 €. Le budget prévoyait 20 déplacements à 500 € ; il y en a eu 26, à 615 € en moyenne. L'effet volume vaut 6 × 500 = 3 000 €, l'effet prix 115 × 26, soit environ 3 000 €. La moitié de l'écart vient de missions supplémentaires facturées aux clients, l'autre de billets réservés trop tard. Décision : le volume est accepté, et la réservation passe à quinze jours minimum avant le départ. Responsable : la directrice de production, contrôle à la revue de décembre.
L'énergie dépasse de 20 %, mais de 600 € seulement : elle reste sous le seuil de 2 000 €. Elle est notée pour suivi, car l'effet prix risque de durer tout l'hiver.
La sous-traitance est inférieure de 12 000 € au budget. Un événement prévu en octobre a été décalé à novembre : effet calendrier, aucune action, mais le budget de novembre est relevé d'autant dans l'atterrissage. Sans cette lecture, l'agence aurait cru économiser 12 000 € et pris une décision de dépense sur une marge qui n'existe pas.
À l'issue de la revue, l'atterrissage annuel des déplacements est relevé de 6 000 €, pour les missions supplémentaires déjà signées en novembre et décembre. La réunion a duré cinquante minutes, et le journal compte deux nouvelles lignes.
Les pièges qui vident la revue de son sens
Le premier piège est la revue qui glisse. Reportée une fois pour un rendez-vous client, puis une deuxième, elle finit par se tenir tous les trimestres, et les écarts arrivent trop tard pour être corrigés. Une date fixe, inscrite dans les agendas pour l'année, règle la question.
Le deuxième est la revue qui commente sans décider. Chacun explique ses chiffres, tout le monde acquiesce, rien n'est noté. Trois mois plus tard, le même écart revient. Sans journal des décisions, la réunion informe mais ne pilote pas.
Le troisième est le budget figé. Un budget établi en décembre peut devenir irréaliste en mars, après la perte d'un client ou une hausse de tarif durable. Gardez le budget initial et ses objectifs fixés comme référence, mais tenez à côté un atterrissage révisé : vous mesurez l'écart au budget voté et vous décidez sur la projection à jour. Les écarts récurrents nourrissent aussi le processus budgétaire de l'année suivante : ils montrent où l'élaboration budgétaire a manqué de réalisme.
Le dernier est l'écart favorable qu'on oublie d'analyser. Une dépense inférieure au budget n'est pas toujours une économie. Comme la sous-traitance de l'exemple, elle cache souvent un décalage, voire un projet qui prend du retard.
Passer du tableur au suivi continu
Un tableur Excel fait l'affaire pour démarrer, tant que la personne qui tient les chiffres peut ressaisir le réalisé chaque mois sans erreur de catégorie. Il devient un frein quand les budgets opérationnels se multiplient, ou quand l'écart n'apparaît qu'à la revue, trois semaines après la dépense.
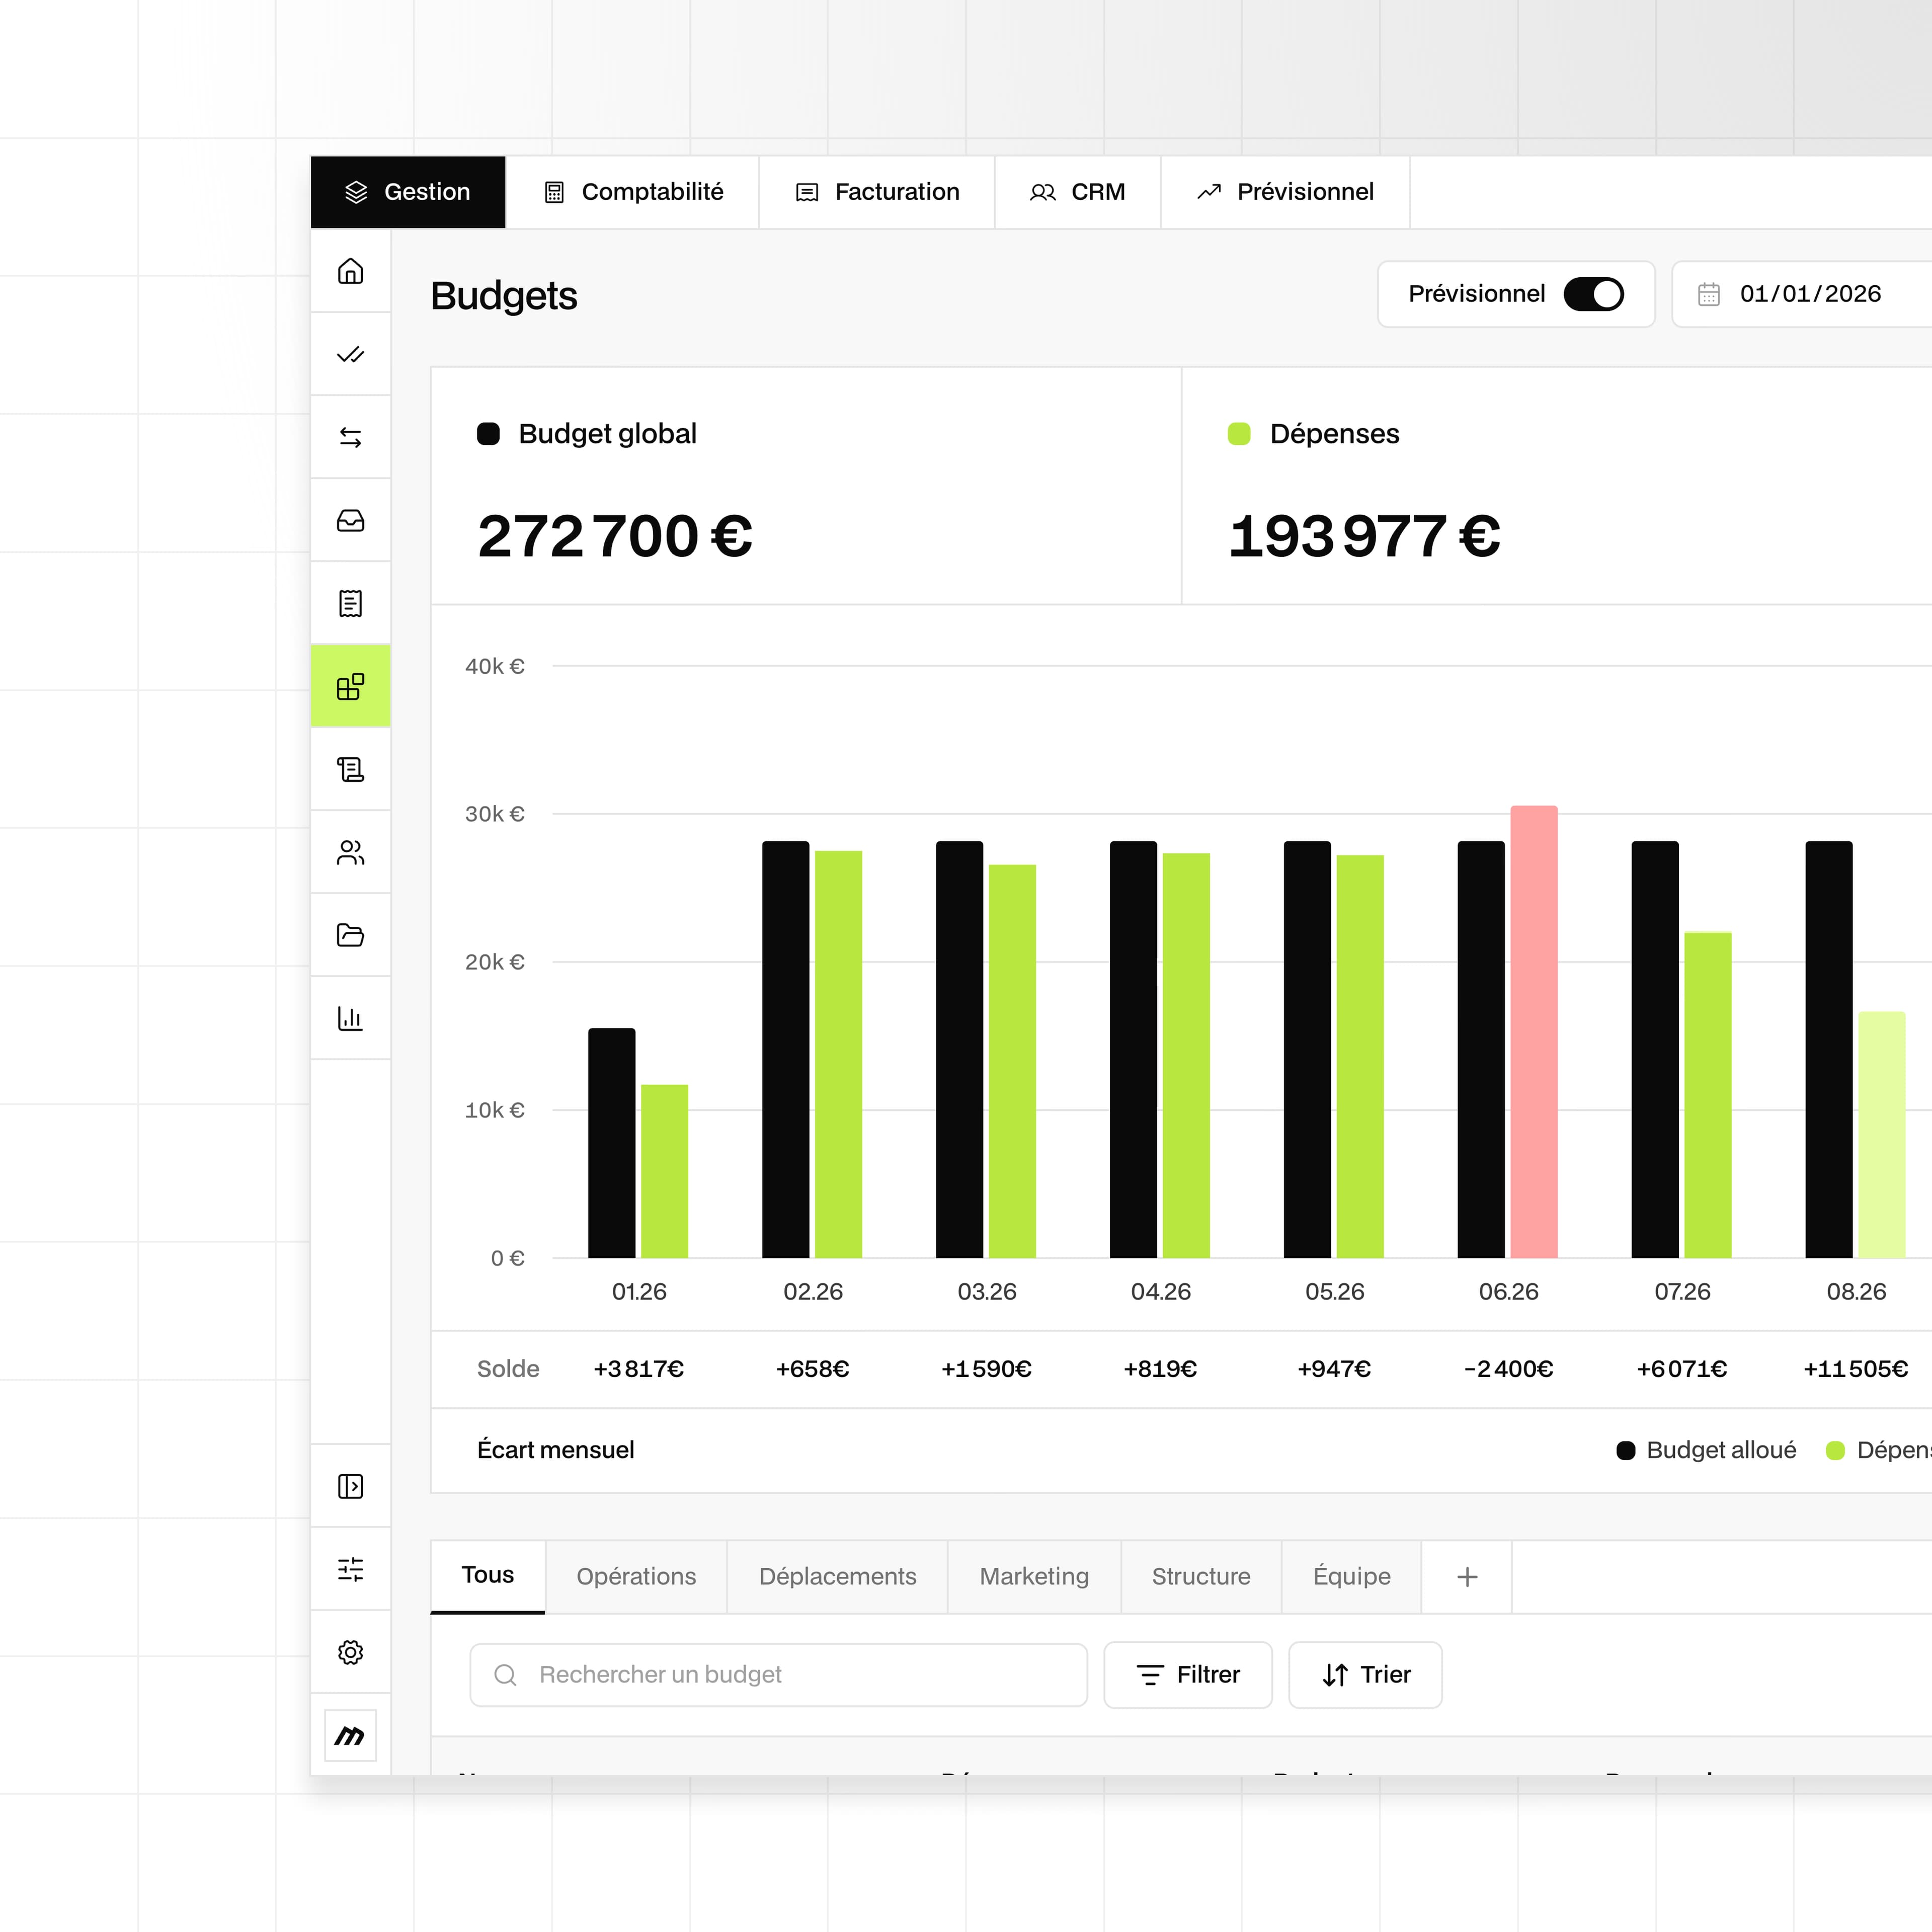
Un outil de pilotage budgétaire relié à vos comptes bancaires fait remonter le budget contre réel en continu dans des tableaux de bord et vous alerte avant le dépassement, pas après. Mandare gère plusieurs budgets en parallèle, par pôle ou par projet, et met à jour l'atterrissage avec le réalisé, chaque responsable suivant son budget avec son propre accès. La revue mensuelle reste indispensable, mais elle sert à décider, plus à reconstituer les chiffres. L'article sur le suivi du budget en temps réel détaille cette approche.
Un rendez-vous mensuel, des décisions écrites
Le contrôle budgétaire en PME tient en quatre temps : arrêter les chiffres, repérer les écarts qui comptent, les expliquer par le volume, le prix ou le calendrier, puis décider et noter. Une heure par mois, à date fixe, avec un responsable par budget, suffit à transformer un budget annuel en outil de gestion budgétaire et de prise de décision.
Pour préparer votre revue mensuelle sur un budget contre réel tenu à jour automatiquement, vous pouvez obtenir une démo de la plateforme Mandare ou voir les formules.