Scenario planning : 3 scénarios financiers pour 2027

Un budget à un seul chiffre ressemble à un itinéraire GPS calculé sans tenir compte des bouchons. Il est exact au départ et faux au premier embouteillage. Personne n'en veut au GPS de ne pas prévoir l'accident : on lui demande en revanche de proposer un autre trajet dès qu'il se produit.
Les prévisions officielles montrent à quel point un chiffre unique vieillit vite. En septembre 2026, la Banque de France projetait une inflation de 2,3 % en moyenne sur 2026. Six semaines plus tard, l'INSEE estimait provisoirement la hausse des prix sur un an à 3,4 % en octobre, portée par l'énergie. Une moyenne annuelle et un glissement sur un mois ne se comparent pas terme à terme, mais l'écart rappelle qu'une hypothèse de coûts peut bouger de plus d'un point en quelques semaines. Votre budget 2027 subira le même genre d'écarts. Le scenario planning ne cherche pas à les éviter : il prépare trois trajectoires financières, à partir des mêmes hypothèses, et fixe à l'avance ce que vous ferez si l'une d'elles se réalise. Voici la méthode, appliquée à une société de services qui prépare son année 2027.
Qu'est-ce que le scenario planning ?
Origine et principe, version PME
La méthode vient des grandes entreprises. Dans un article de la Harvard Business Review paru en septembre 1985, Pierre Wack, économiste, est présenté comme celui qui a développé avec Edward Newland le système de scénarios de Shell. L'idée de départ tient en une phrase : plutôt que de deviner l'avenir, on décrit plusieurs avenirs plausibles et on vérifie que l'entreprise sait réagir à chacun.
Les institutions travaillent encore de cette manière. Dans ses projections de septembre 2026, la Banque de France présente « plusieurs scénarios caractérisés par différentes trajectoires futures des prix de l'énergie » autour de son scénario de base, qui retient une croissance de 0,9 % et une inflation de 1,9 % pour 2027.
Pour une PME, la version utile est plus simple : trois scénarios chiffrés, une poignée d'hypothèses, et une décision associée à chacun.
Scénarios, prévision et budget : ce qui change
Le budget fixe un objectif et une enveloppe. La prévision actualise ce que vous attendez vraiment au fil de l'année, y compris le plan de trésorerie et les flux de trésorerie mois par mois. Les scénarios ajoutent une dimension : au lieu d'une prévision, vous en tenez trois en parallèle, construites au même moment, pour voir jusqu'où l'année peut aller dans un sens comme dans l'autre. La révision glissante de la prévision, mois après mois, relève d'une autre méthode, le rolling forecast, qui complète les scénarios sans les remplacer. Chaque scénario se traduit en un prévisionnel de trésorerie mensuel, avec ses encaissements, ses décaissements et ses échéances d'emprunt, pour lire la situation de trésorerie de chaque mois.
Choisir les 3 à 5 hypothèses qui comptent vraiment
Un scénario ne vaut que par ses hypothèses. La tentation est d'en faire varier vingt : c'est le meilleur moyen de ne plus savoir lequel explique l'écart. Retenez trois à cinq variables, celles qui pèsent le plus sur votre trésorerie et votre résultat :
- le chiffre d'affaires, découpé par client ou par offre quand quelques clients pèsent lourd (votre prévision des ventes sert de point de départ) ;
- les prix de vente et les hausses que vous pourrez répercuter ;
- les délais de paiement clients, qui décalent l'encaissement sans toucher au chiffre d'affaires ;
- l'effectif et la date des recrutements ;
- les coûts fixes indexés, comme les loyers, l'énergie ou les abonnements.
Tous les autres postes restent identiques d'un scénario à l'autre. C'est ce qui rend les trois trajectoires comparables. Les échéances d'emprunt déjà signées, par exemple, figurent à l'identique dans les trois versions.
Pour les coûts, partez des projections publiques plutôt que d'un pourcentage au hasard. La Banque de France attend une inflation hors énergie et alimentation de 2,3 % en 2027, en hausse par rapport à 2026, sous l'effet de la hausse des prix de l'énergie. C'est un repère raisonnable pour votre scénario probable, à durcir dans le pessimiste.
Construire les 3 scénarios financiers pour 2027
Le scénario probable : votre budget de référence
Le scénario probable n'est pas le scénario souhaité, ni la moyenne des deux autres. C'est celui que vous jugez le plus vraisemblable, avec les clients signés, le taux de renouvellement constaté et les recrutements déjà décidés. Il devient votre budget de référence, autrement dit votre budget prévisionnel, celui qui sert à suivre les dépenses au quotidien. Le travail d'élaboration budgétaire se fait sur ce scénario-là.
Le scénario pessimiste : perte d'un client clé, retards de paiement, hausse des coûts
Le pessimiste combine des événements plausibles, pas une catastrophe. La perte de votre plus gros client au printemps, des clients qui paient quinze jours plus tard (vos créances clients et le décalage des encaissements s'allongent), des coûts qui montent plus vite que prévu. La question à poser est simple : quel est l'enchaînement qui vous inquiète vraiment, et que vous avez déjà vu arriver chez un confrère ?
Le scénario optimiste : croissance, recrutement anticipé, besoin de trésorerie lié
L'optimiste est souvent mal construit, parce qu'on y ajoute du chiffre d'affaires sans les coûts qui l'accompagnent. Une croissance forte suppose des recrutements anticipés, des factures clients plus nombreuses en attente de paiement, parfois un investissement. Elle consomme de la trésorerie avant d'en rapporter, car le besoin en fonds de roulement grossit avec l'activité. Avant de le valider, vérifiez que vos financements disponibles, trésorerie de départ, ligne de crédit ou emprunt, couvrent ce besoin au point bas de l'année.
Un scénario optimiste qui ne montre aucun besoin de trésorerie est un scénario incomplet.
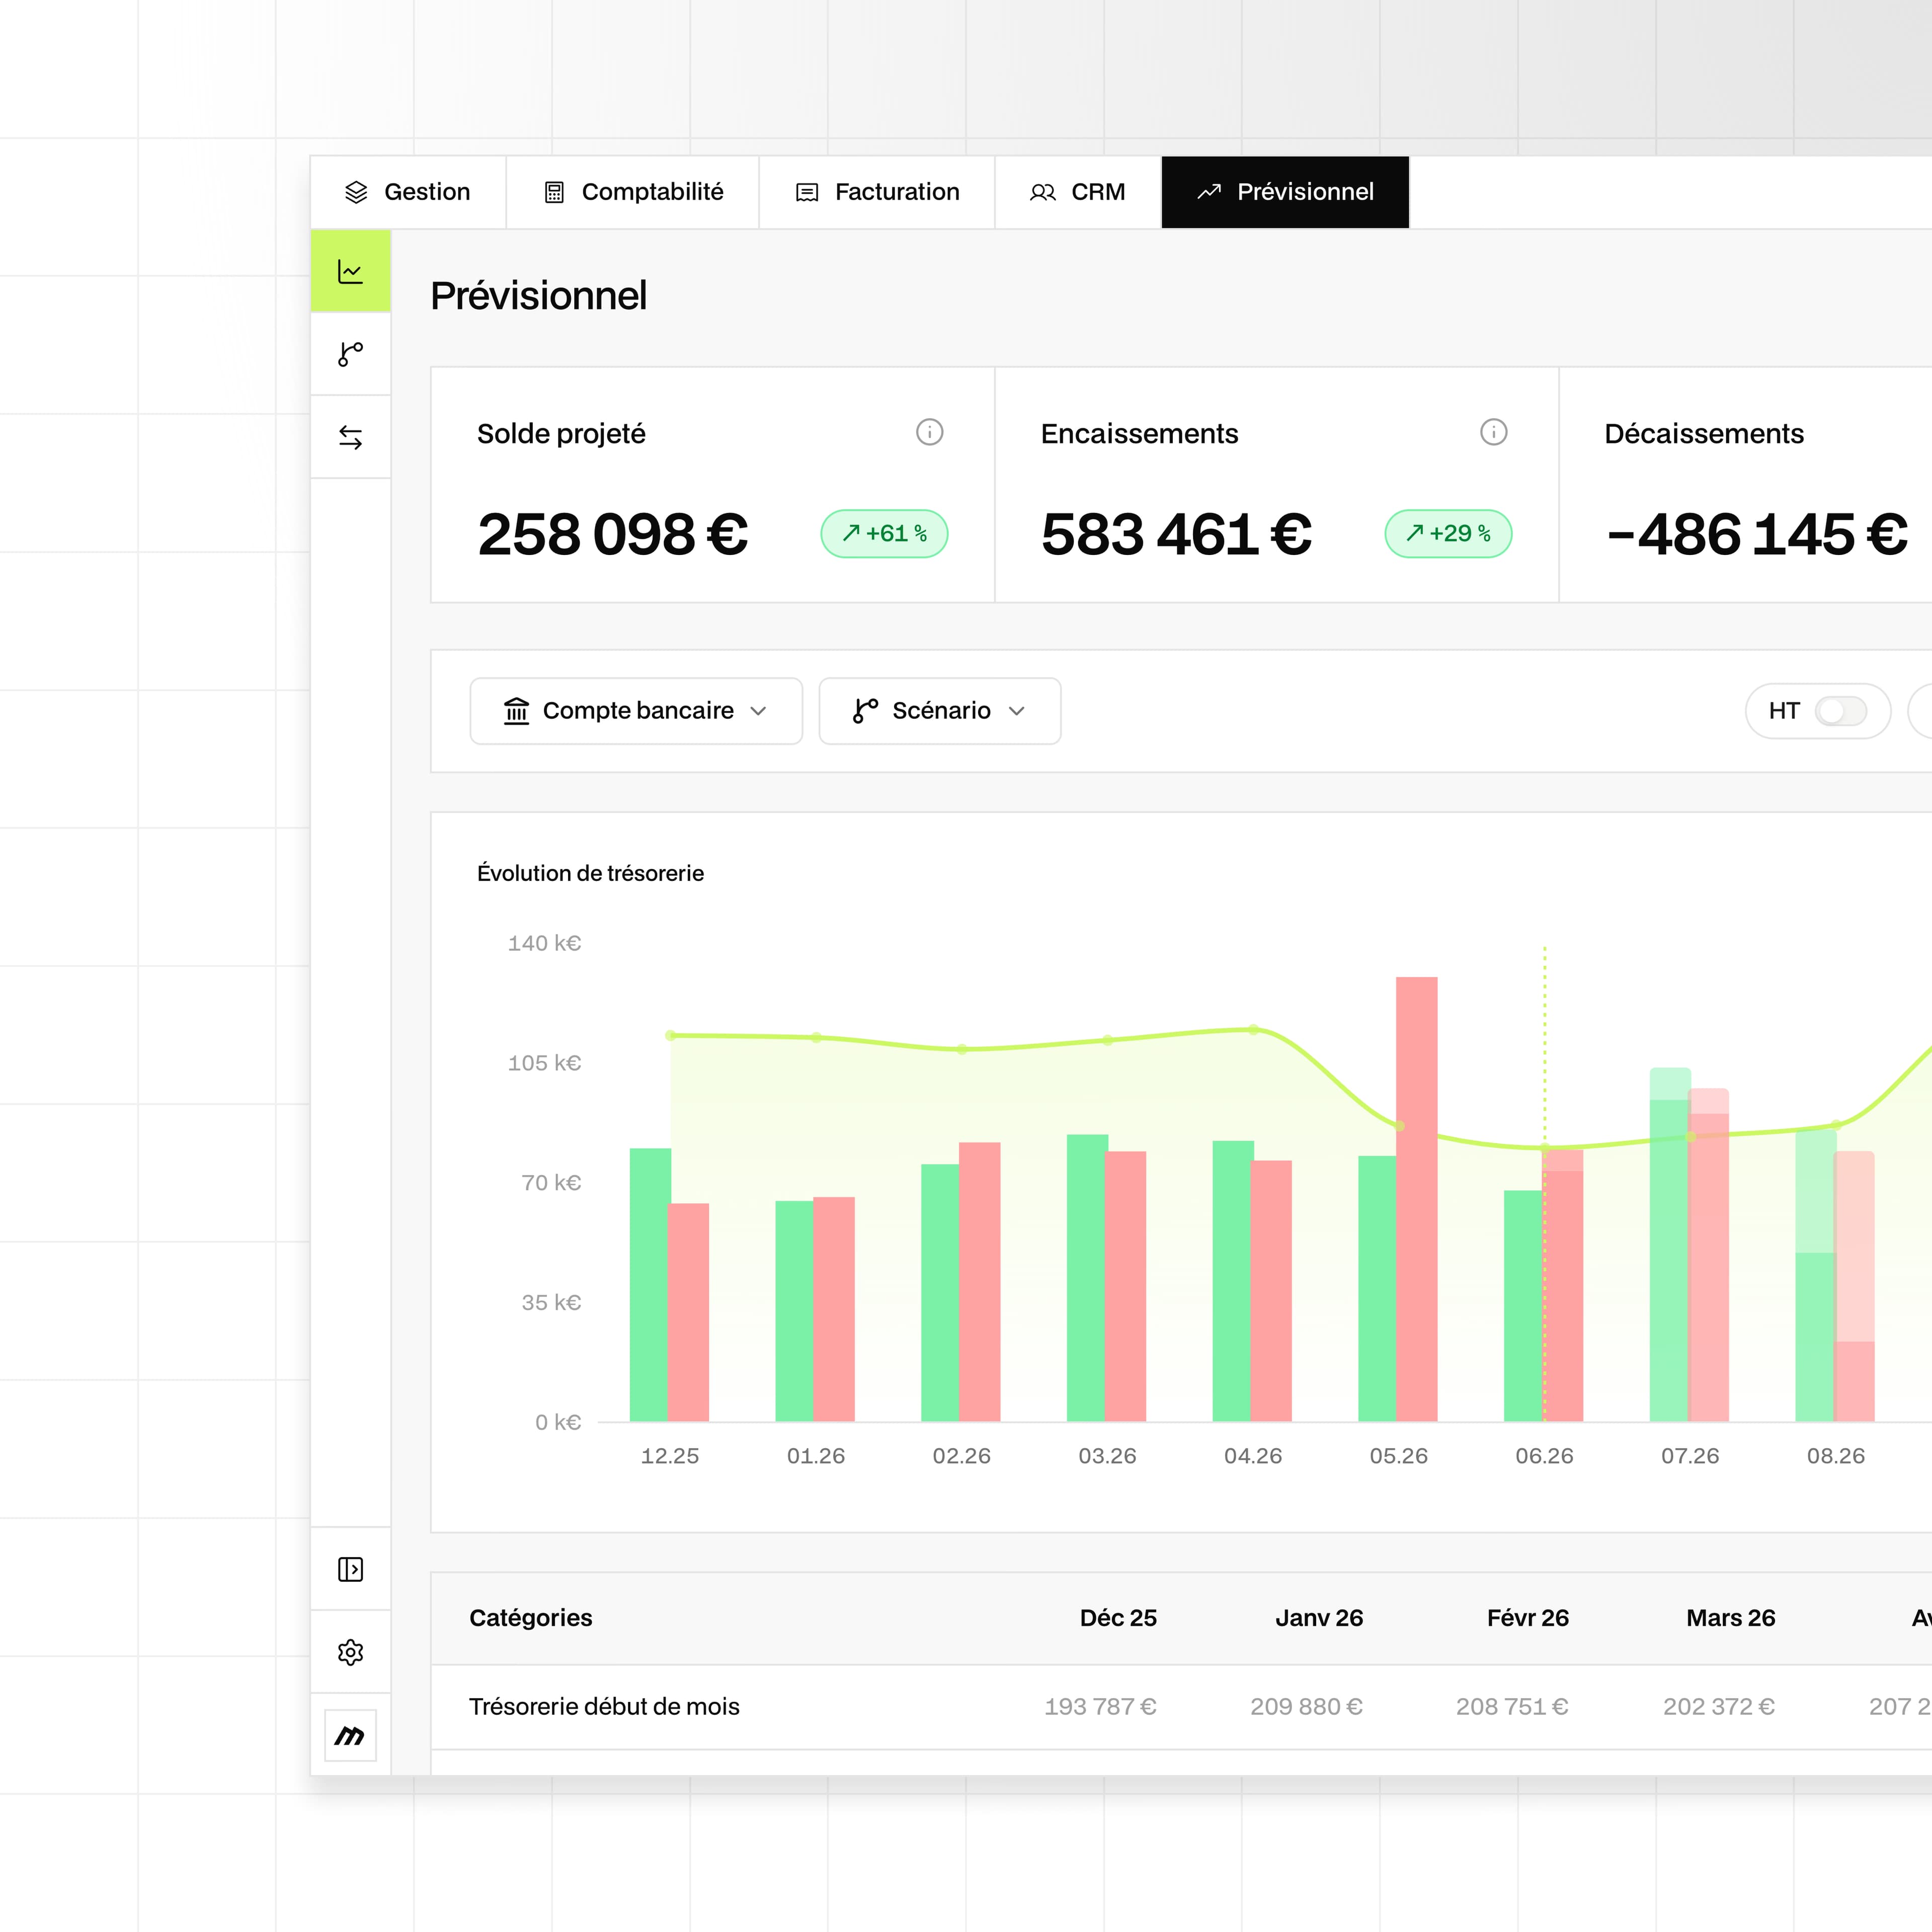
Superposer ces trois trajectoires sur un même graphique et voir le jour où l'une d'elles franchit votre seuil d'alerte, c'est ce que permettront bientôt les scénarios du prévisionnel de Mandare, qui part déjà de vos comptes bancaires synchronisés, avec le réel comme référence.
Associer une décision à chaque scénario
Les scénarios sans décision ne servent qu'à remplir un dossier. Pour chacun, écrivez trois éléments : le seuil qui le déclenche, les actions prévues, la date limite pour agir.
Le seuil doit être observable chaque mois : un niveau de trésorerie, un chiffre d'affaires cumulé, un délai moyen d'encaissement. Les actions doivent être concrètes et chiffrées : geler une embauche, renégocier un délai fournisseur, solliciter une ligne de crédit ou un autre financement pendant que les comptes sont encore bons, décaler un investissement. La date limite compte autant que le reste, car une ligne de crédit se négocie mieux trois mois avant d'en avoir besoin que trois semaines. Le délai moyen de règlement de vos clients, suivi chaque mois, est souvent le premier signal du scénario pessimiste.
Décider à froid coûte moins cher que décider dans l'urgence.
Dans le scénario optimiste, la décision porte sur le rythme : à partir de quel niveau de commandes lancez-vous le recrutement suivant, et avec quelle réserve de trésorerie ?
Exemple : la société de services de 20 personnes qui prépare 2027
L'exemple est fictif et les chiffres arrondis, hors TVA et impôts. Une société de conseil de 20 personnes démarre 2027 avec 400 k€ de trésorerie. Ses charges mensuelles atteignent 195 k€, dont l'essentiel en salaires. Son plus gros client représente 15 % du chiffre d'affaires.
| Hypothèse | Pessimiste | Probable | Optimiste |
|---|---|---|---|
| Chiffre d'affaires 2027 | 2,2 M€ (perte du plus gros client en avril) | 2,5 M€ | 2,8 M€ |
| Délai d'encaissement | 75 jours | 60 jours | 60 jours |
| Recrutements | Aucun | Un poste en juin | Trois postes en mars |
| Trésorerie fin 2027 (ordre de grandeur) | 175 k€ | 555 k€ | 625 k€ |
Le scénario probable dégage environ 13 k€ par mois, et la trésorerie grimpe de 400 à 555 k€. Dans le pessimiste, la perte du client retire environ 31 k€ de chiffre d'affaires par mois à partir d'avril, et le délai de paiement allongé immobilise une centaine de milliers d'euros supplémentaires en factures non encaissées, soit un besoin en fonds de roulement plus élevé. La trésorerie tombe vers 175 k€ en fin d'année. Dans l'optimiste, 300 k€ de chiffre d'affaires en plus ne laissent qu'environ 70 k€ de trésorerie supplémentaire par rapport au probable : les trois recrutements et les factures en attente absorbent l'essentiel de la croissance. Dans les trois cas, le point bas de trésorerie compte davantage que le solde de décembre : c'est lui qui dit s'il faut négocier un financement.
Le dirigeant écrit alors ses décisions. Seuil d'alerte à 250 k€ : si la trésorerie projetée passe dessous, il gèle le recrutement de juin et relance la négociation de ligne de crédit. Si le chiffre d'affaires cumulé à fin mars dépasse de 10 % le scénario probable, il lance le premier des trois recrutements, pas les trois à la fois.
Suivre les scénarios pendant l'année : comparer le réalisé et basculer de scénario
Chaque mois, placez le réalisé face aux trois courbes. Tant qu'il reste proche du probable, vous suivez votre budget prévisionnel. Dès qu'il glisse vers l'une des deux autres trajectoires et touche un seuil, vous appliquez les décisions écrites en octobre, sans rouvrir le débat. Ce suivi de la trésorerie compare les soldes réels aux soldes prévus de chaque scénario, et révèle tôt un excédent à placer ou un besoin à financer.
Ce suivi se fait sur le budget de référence, avec un pilotage budgétaire qui compare le budget au réel. En cours d'année, la projection de fin d'exercice se met à jour : c'est l'atterrissage budgétaire, qui vous dit vers quel scénario vous vous dirigez.
Les erreurs fréquentes
La première erreur est de construire des scénarios trop proches. Un pessimiste à moins 3 % et un optimiste à plus 3 % ne changent aucune décision, alors que l'exercice sert justement à les préparer. La deuxième consiste à multiplier les hypothèses jusqu'à ne plus savoir laquelle fait bouger le résultat. La troisième est un pessimiste qui n'est pas assez pessimiste, construit pour rassurer le banquier plutôt que pour vous préparer. La dernière, la plus courante, est de ne rattacher aucune décision à aucun scénario : le fichier dort jusqu'au budget suivant.
Tableur ou outil pour le scenario planning
Un tableur suffit pour un prévisionnel à trois scénarios et cinq hypothèses, tant qu'une seule personne le tient et qu'il est mis à jour chaque mois. Il décroche quand il faut ressaisir le réalisé à la main, gérer plusieurs versions envoyées par courriel, ou suivre les trois trajectoires semaine après semaine.
Un outil de pilotage financier et de gestion de trésorerie relié à la banque fait ce travail de fond : il intègre le réalisé automatiquement, détecte les dépenses récurrentes, dresse un tableau de trésorerie, superpose plusieurs scénarios et vous alerte quand une trajectoire projette un découvert ou un trou de trésorerie. Le prévisionnel de Mandare, inclus dans la plateforme, fonctionne ainsi ; ses scénarios arrivent bientôt.
Répéter 2027 avant de la vivre
Le scenario planning ne prédit pas votre année. Il la répète trois fois, avec les mêmes hypothèses et des valeurs différentes, et vous oblige à écrire, à froid, ce que vous ferez dans chaque cas. En janvier, vous ne découvrirez pas 2027 : vous saurez quel scénario se dessine et quelle décision l'accompagne.
Pour voir vos trois trajectoires superposées et suivies sur vos données bancaires réelles, vous pouvez obtenir une démo de la plateforme Mandare ou voir les formules.